Lula IV: Os desafios do novo governo
Em O Velho e o Mar, Ernest Hemingway conta pouco e ensina muito. Santiago, um velho pescador, passa 84 dias sem pescar nada e decide remar mais longe do que os outros costumam ir. Fisga um peixe maior que o próprio barco, que o arrasta mar adentro por dias. Vence a luta, mas o sangue atrai tubarões, e ele chega ao porto só com o esqueleto. A lição mais dura do livro é que é possível vencer uma batalha e perder a guerra.
Poucas trajetórias políticas ecoam tanto essas lições quanto a de Lula. A paciência ele já demonstrou: perdeu três eleições presidenciais antes de vencer a quarta, governou por oito anos, foi preso e voltou ao poder. Agora, aos 81 anos, começa o quarto mandato, provavelmente a última de suas travessias. Uma vitória só está completa quando a trazemos para casa, e a de Lula, depois de quatro mandatos, passa por trazer para casa o seu legado.
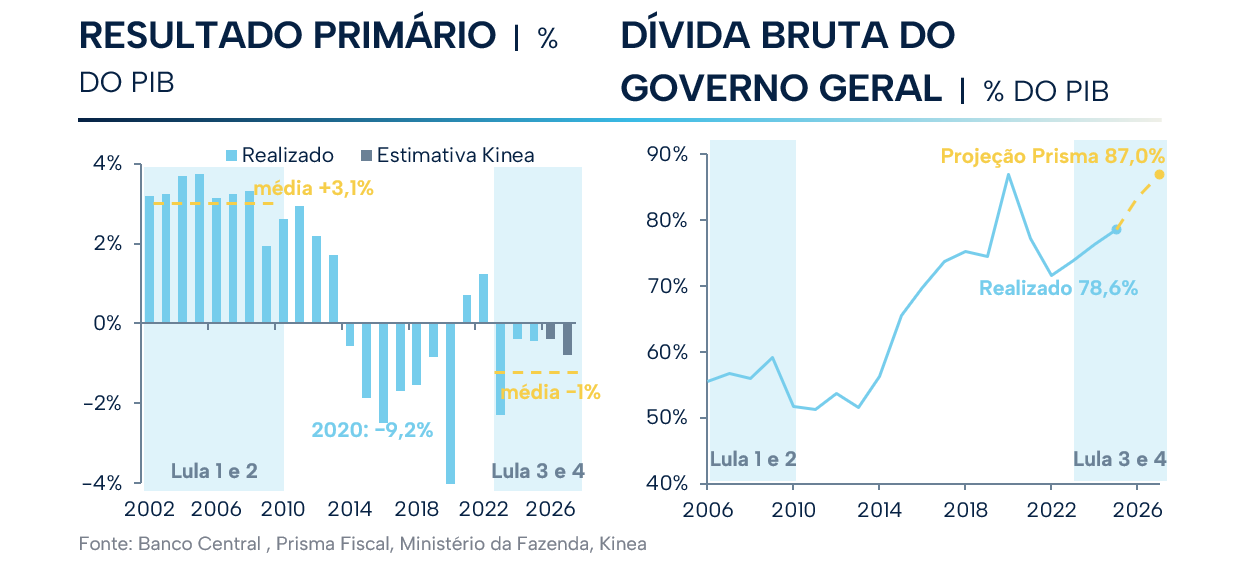
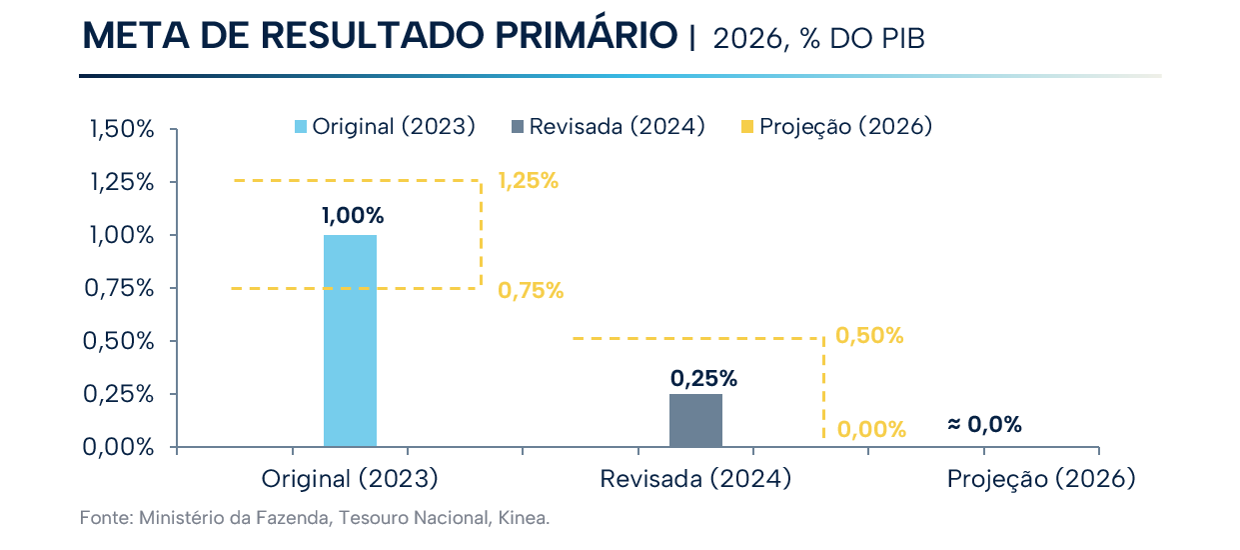
O legado, porém, tem duas metades que pouco se parecem. Nos dois primeiros mandatos, o barco saiu do porto bem lastreado: o resultado primário foi, em média, de 3,1% do PIB, e a dívida bruta recuou para 51,8% do PIB em 2010. No terceiro mandato, a média virou um déficit de cerca de 1% do PIB, e a dívida, que fechou 2025 em 78,6%, caminha para 87% no fim do próximo ano. Como Santiago depois de 84 dias sem peixe, Lula começa a última travessia sem a folga com que partiu na primeira.
É essa diferença que define o desafio do quarto mandato. Em 2003, o ajuste veio primeiro e a sorte depois. Hoje, o país parte de um déficit, com juros reais entre os mais altos do mundo e uma dívida que ainda não parou de subir. Não há maré externa que resolva sozinha esse ponto de partida. A seguir, revisitamos as lições do velho pescador para discutir o que o Brasil precisa entregar nos próximos meses, e por que o tamanho e a velocidade do ajuste importam tanto quanto a sua direção.
BRASIL: AS LIÇÕES DE SANTIAGO
A primeira lição é a da preparação. Santiago preferia ter sorte, mas sabia que precisava estar pronto para quando ela viesse. Em 2003, Lula estava pronto: elevou a meta de superávit primário para 4,25% do PIB e deu autonomia de fato ao Banco Central. A sorte veio em seguida, com o ciclo das commodities, e encontrou o país preparado. O Brasil ganhou o grau de investimento em 2008, e Lula deixou o governo com aprovação acima de 80%.
A segunda lição é a da distância. O peixe arrasta o barco de Santiago por dias, e quanto mais longe se vai, maior pode ser o custo de voltar. Barco sem âncora vai para onde a corrente quer; sem lastro, vira na primeira onda. Na economia, a âncora é o fiscal, e nos afastamos muito dela. O superávit acima de 3% do PIB dos dois primeiros mandatos de Lula virou déficit, a conta de juros pesa e a dívida bruta caminha para 87% do PIB. Além disso, os juros altos já chegam ao setor privado, com famílias e empresas cada vez mais endividadas.
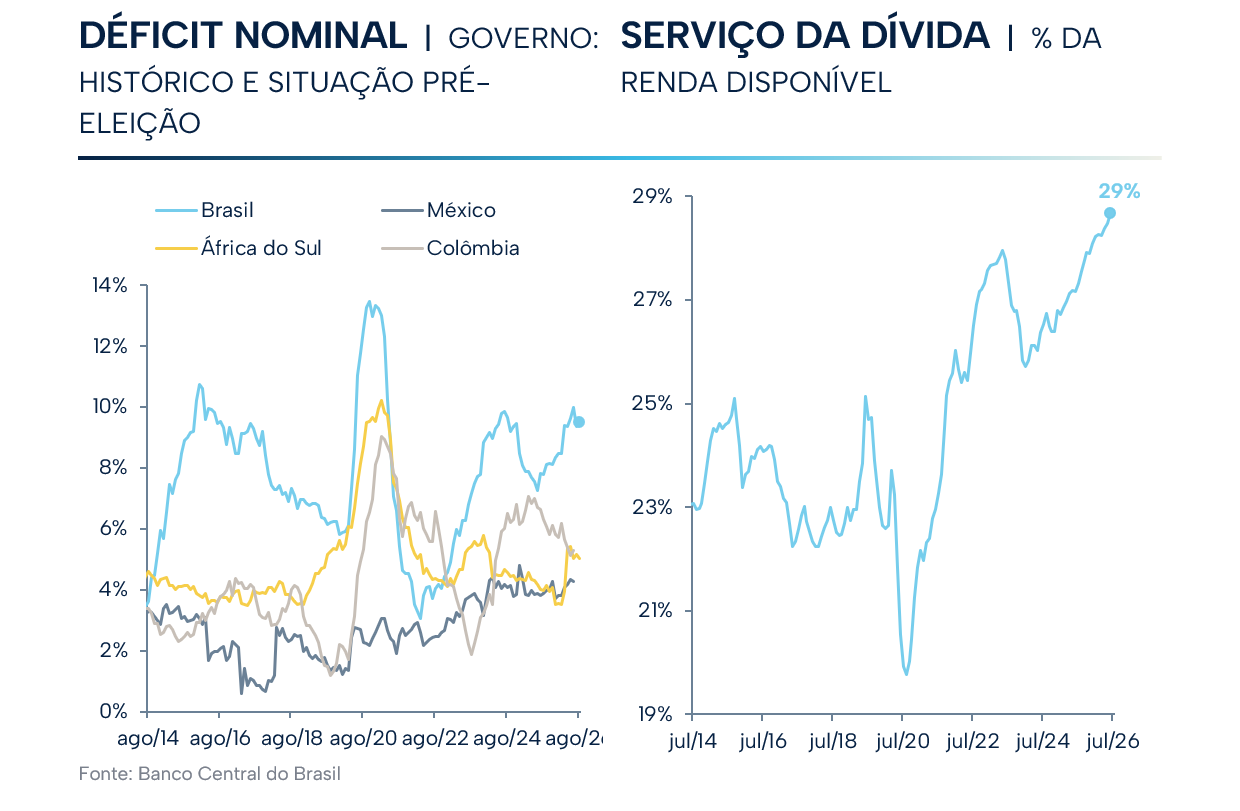
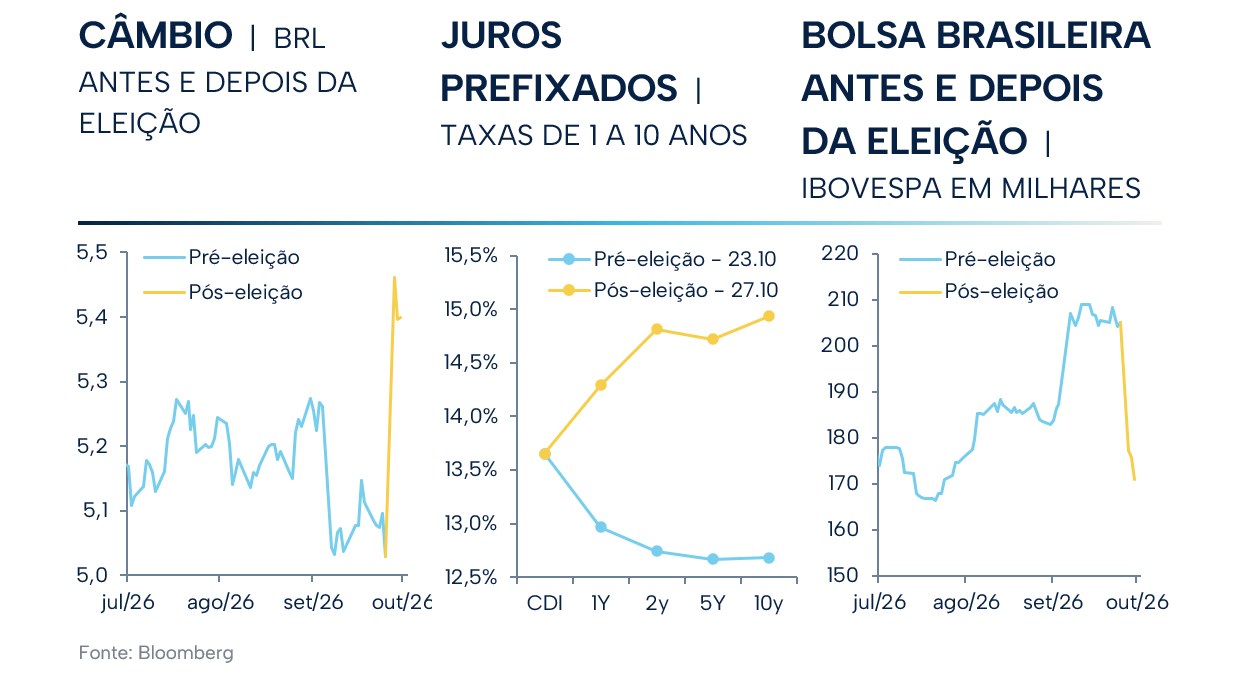
A terceira lição é a do tamanho do esforço. Santiago luta por três dias, com as mãos feridas e o corpo no limite, porque um peixe desse porte não se traz com pouco esforço. O resultado da eleição trouxe aperto financeiro relevante, e o impacto em toda a curva de juros e na bolsa deve cobrar seu preço sobre a atividade econômica do próximo ano, que já partia de uma trajetória de desaceleração subjacente.
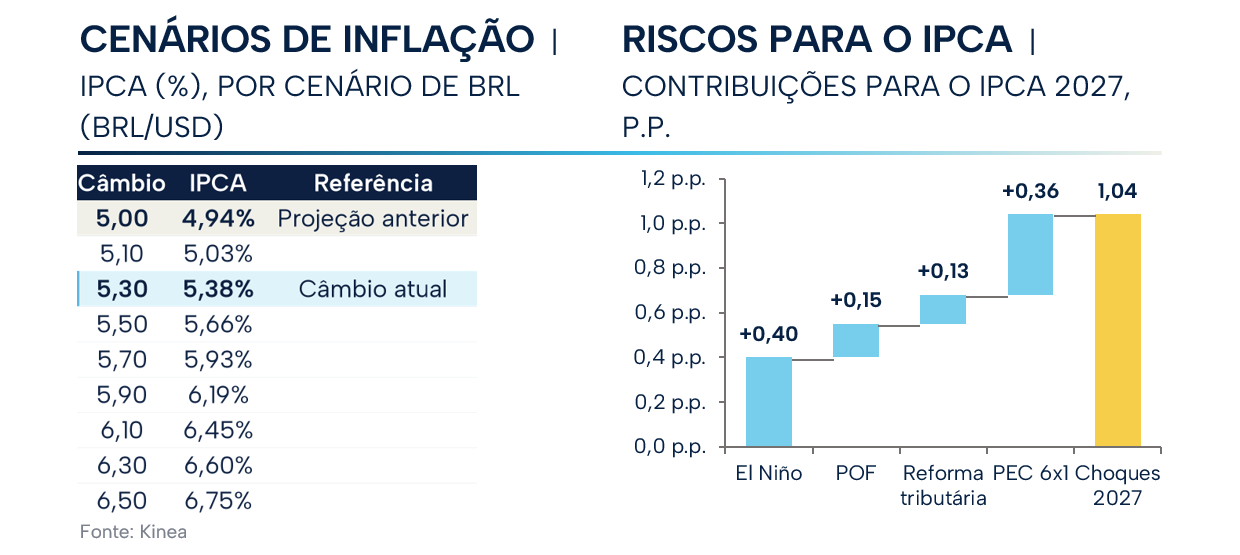
Ao mesmo tempo, se o choque cambial pós-eleição se aprofundar, a pressão sobre os preços se somará ao efeito inflacionário das propostas de campanha, como o fim da escala 6×1. O El Niño também deve pressionar os preços dos alimentos, elevando o IPCA do próximo ano. Para o Banco Central, a combinação será delicada: uma economia que perde fôlego, mas uma inflação que segue bem distante da meta.
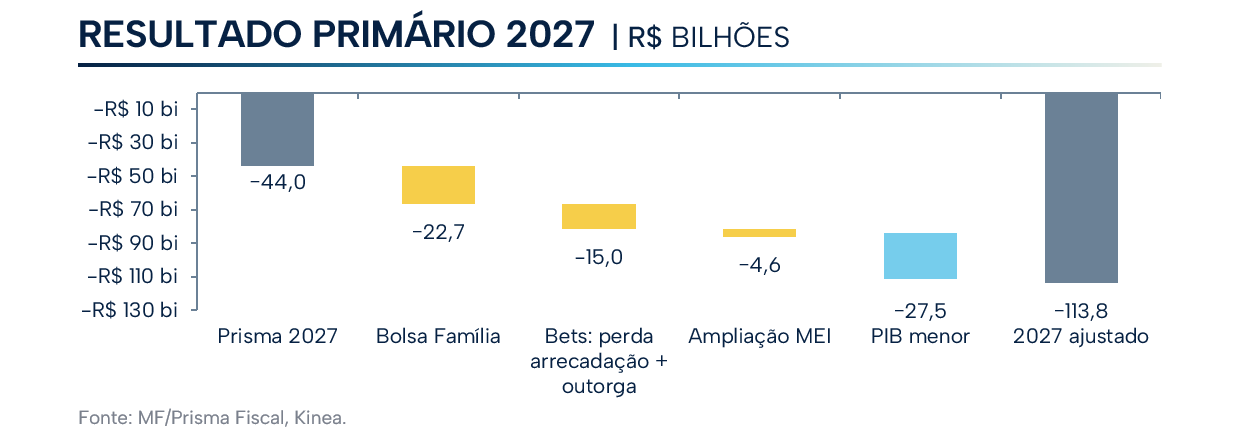
Se o aperto financeiro empurra o barco para ondas mais fortes, as promessas que ajudaram na travessia eleitoral tornam ainda mais difícil corrigir o rumo. Somadas à perspectiva de menor crescimento, essas medidas devem piorar em cerca de 67 bilhões de reais o resultado primário inicialmente projetado para 2027. Com isso, o déficit chegaria a 111 bilhões de reais, ou 0,8% do PIB – mais que o dobro dos 44 bilhões de reais esperados para 2026.
O ajuste fiscal é o grande peixe que o governo terá de trazer a bordo. Cerca de 90% da despesa é obrigatória, e mexer nas regras que de fato movem o ponteiro, como a indexação do salário mínimo e as vinculações, significa atingir a própria base de apoio. As alternativas compatíveis com o discurso oficial somam pouco mais de 40 bilhões de reais e, mesmo adotadas em conjunto, não fecham a conta. Para isso, serão necessárias reformas estruturais.
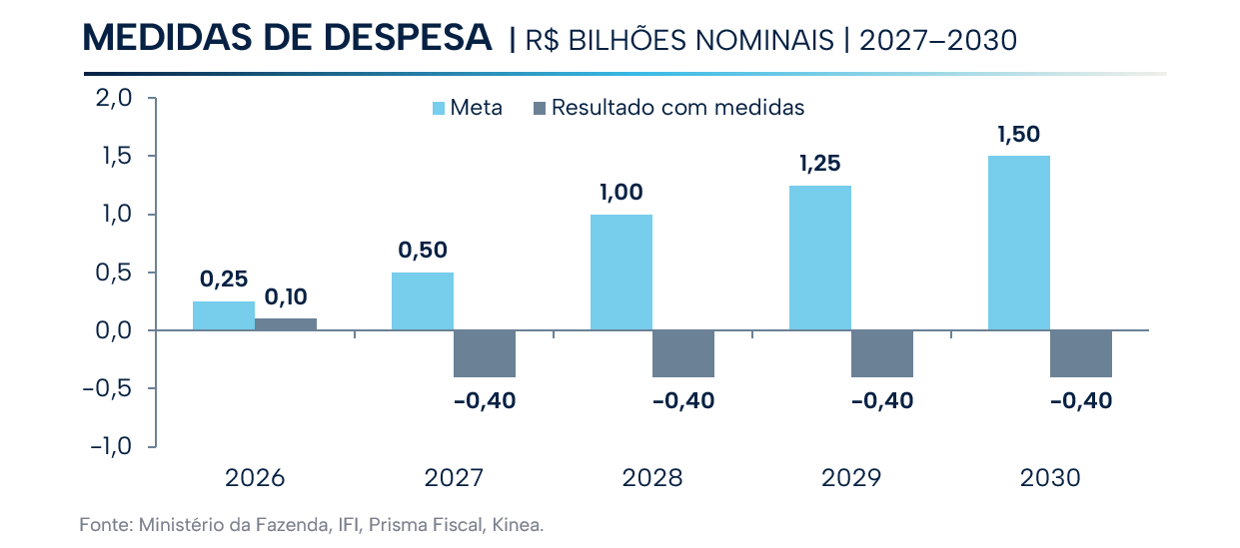
Estimamos que recuperar a credibilidade das regras fiscais exija um ajuste de 100 a 150 bilhões de reais. A linha lançada até aqui, porém, é curta: as medidas politicamente mais simples cobrem apenas parte do esforço necessário. Mesmo que o governo consiga trazer a bordo as mais difíceis, o ajuste ainda ficaria abaixo desse intervalo e seria insuficiente para cumprir a meta de 2027.
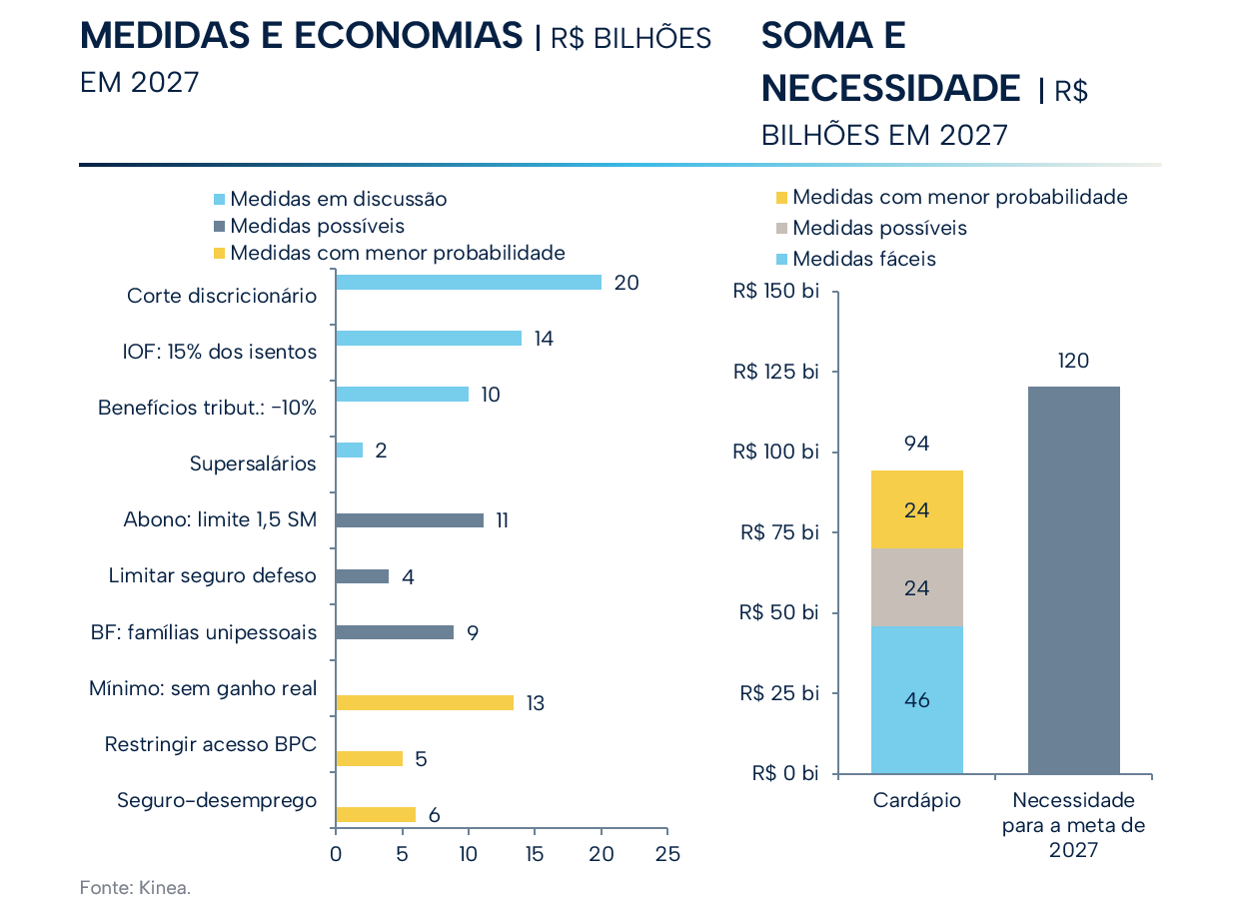
O choque de credibilidade é especialmente relevante para mostrar alinhamento com o arcabouço fiscal. As regras previam uma melhora do resultado primário a cada ano, mas os resultados efetivos têm ficado sucessivamente abaixo do prometido. Retomar essa trajetória seria o primeiro sinal concreto de compromisso com a sustentabilidade das contas públicas.
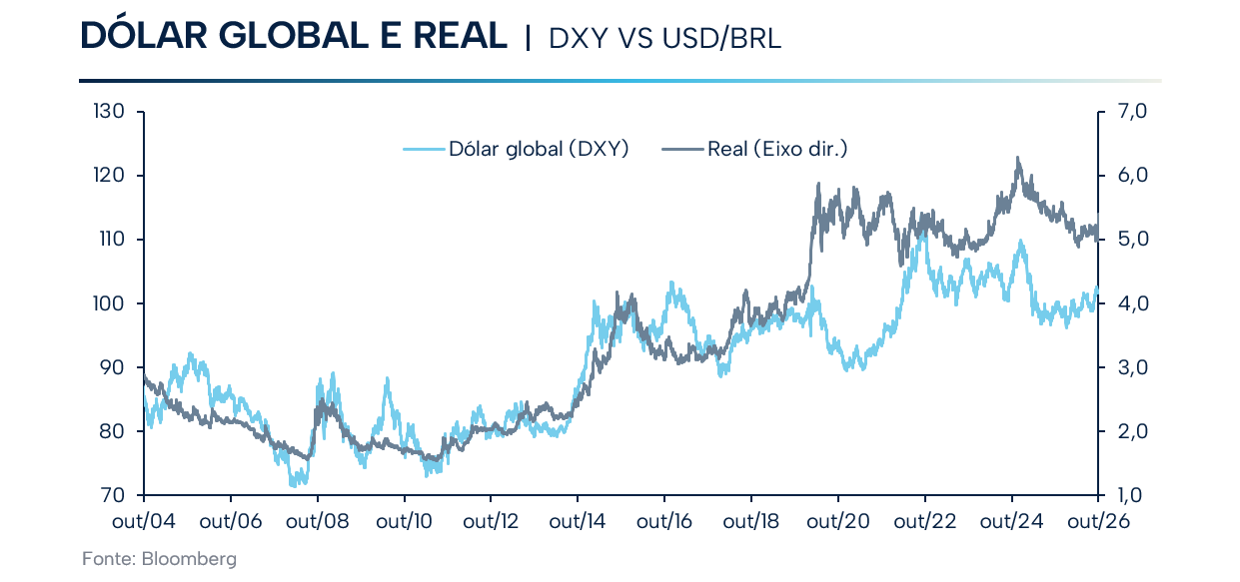
A quarta lição é que os tubarões vêm pelo sangue. A depreciação do real pressiona a inflação, que deve superar 5%. O aumento da inflação pressiona a curva de juros, que sofre retroalimentação pelo próprio nível de endividamento, que eleva o prêmio exigido para financiar o país.
Juros altos freiam a atividade, reduzem a arrecadação e aumentam o déficit primário, além de inflar o nominal. Quem tem dívida alta sangra mais: com a dívida bruta a caminho de 87% do PIB, cada choque de confiança se realimenta.
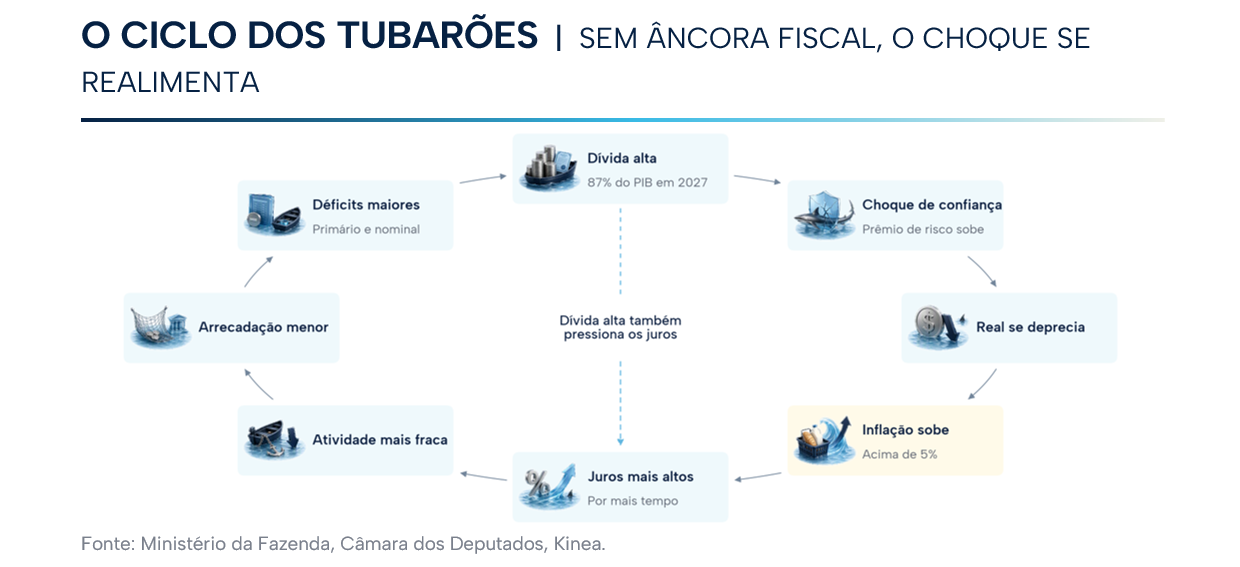
Nessa dinâmica, sem um choque de credibilidade que reancore o fiscal, os juros e a desaceleração do crescimento passam a devorar o próprio ajuste.
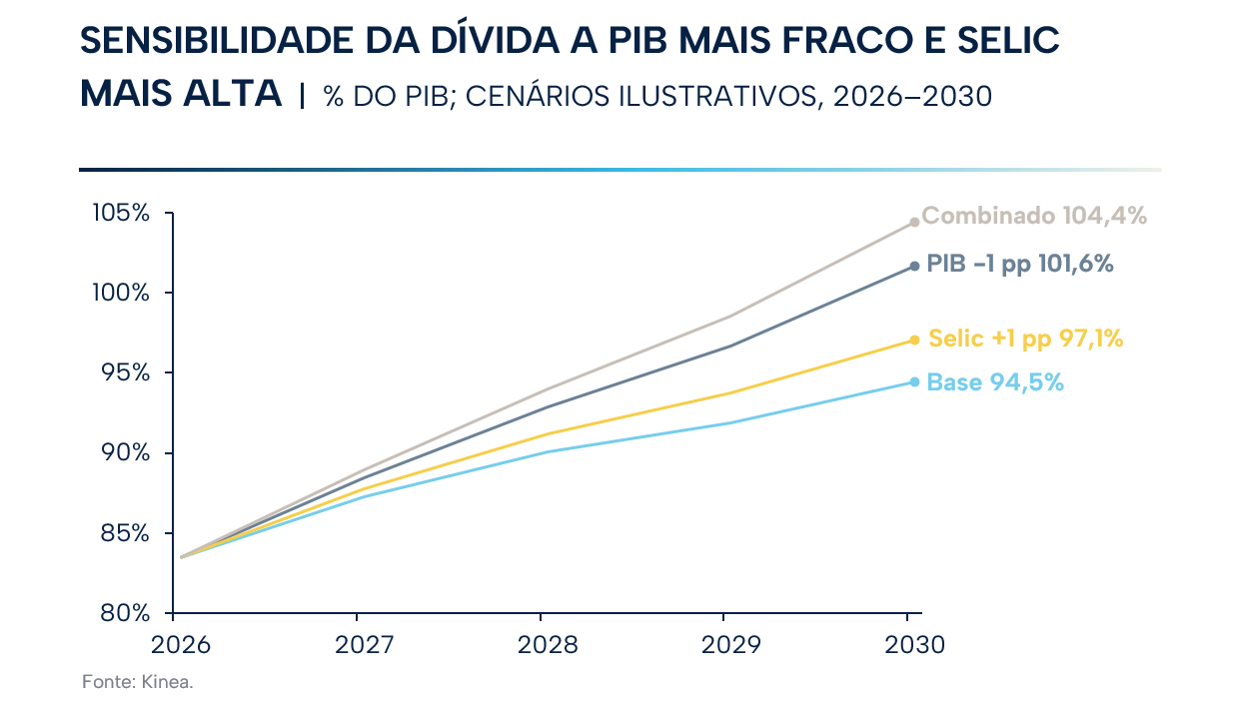
Um ajuste pequeno e lento chegaria à praia como o peixe de Santiago: só com o esqueleto. Ganharíamos a batalha e perderíamos a guerra. Crises de confiança geralmente são geradas aos poucos, mas recorrentemente tem catalisadores externos.
E, no cenário atual, temos a perspectiva de altas adicionais de juros na maior parte do mundo desenvolvido, em meio a turbulências geopolíticas que encarecem a energia e os bens. É exatamente esse risco que precisamos evitar. Se a maré externa ajudar, melhor. Mas a lição de 2003 vale de novo: a sorte só favorece quem está preparado.
A última lição está no fim do livro. Santiago volta destruído, mas não derrotado, e o menino que pescava com ele promete voltar ao mar a seu lado, porque ainda tem muito a aprender. Lula não precisa provar mais nada sobre resistência. O que está em jogo na última travessia é que tipo de legado ele trará para casa: um barco ancorado e estável ou um esqueleto na praia. Quem não tem fiscal não tem âncora, e quem não tem âncora não escolhe o rumo.
INTELIGÊNCIA ARTIFICIAL: UM PEIXE MAIOR QUE O BARCO
Santiago fisga um peixe maior que o próprio barco e passa dias sendo arrastado por ele. O ciclo de inteligência artificial tem algo dessa analogia: o financiamento requerido para data centers e chips carrega o barco do crédito global em direção à mares nunca antes navegados.
Nos últimos meses, voltou-se a discutir se a I.A. poderia destruir o mundo. Nossa pergunta é mais prosaica: se, antes disso, ela não destrói os investidores. O primeiro sinal veio das receitas. A OpenAI informou a investidores receita anualizada de cerca de 50 bilhões de dólares em setembro, 20 bilhões de dólares abaixo do número que circulava. Na Anthropic, a receita do terceiro trimestre cresceu 46% sobre o segundo, depois de mais que dobrar no trimestre anterior.
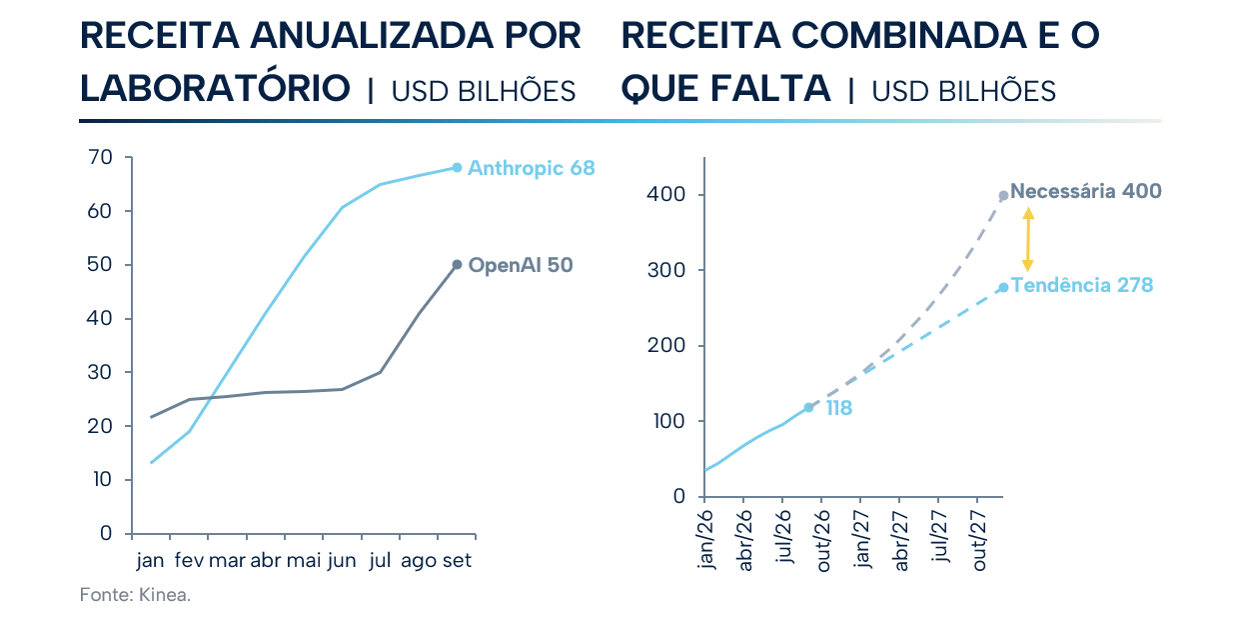
Estimamos que cerca de 400 bilhões de dólares de receita anualizada combinada das duas empresas sejam necessários para estabilizar o mercado. Partindo de 118 bilhões de dólares em setembro, seria preciso crescer quase 8.5% ao mês até o fim de 2027. Se a desaceleração do último trimestre continuar, a receita combinada converge para perto de 280 bilhões de dólares, 30% abaixo do necessário.
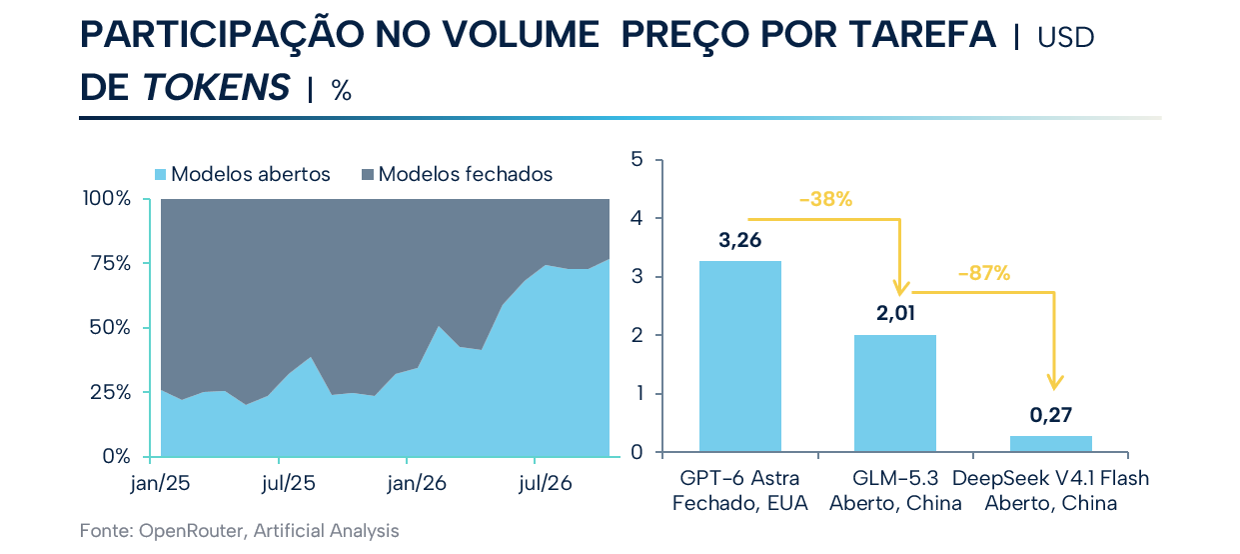
O preço do token também não ajuda, os modelos abertos, sobretudo chineses, avançam com preços até cem vezes menores. No OpenRouter, a DeepSeek mais que triplicou sua fatia do volume de tokens em seis meses, de 6% em março para 21% em setembro, e os modelos americanos caíram de cerca de 70% para 30% em um ano.
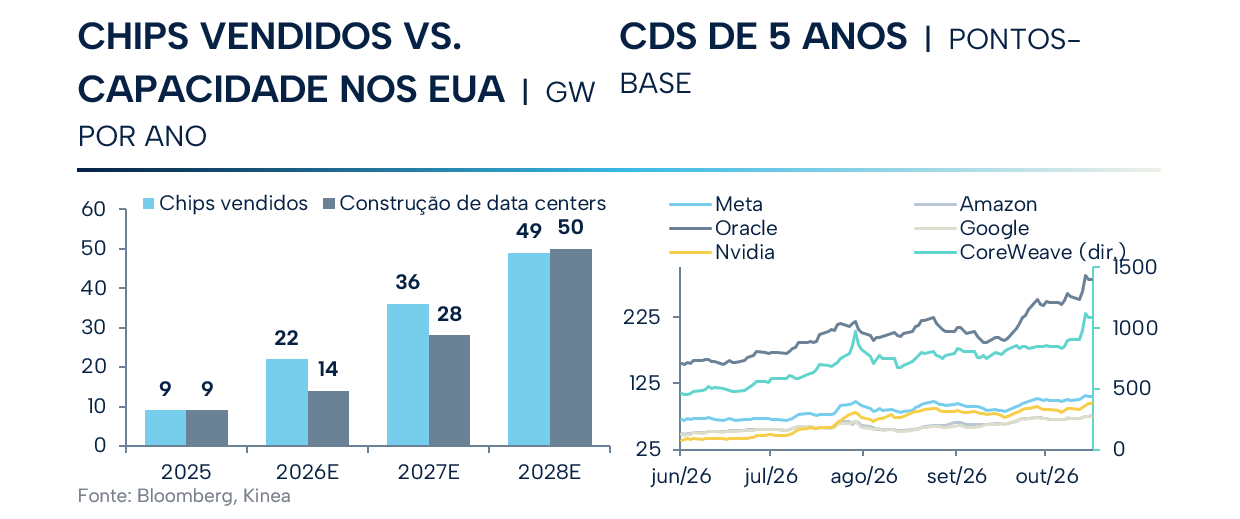
No lado físico, a conta também aperta. Para 2027, as estimativas apontam cerca de 28 GW de nova capacidade de data centers nos EUA, enquanto os chips de IA vendidos no mundo equivalem a 55 GW. A diferença precisa ser absorvida fora dos EUA ou vira estoque à espera de energia.
O financiamento fecha o círculo. As grandes empresas de tecnologia já destinam perto de 90% do fluxo de caixa operacional ao capex e emitiram cerca de 229 bilhões de dólares em dívida em 2026 até o 3T26, mais que o dobro de todo o ano passado. Na margem, o crédito começou a cobrar: o CDS de cinco anos da Oracle bateu recorde, perto de 280 pontos, e o da CoreWeave passou de 1.000.
Diante disso, saímos da grande maioria das posições em inteligência artificial. Em agosto, a restrição de oferta nos mantinha posicionados; o que mudou foi a demanda que paga a conta. Voltaremos quando houver caminhos concretos de reaceleração das receitas e quando o CDS das empresas mais à margem desse ciclo se normalizar.
COMMODITIES: O MAR COBRA O SEU PREÇO
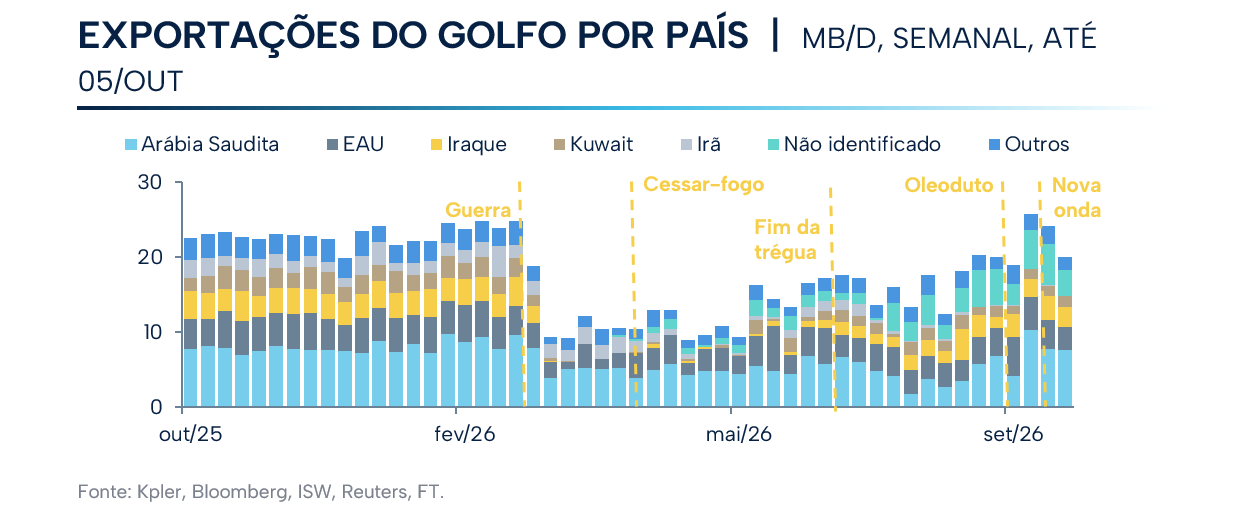
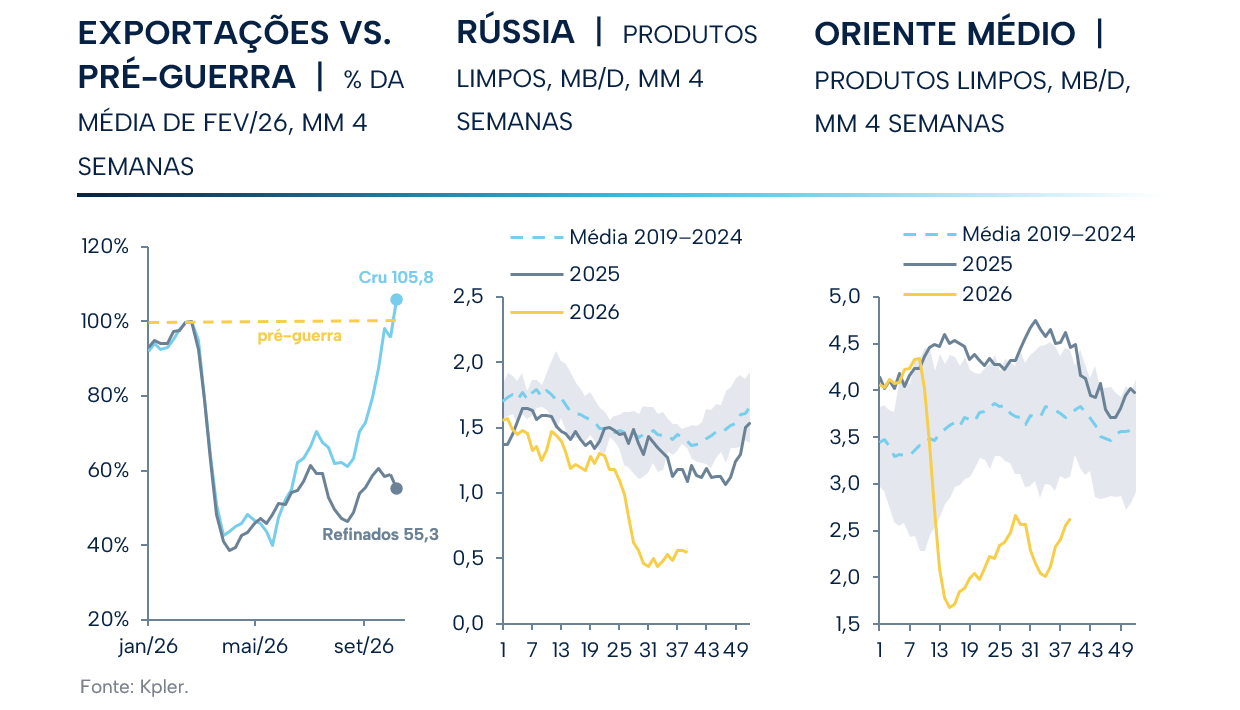
No mar de Hemingway, ninguém controla as correntes, o pescador só escolhe se quer atravessá-las ou não. No petróleo, de forma similar, a rota que importa passa pelo Estreito de Ormuz, e o fluxo por ali havia se normalizado em boa parte de setembro. Escoltas americanas e transferências entre navios devolveram as exportações de petróleo bruto do Oriente Médio ao nível de antes da guerra, e em alguns dias mais de 20 milhões de barris cruzaram o estreito.
O Irã reagiu. Desde o fim de setembro, os ataques a navios voltaram a ser quase diários, e dois cargueiros afundaram em 24 horas. A intensificação dos ataques põe em xeque a estratégia de normalização do estreito.
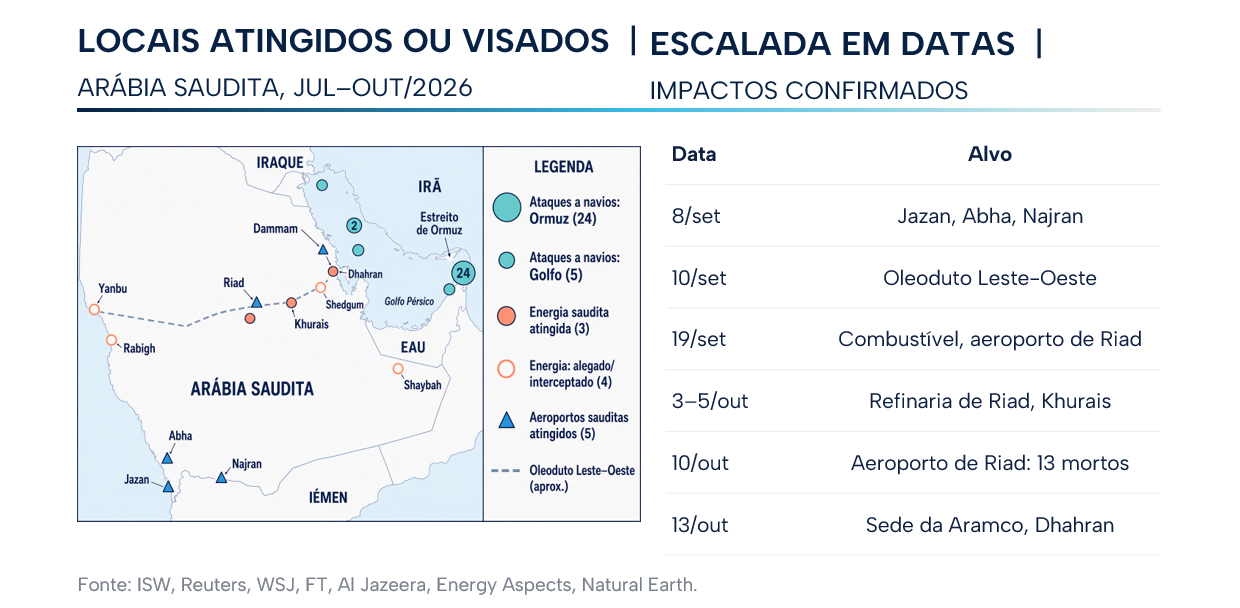
A escalada também veio pelo sul. Os Houthis, no Iêmen, ampliaram os ataques à Arábia Saudita e reivindicaram 23 ações só nos primeiros 14 dias de outubro, contra aeroportos, instalações de petróleo e gás e o porto de Yanbu, saída do oleoduto que hoje substitui parte de Ormuz.
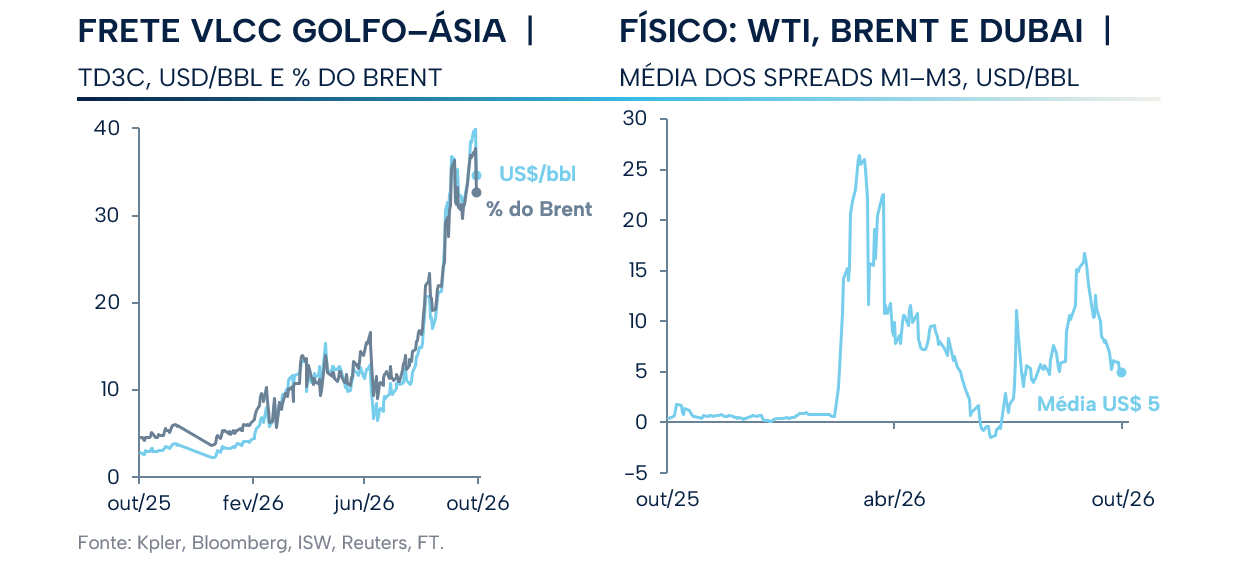
Um sintoma claro dessa escalada é o frete. Levar um barril do Golfo à Ásia em um superpetroleiro passou a custar cerca de 36 dólares no início de outubro, mais de cinco vezes o nível anterior à guerra. Para as regiões exportadoras, o frete deixou de ser detalhe: hoje equivale a cerca de 35% do preço do Brent, ante 7% antes do conflito.
Diesel e gás natural liquefeito ensaiaram uma normalização em setembro, mas voltaram a subir com a escalada. No diesel, o problema é a logística: tirar derivados do Golfo exige uma frota mais complexa que a de petróleo bruto, e as exportações de produtos por Ormuz seguem a uma fração do normal. Somadas, as exportações de diesel da Rússia e do Oriente Médio caíram 61% em um ano.
Na Rússia, Trump deixa a Ucrânia de lado e negocia com Putin a volta das exportações. As refinarias russas se mostraram mais resilientes do que se esperava, e o governo suspendeu parcialmente o veto às vendas externas, mas a retomada é lenta. Na mesma linha, sob pressão da Casa Branca, o G7 acertou a liberação de mais 100 milhões de barris de estoques de emergência pela Agência Internacional de Energia, com prioridade para o diesel.
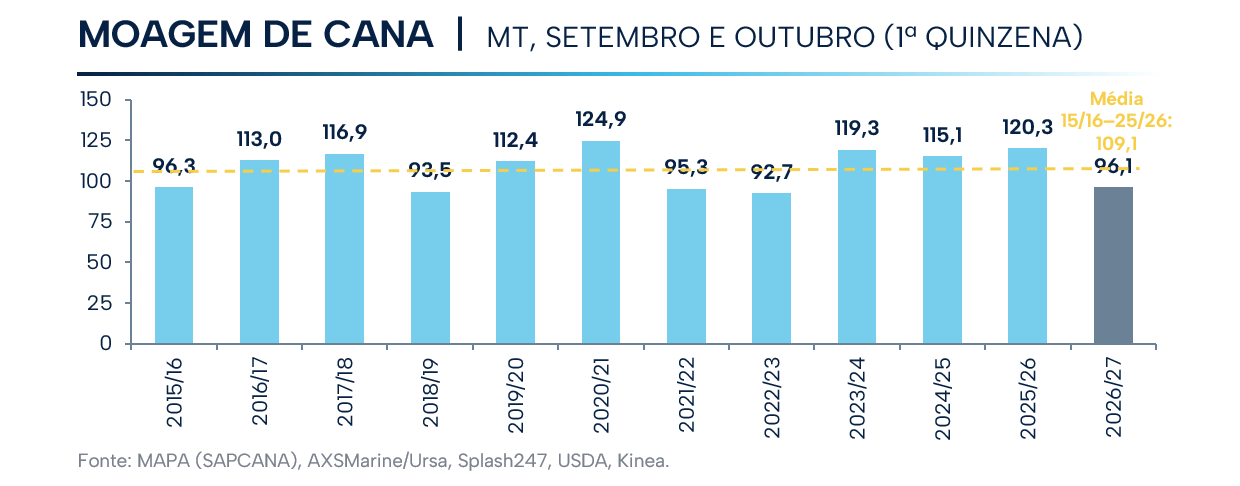
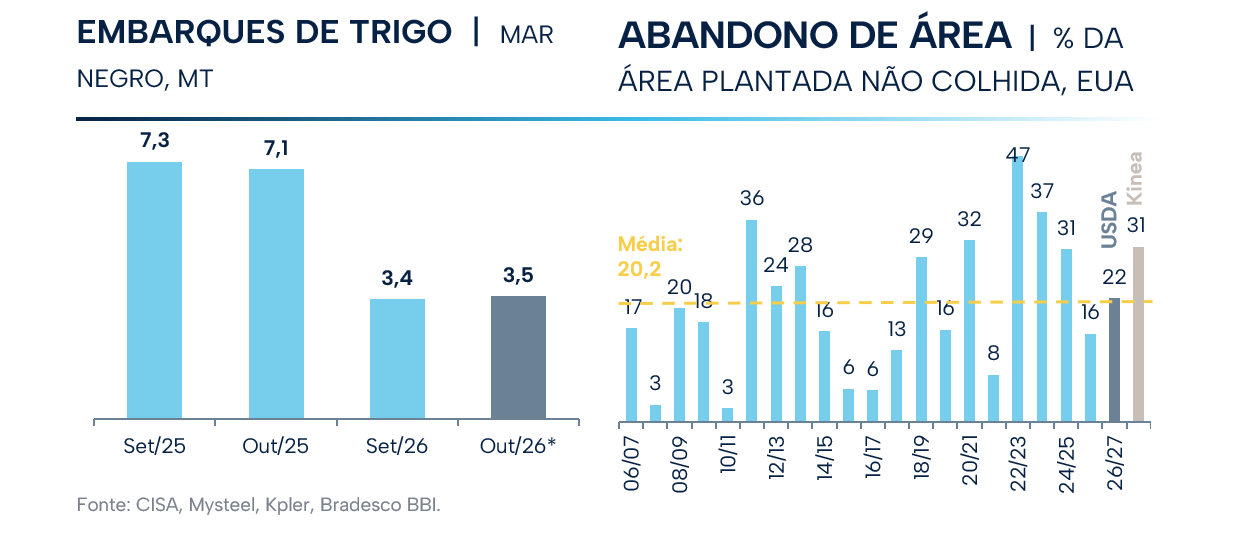
Nas agrícolas, a moagem de cana no Centro-Sul segue prejudicada pelas chuvas associadas ao El Niño. Na primeira quinzena de setembro, foram 30 milhões de toneladas, perto do mínimo histórico de 2015, e a produção de açúcar foi a menor para o período em sete anos, o acumulado desde então está em patamar baixo historicamente. Nos grãos, a guerra entre Rússia e Ucrânia derrubou os embarques de trigo do Mar Negro em cerca de 50%.
O algodão ganha demanda na ponta. Com o petróleo caro, o poliéster encareceu pela primeira vez em anos, o que melhora a competitividade da fibra natural. Na oferta, o abandono de área nos Estados Unidos por condições climáticas deve subir, nas nossas estimativas, para cerca de 31% nesta safra, versus 22% esperado pela USDA.
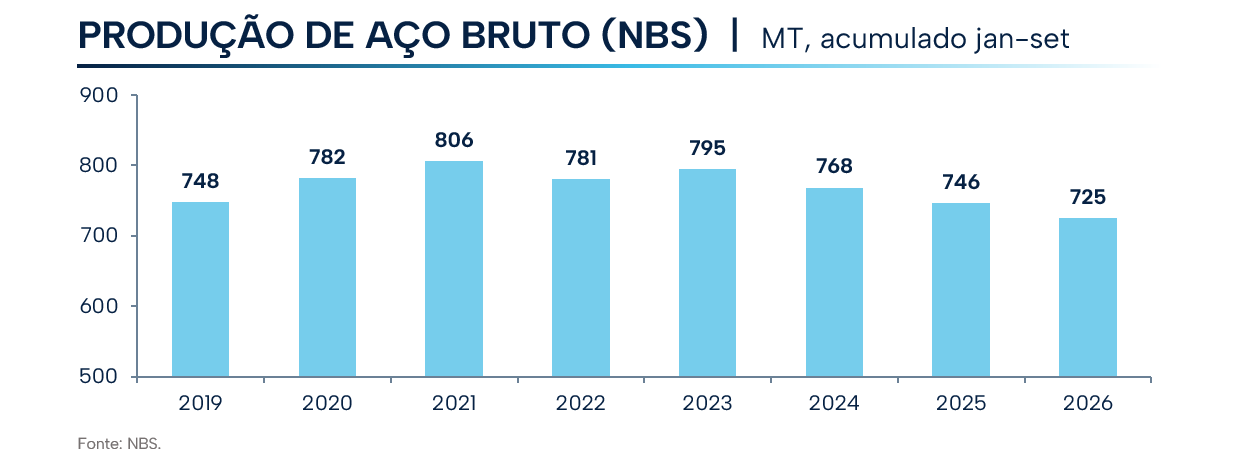
Nos metais, o minério de ferro segue em um mercado desafiador. A produção de aço na China cai 2,9% no ano até setembro, e a rentabilidade das siderúrgicas desabou: em meados de setembro, só 8% dos altos-fornos davam lucro. Do outro lado, Simandou acelera produção, anualizando cerca de 50 milhões de toneladas no mês de setembro: oferta nova chegando quando a demanda encolhe.
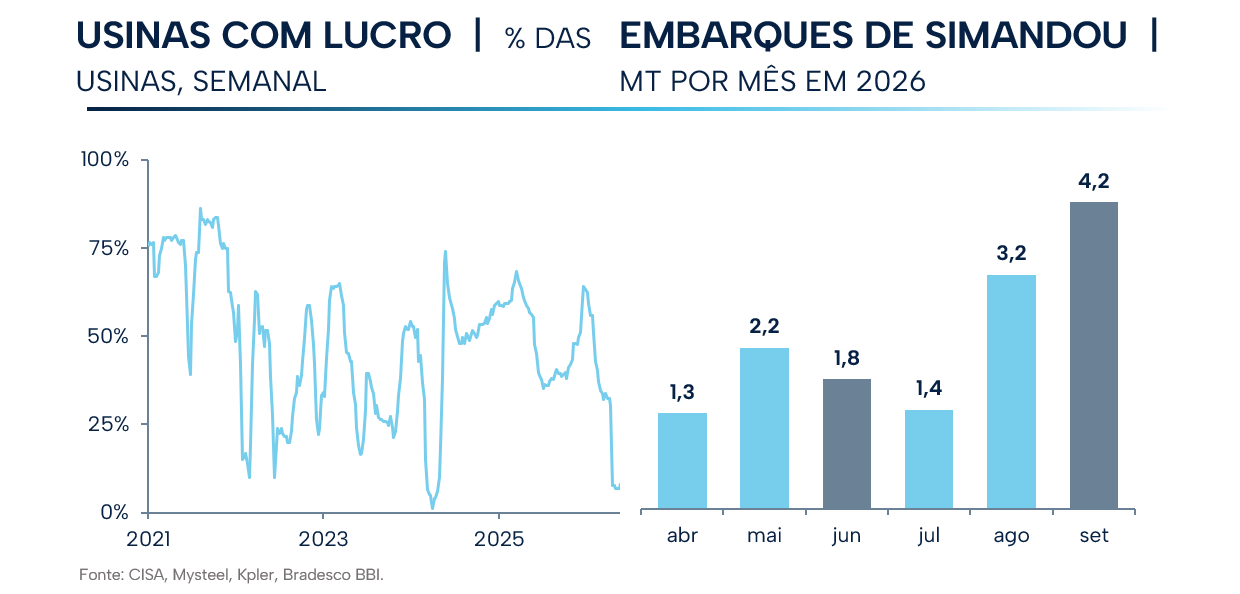
Santiago aprende que o mar dá e o mar cobra. No petróleo, a cobrança vem em frete, seguro e risco; nas agrícolas, a conta vem do clima; no minério, da China.
INTERNACIONAL: FED TEM QUE DAR LINHA SEM ARREBENTAR
Como antecipado, as principais economias do mundo continuam enfrentando perspectiva de juros elevados, seja pela inflação criada pela crise energética que já dura 9 meses, ou pelos questionamentos fiscais e as emissões de dívida privadas para financiar o ciclo de investimentos em inteligência artificial.
O duelo entre aperto financeiro e inflação acaba sendo determinante para a definição das ações monetárias. Por enquanto, a resiliência da atividade econômica e a continuidade do petróleo elevado têm dificultado a vida dos Bancos Centrais. Entretanto, o aperto monetário já realizado deve quebrar esse balanço na direção de uma atividade menos resiliente e efeitos mais positivos sobre os núcleos inflacionários.
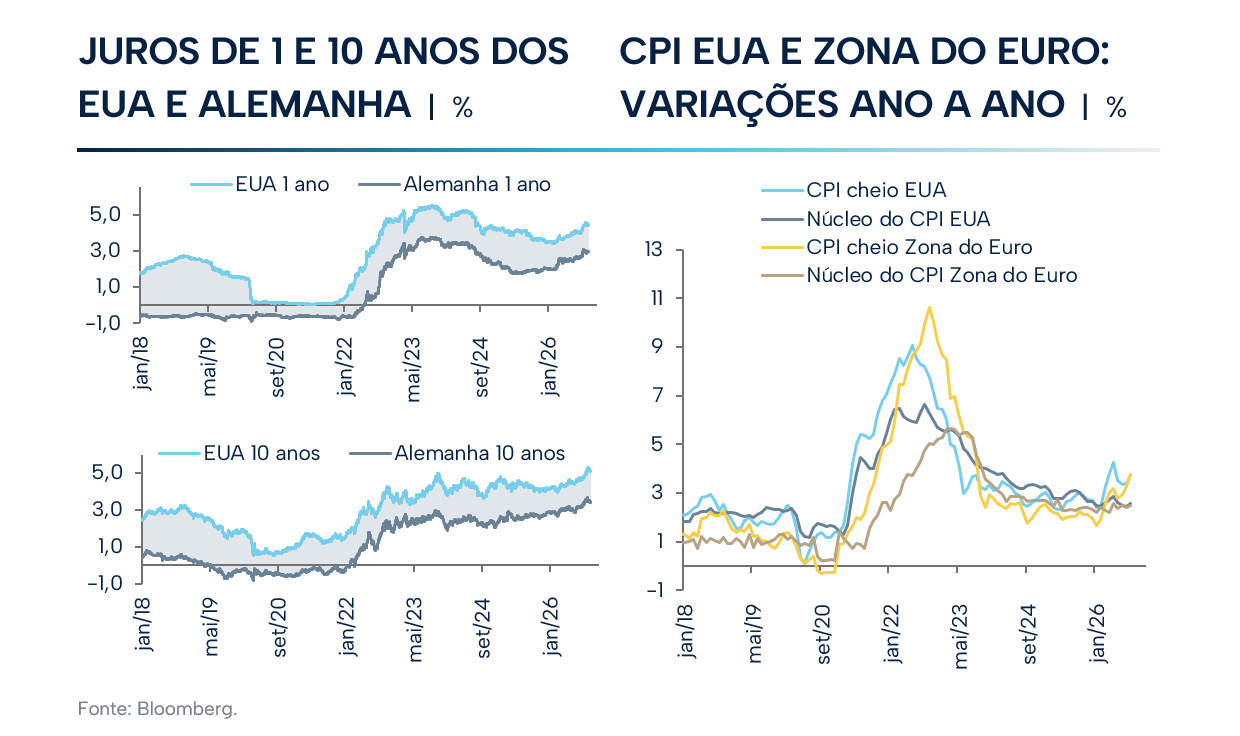
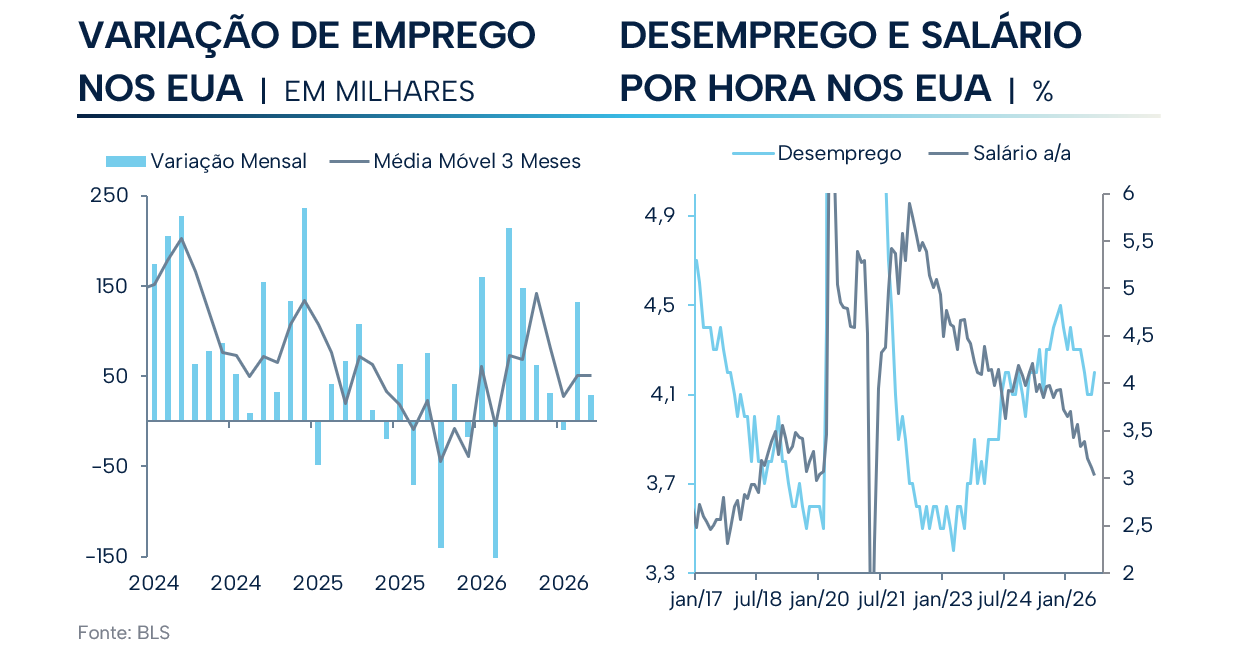
A economia americana segue resiliente, mas sem sinais de superaquecimento. O mercado de trabalho continua crescendo em ritmo suficiente, ainda que moderado, com o menor crescimento da população economicamente ativa sob baixa imigração.
Em média, 51 mil empregos foram criados por mês, com o desemprego em 4,2%, abaixo dos 4,4% de um ano atrás. O ambiente de baixa contratação e baixa demissão ainda mantêm salários em desaceleração: o ganho médio por hora subiu 3,0% em 12 meses, o menor ritmo desde 2021 e próximo da média da década anterior.
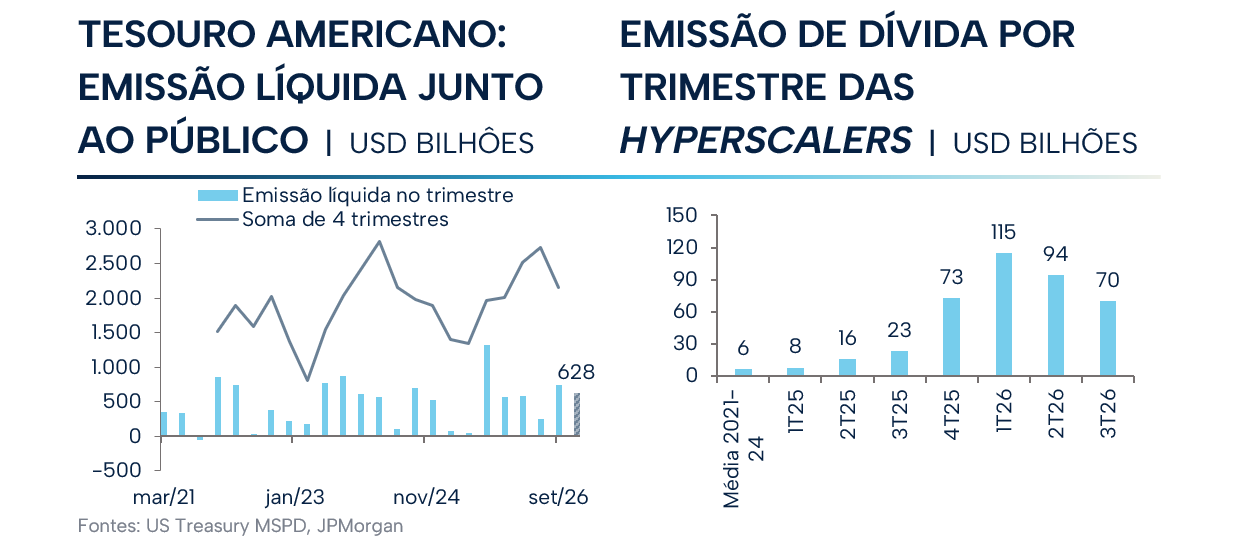
A I.A. continua sendo o principal motor do PIB, diretamente pelo investimento e indiretamente pela valorização dos ativos, que alimenta o consumo via efeito riqueza. Isso sustenta a atividade, mas tem um custo: o financiamento dos data centers disputa com o governo a mesma poupança.
As hyperscalers emitiram cerca de 115 bilhões de dólares em dívida só no primeiro trimestre, contra uma média de 7 bilhões de dólares por trimestre entre 2020 e 2024, enquanto o Tesouro tomou 2,7 trilhões de dólares do público em quatro trimestres e prevê mais 1,4 trilhão de dólares no segundo semestre.
A inflação, por outro lado, não permite que o Fed baixe a guarda. O CPI subiu 0,6% em setembro, a partir do aumento de gasolina, e 3,7% em 12 meses, com o núcleo vindo acima do esperado. A surpresa, porém, concentrou-se em moradia, puxada por aluguel, justamente quando o mercado imobiliário esfria. Nesse contexto, avaliamos que o Fed deve considerar com calma os próximos dados para calibrar os movimentos.
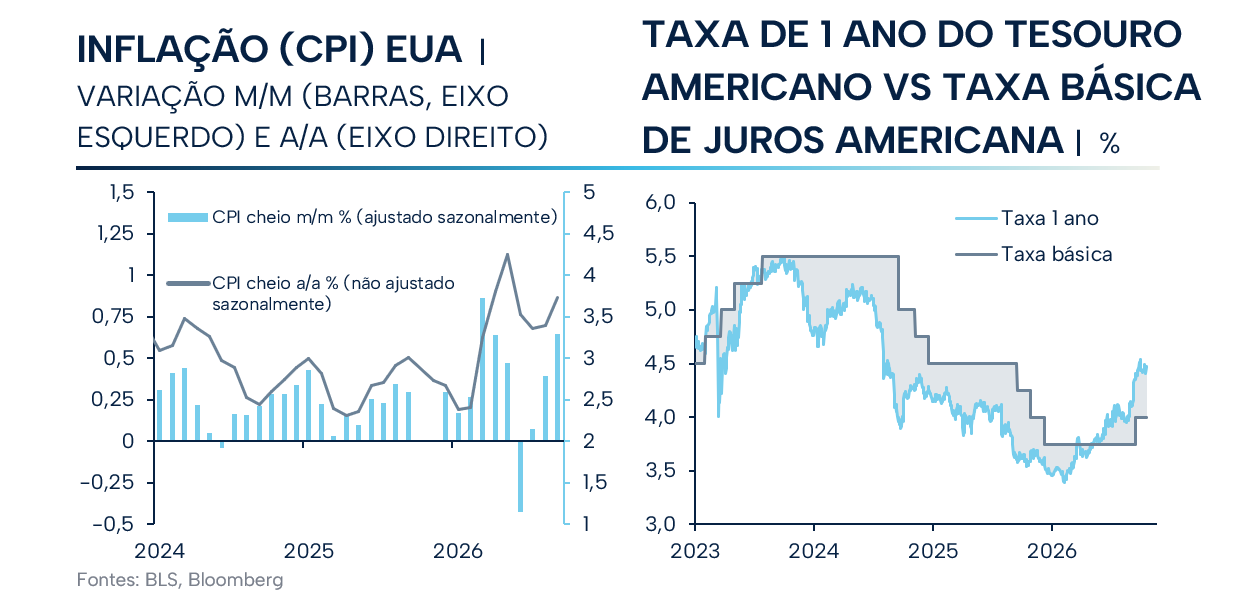
Estamos sem exposições relevantes nos EUA, mas julgamos que um Fed agindo em ritmo moderado, com uma economia sem sinais de sobreaquecimento, retira a urgência de medidas mais duras de outros Bancos Centrais. Seguimos aplicados em juros no Reino Unido e na Nova Zelândia. Até aqui, a cauda de alta da energia parece controlada, e uma reversão favoreceria muito nossa posição. Se, ao contrário, o aperto monetário continuar, o efeito sobre a atividade aliviaria a pressão sobre a curva de juros.
Na ponta longa, o rendimento médio dos títulos públicos no mundo passou de 4%, o maior desde 2000. Agora, o mercado se pergunta se essa abertura se justifica diante de uma possível desaceleração dos investimentos em I.A. e do próprio aperto monetário.
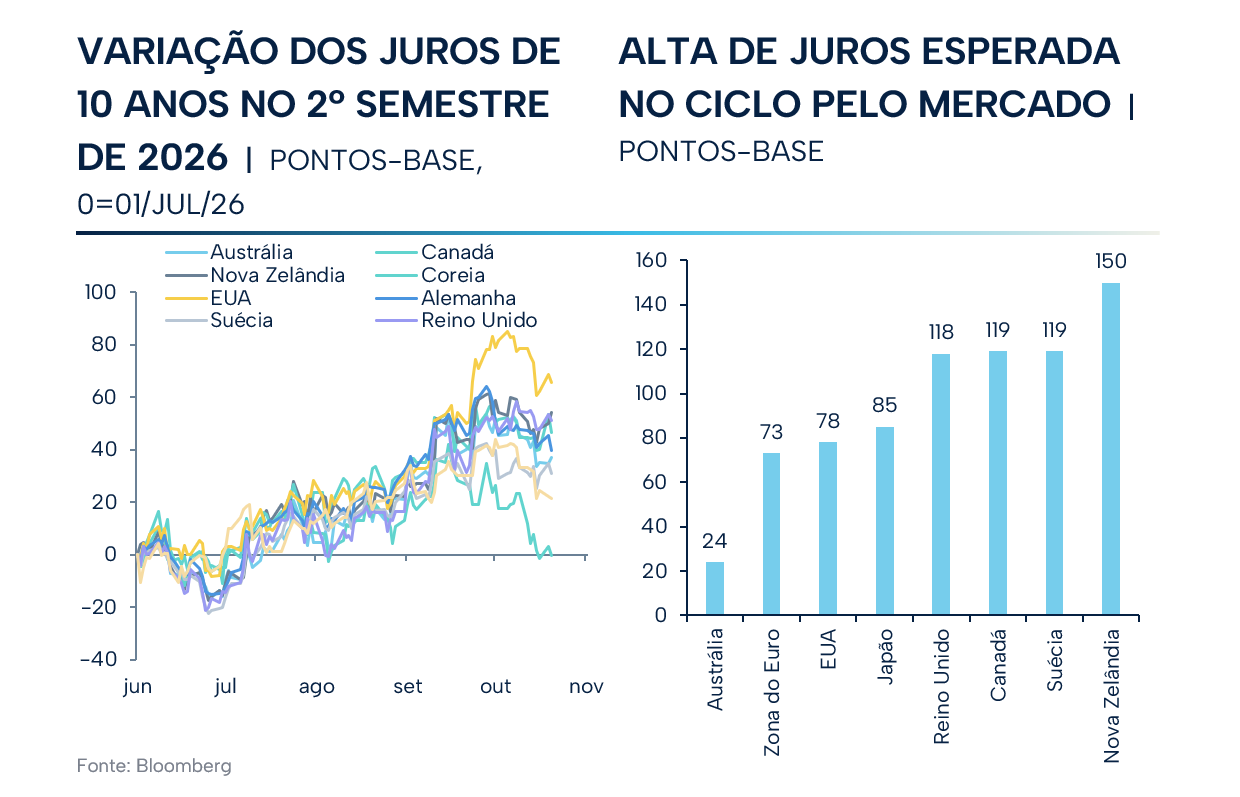
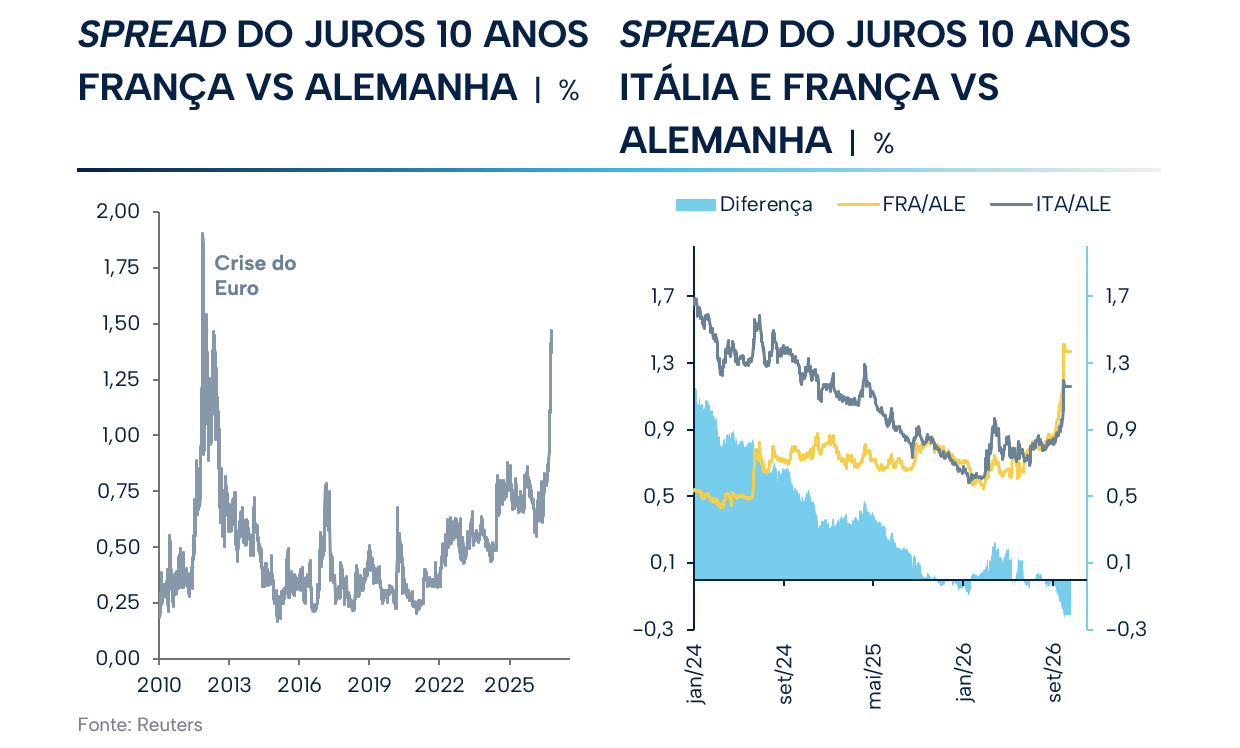
Nos preocupa, particularmente, a situação fiscal da França, a qual poderia abrir espaço para uma postura mais cautelosa do BCE. O prêmio da dívida francesa sobre a alemã chegou a cerca de 150 pontos-base no início de outubro, o maior desde 2011, e o país passou a pagar mais que a Itália.
Marine Le Pen respondeu com uma proposta de orçamento mais dura que a do governo atual. A credibilidade, porém, é baixa: o plano depende de cortar repasses à União Europeia e de arrecadar mais com ganhos de eficiência, e ainda propõe reverter a reforma da previdência.
Como consequência do aperto monetário mencionado e efeitos da crise fiscal francesa sobre o crédito europeu, seguimos vendidos no euro por considerarmos que ambos os efeitos devem pesar sobre as decisões futuras do BCE.
CONCLUSÃO
Santiago volta ao porto com o esqueleto de um peixe enorme amarrado ao barco. A pescaria foi real, o que faltou foi trazer o prêmio inteiro de volta à praia com o navio em segurança. Em nossa analogia, a âncora e o balanço do barco dependem de um ajuste fiscal efetivo.
No caminho, certamente enfrentaremos os tubarões. Os excessos fiscais, por mais populares que sejam, mantêm nosso barco à deriva e sem mobilidade e, já sentimos, nos preços dos ativos de risco, as primeiras mordidas.
O novo governo precisará da experiência e firmeza do velho pescador para se impor ao longo dos próximos meses, transformando o triunfo das urnas em um plano fiscal crível e executando-o mesmo quando não for popular.
Um plano bem executado mais que compensaria, ao longo de quatro anos, os efeitos negativos de uma desaceleração temporária na atividade e possível perda de popularidade no início do mandato. Não deixemos que, como no livro, todo o esforço de Santiago seja perdido ao longo da jornada.
Com nossos sinceros desejos de um futuro melhor para nosso país, estamos sempre à disposição de nossos clientes e parceiros.
Kinea Investimentos