O duelo final da eleição brasileira, um novo Fed e os riscos de I.A.
Em 1986, Highlander levou às telas, com Christopher Lambert no papel principal e Sean Connery como seu mentor, a história de Connor MacLeod, nascido em um clã das Terras Altas da Escócia em 1518, que descobre pertencer a uma estirpe de imortais. São guerreiros que atravessam séculos duelando entre si, eliminando-se mutuamente até que os sobreviventes sejam atraídos para o Encontro, o confronto final.
O Brasil chega ao seu Encontro. Ao longo da última década, duas forças políticas eliminaram sucessivamente seus concorrentes até que a eleição de 2026 se resolvesse em um duelo. De um lado, Lula, o guerreiro de muitas décadas na política brasileira e presidente incumbente. De outro, Flávio Bolsonaro, o jovem desafiante que carrega o nome e a missão do clã. Só pode haver um.
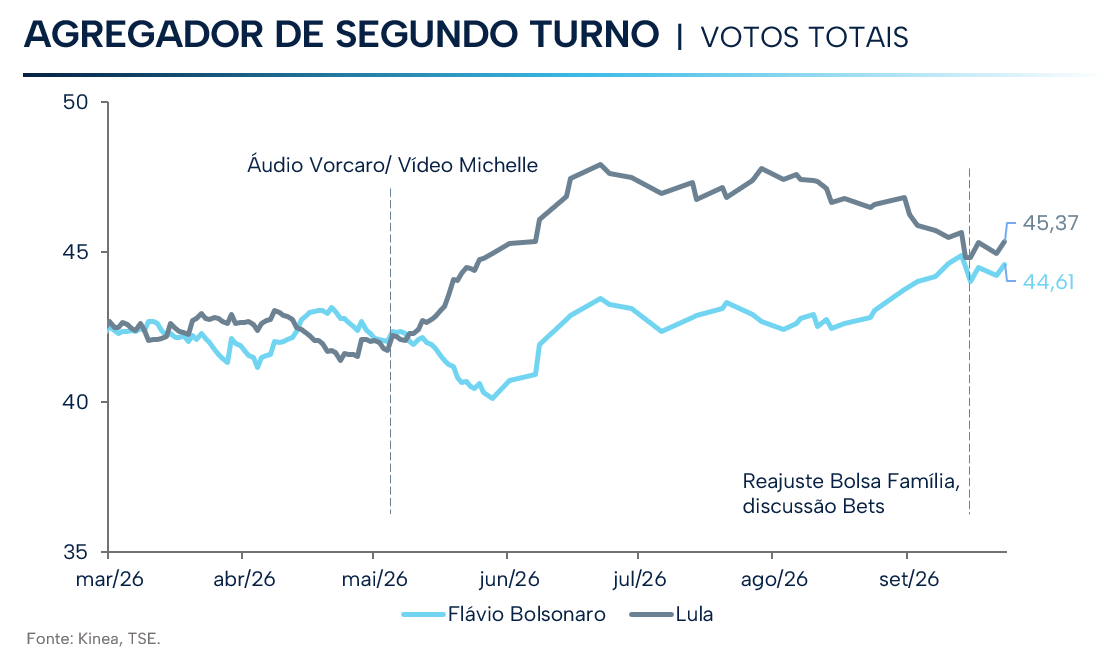
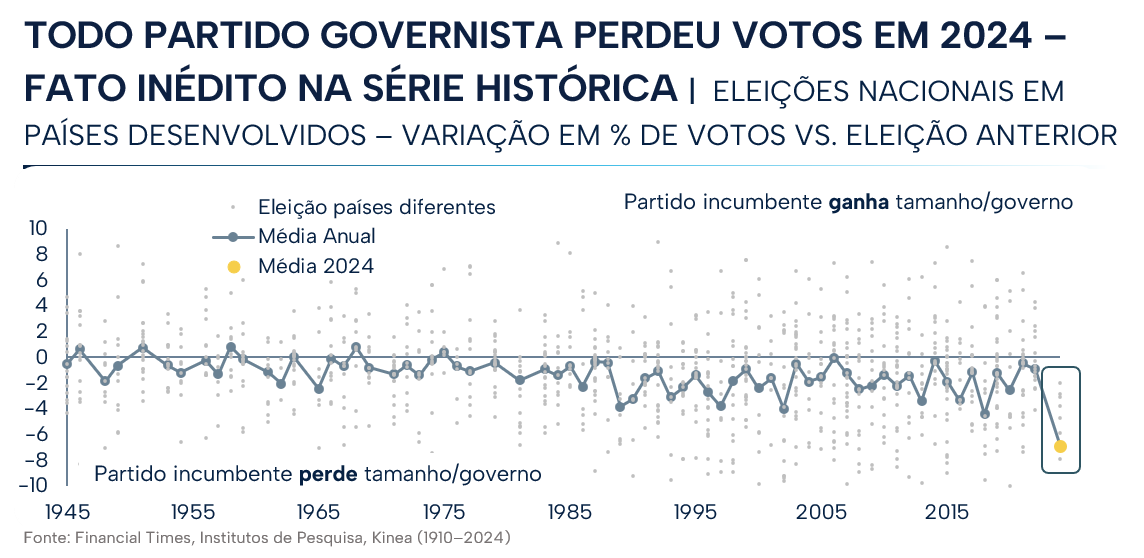
Cada lado enfrenta uma dificuldade distinta. O incumbente disputa em um mundo no qual a incumbência deixou de ser vantagem: redes sociais e insatisfação difusa reduziram, em democracias muito diferentes entre si, a probabilidade de reeleição de quem está no cargo. O desafiante precisa converter rejeição em adesão fora da base consolidada, sobretudo no Sudeste, onde se concentra o eleitorado indeciso.
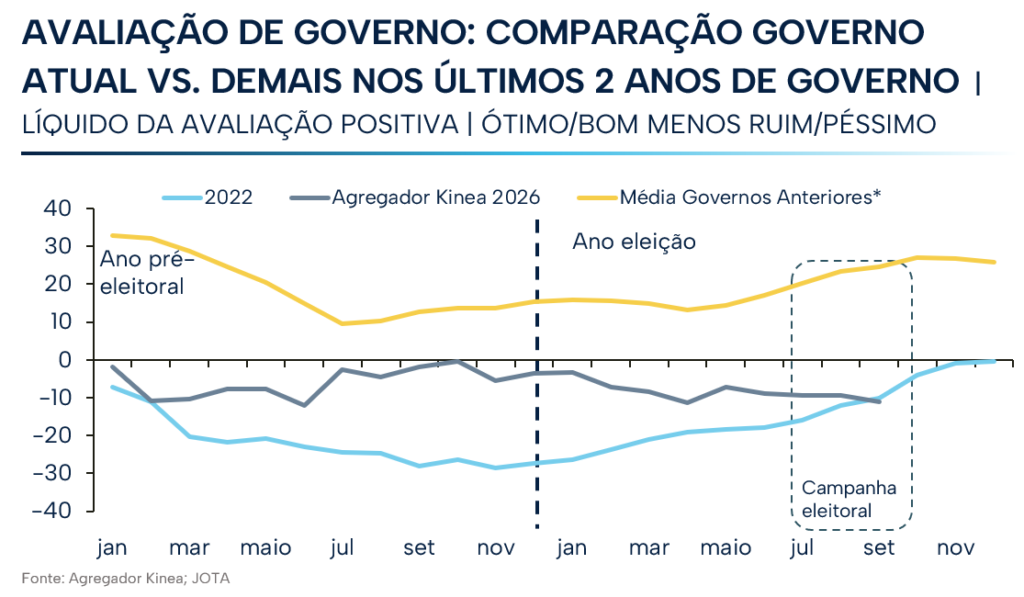
Quem vencer em outubro recebe como recompensa imediata a obrigação de promover um dos maiores ajustes fiscais desde a redemocratização.
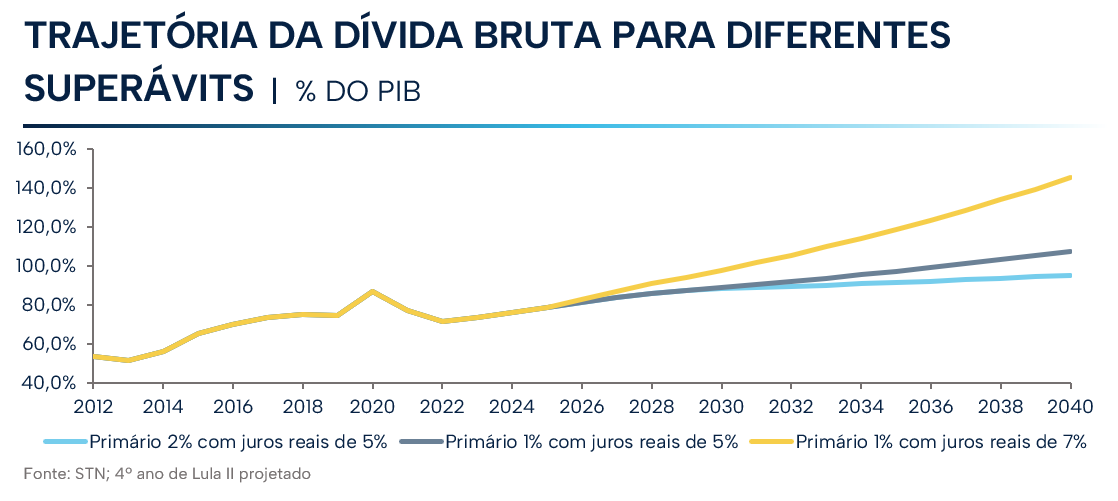
O Orçamento enviado ao Congresso no fim de agosto projeta um superávit primário apenas simbólico para 2027, com a dívida bruta já no maior nível fora do período da pandemia. Nossas simulações indicam que é preciso um resultado primário ao redor de 2% do PIB para estabilizar a trajetória da dívida e, com ela, abrir espaço para que os juros reais finalmente cedam.
O problema não é apenas de tamanho: é de instrumento. O ajuste terá de ser negociado com um Congresso fragmentado que já retém parcela relevante do orçamento discricionário, entre emendas parlamentares e investimentos em execução. O Executivo herda a responsabilidade pelo resultado sem herdar o controle sobre a despesa.
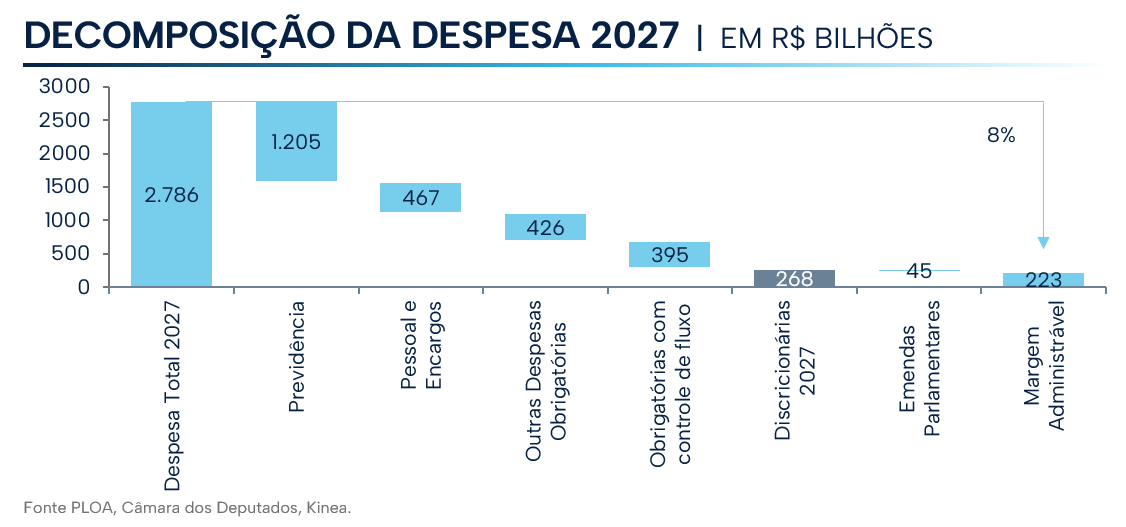
Daí o ponto central desta carta para o Brasil. As medidas são impopulares e o calendário não perdoa: para produzir efeito em 2027, a maior parte precisa ser aprovada no primeiro semestre, com o capital político do eleito ainda intacto. As linhas do debate com o Legislativo terão de ser traçadas antes da posse, entre o segundo turno, em 25 de outubro, e a virada do ano. Nenhuma das duas campanhas apresentou até aqui uma proposta com esse grau de detalhe. Para o mercado, a eleição não se encerra em outubro: encerra-se quando o vencedor disser, com números, como pretende fechar essa conta.
Resta uma última simetria com o filme. Em Highlander, o vencedor do último duelo recebe um Prêmio, e ele é ambíguo: passa a ouvir o que as pessoas de fato querem, através da leitura de seus pensamentos, e paga por isso com a própria imortalidade. Nenhum dos dois candidatos disputará a eleição seguinte. Na política fiscal, essa mortalidade pode ser uma vantagem: quem não corre atrás do mandato seguinte tem menos a perder ao assinar o que precisa ser assinado. Que nosso próximo líder se sinta mortal, e sábio, para os desafios que virão em 2027.
O FED OUVIU A CURVA
O prêmio que encerra a disputa em Highlander é, antes de tudo, a capacidade de ouvir. Mas essa habilidade não pertence apenas ao vencedor do último duelo: é a primeira lição que Connor MacLeod recebe de Ramírez, o mentor vivido por Sean Connery. Um imortal reconhece a presença de outro antes de enxergá-lo, e quem aprende a interpretar esse sinal chega preparado ao confronto.
A curva de juros americana vinha emitindo esse sinal havia meses. A taxa de dois anos manteve-se persistentemente acima da taxa básica, e os vértices longos seguiram em alta. Era a maneira que o mercado encontrou de afirmar que a política monetária estava abaixo do necessário.
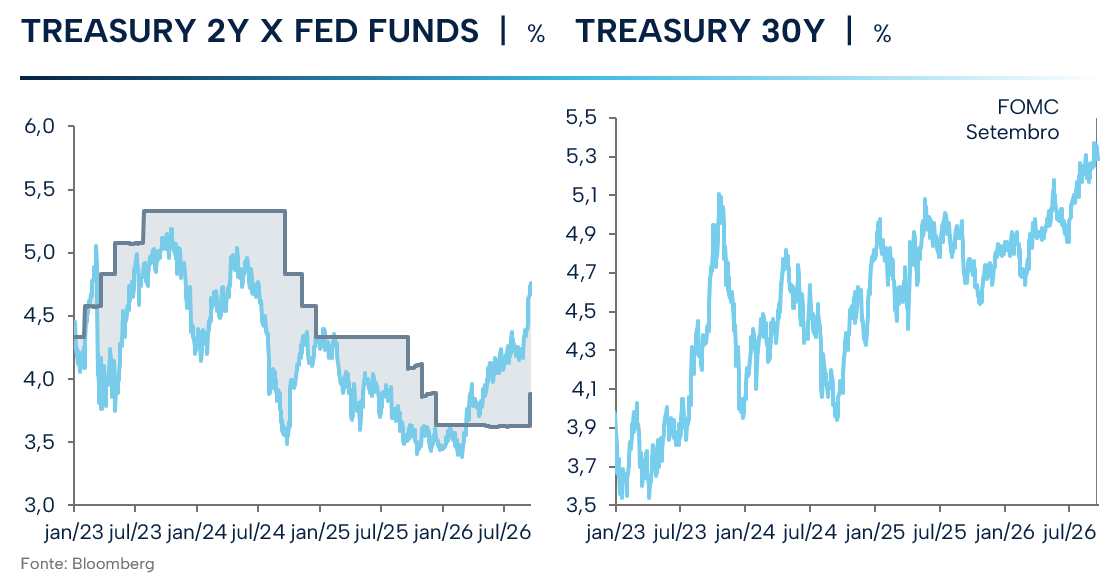
Após um período de ruído e divergência na comunicação do FOMC, Kevin Warsh já havia se posicionado para a alta em Jackson Hole. O que veio depois retirou dele a alternativa de esperar: payroll forte, CPI acima do esperado e elevação no preço do petróleo. A combinação de atividade robusta com pressões inflacionárias ditou a decisão, e a primeira alta de sua gestão saiu por deliberação unânime, a primeira do Fed desde 2023. Novas altas podem vir nos próximos meses, a depender dos dados.
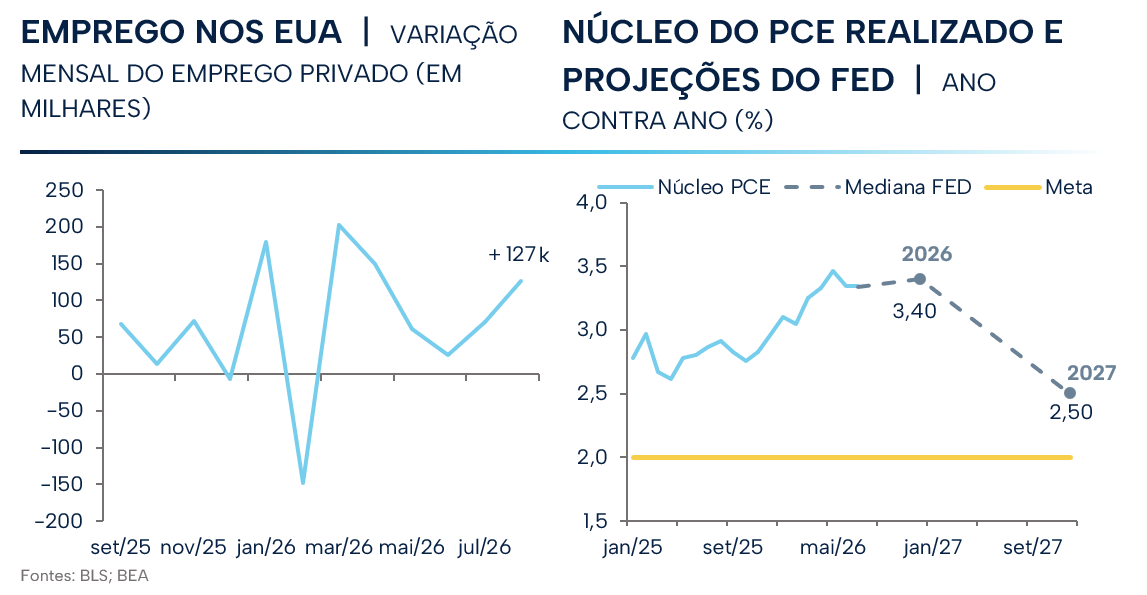
A resiliência da atividade segue mostrando seus sinais, para além do ciclo de investimento em inteligência artificial, e o consumidor segue entregando sua parcela, apoiado em um mercado de trabalho com desemprego estável e viés de queda.
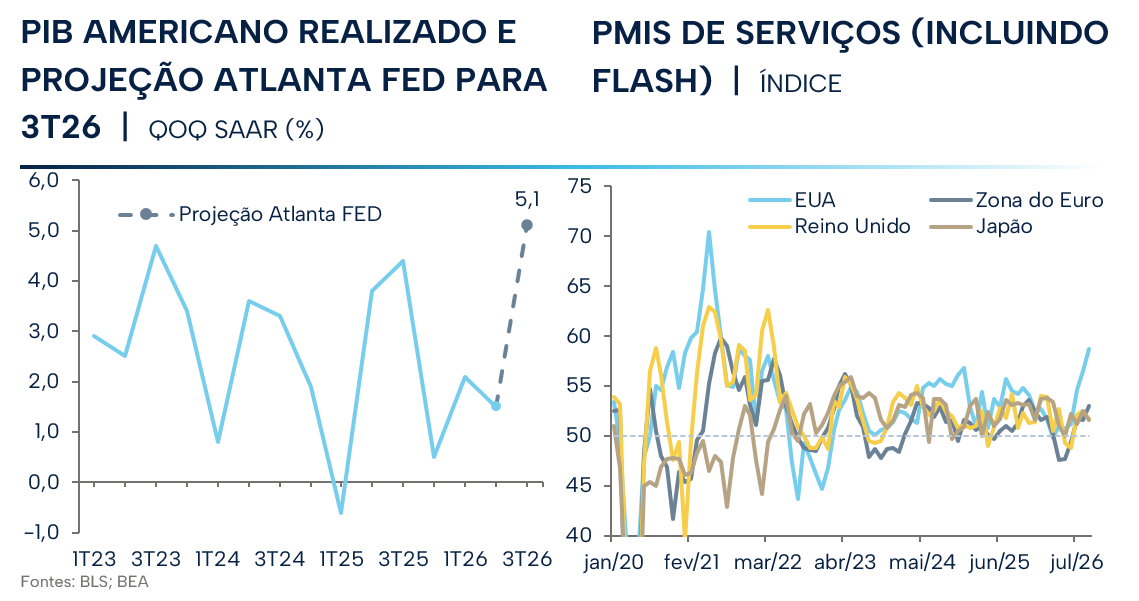
Essa combinação de fatores – atividade forte, petróleo adicionando à inflação e um volume elevado de emissões públicas e privadas – levou o rendimento do título de 10 anos acima de 5%, algo também inédito há duas décadas. O movimento reflete tanto a necessidade de juros mais altos por mais tempo quanto um prêmio de risco um pouco mais alto para o investidor que financia o governo.
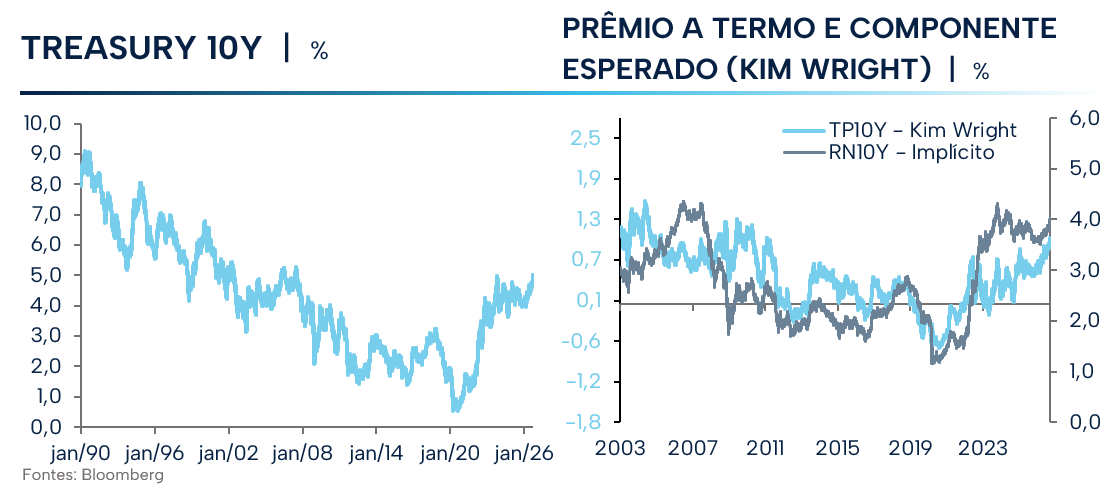
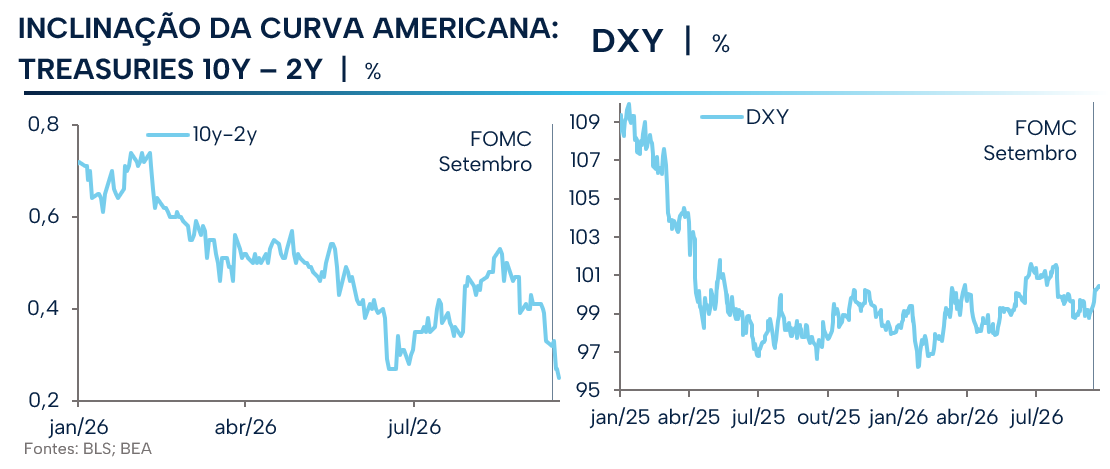
A reação dos mercados sugere que a atuação do Fed foi correta: depois da alta a volatilidade cedeu e o dólar se fortaleceu. Mas a sequência de eventos nos preços de energia e os dados resilientes de atividade acabaram mantendo a pressão sobre as curvas de juros longas de todos os países. Seguimos com viés comprador de dólar contra europeus, apostando na resiliência e dinamismo relativos da economia americana.
Na Europa, o Banco Central Europeu promoveu a segunda alta do ciclo, movido pelo receio do impacto dos combustíveis sobre a inflação, em ambiente de atividade que vem se mostrando resistente ao choque energético. O núcleo permanece equilibrado, ainda que acima da meta, mas com expectativa de aceleração à frente.
Nossa divergência com o mercado está na atividade: conseguimos entender as fontes de crescimento neste primeiro semestre, mas vemos a economia europeia perdendo tração nos próximos trimestres, apesar do suporte da manufatura global, dos investimentos em infraestrutura e defesa da Alemanha e da resiliência do consumidor, fatores que consideramos incipientes e insuficientes.
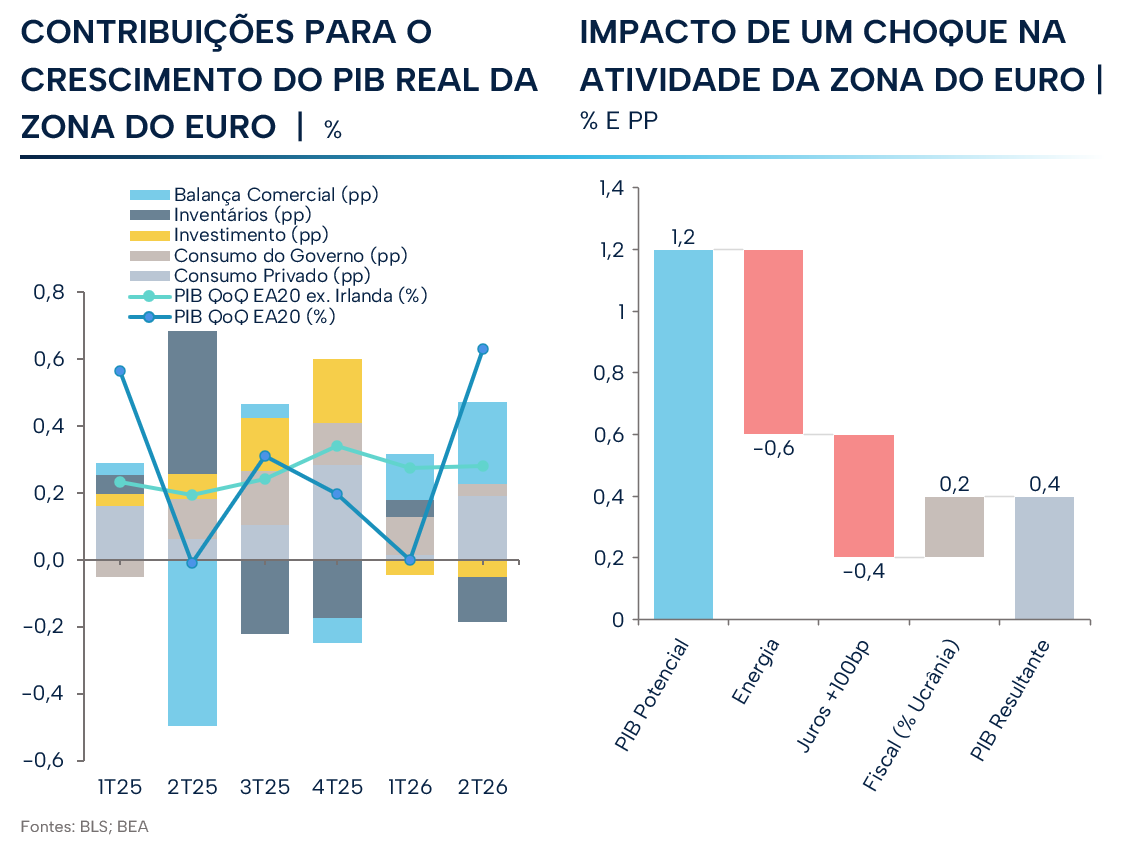
Consideramos que uma eventual estabilização do petróleo terá maior influência nas expectativas de inflação da Europa em relação aos Estados Unidos. Neste contexto, mantemos posições aplicadas em europeus, além do México e Nova Zelândia, onde a ociosidade das economias deve sancionar juros mais baixos do que o mercado precifica.
Nas moedas, seguimos comprados, mas reduzimos taticamente as posições em won sul-coreano e iene japonês, após a valorização acumulada até o início do mês e diante de um Fed mais hawkish, que dá suporte ao dólar. Vale dizer que o Banco Central do Japão, apesar de toda a expectativa criada, segue sem conseguir surpreender o mercado com a garantia de altas sequenciais. A apreciação da moeda no curto prazo fica, portanto, mais sensível a intervenções pontuais. Para uma trajetória mais sustentada, seriam necessários movimentos mais persistentes do setor privado de repatriação e alocação em ativos japoneses frente ao mundo, o que acontece de forma ainda modesta.
COMEÇAR PELO FISCAL
Em Highlander, quando um imortal cai, o vencedor absorve de uma só vez toda a força acumulada do derrotado, em uma descarga que ele não escolhe nem sabe dosar. Herda-se tudo junto, o vigor e as feridas. É assim que se apresenta o dia 1º de janeiro de 2027: quem vencer recebe, em um único instante, atividade em desaceleração, inflação e Selic elevadas, uma população endividada e descontente e a necessidade de um ajuste fiscal capaz de reancorar expectativas.
Para o ano que vem, esperamos desaceleração da atividade. Em nossa visão, independentemente de haver ou não alternância de poder, o cenário mais provável é de impulso fiscal negativo.
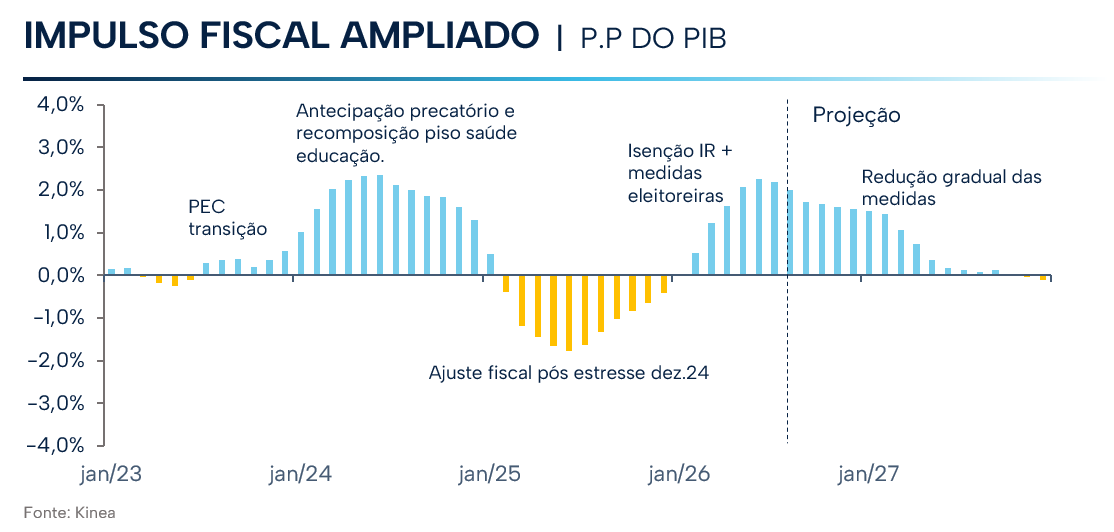
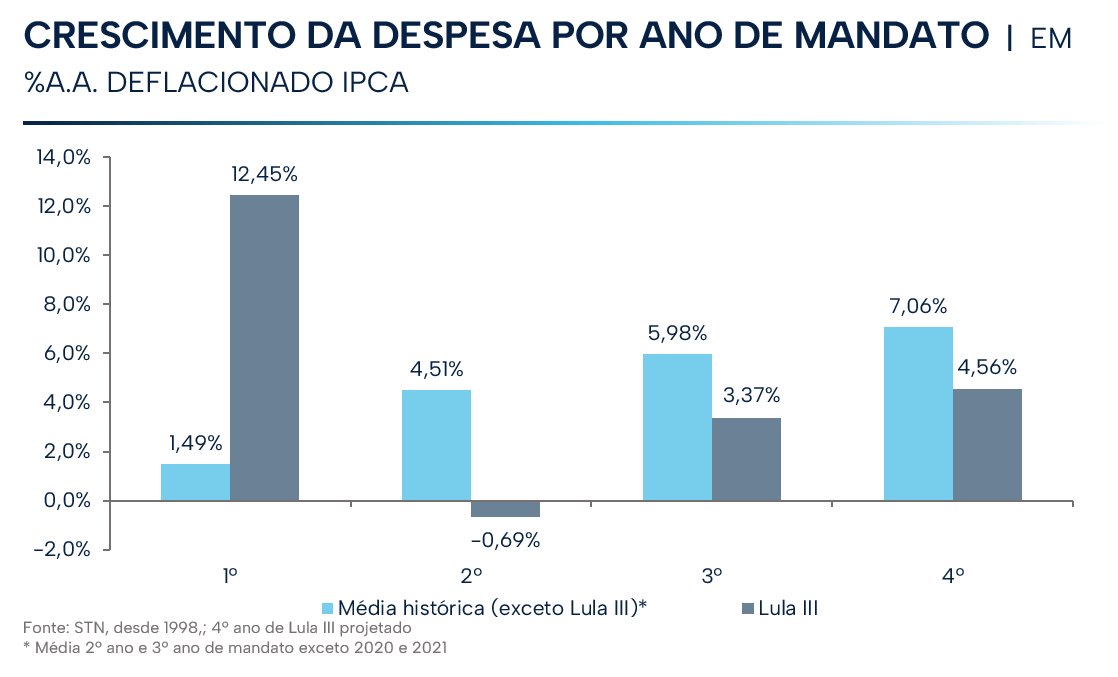
A lógica eleitoral de gastar menos no início do mandato para gastar mais no fim deve voltar a ser seguida, um padrão antigo o bastante para ser tratado como regularidade, e não como hipótese.
Sem o fiscal com o pé no acelerador, a atividade deve seguir desacelerando, refletindo juros ainda muito restritivos e o balanço deteriorado das famílias, que já dá sinais de esgotamento. Trabalhamos com PIB de 1,0%, inflação de 4,7% e Selic em 12,5% ao fim de 2027. É o cenário com maior massa de probabilidade entre os que se abrem depois do pleito, e pressupõe um ajuste fiscal anunciado no início do mandato, da ordem de 1,5% do PIB, capaz de produzir queda dos juros reais.
O cenário em que nada é anunciado, ou em que se anuncia uma guinada mais populista, traria consigo um choque adverso de expectativas, dificultaria o trabalho do Banco Central e, com alta probabilidade, interromperia o ciclo de corte da Selic. Já uma nova alta nos parece pouco provável: o patamar da Selic confere bom carrego à moeda e reduz a chance de overshoot, e o episódio de dezembro de 2024 mostrou a todos os presidenciáveis o custo, em inflação e popularidade, de uma guinada populista.
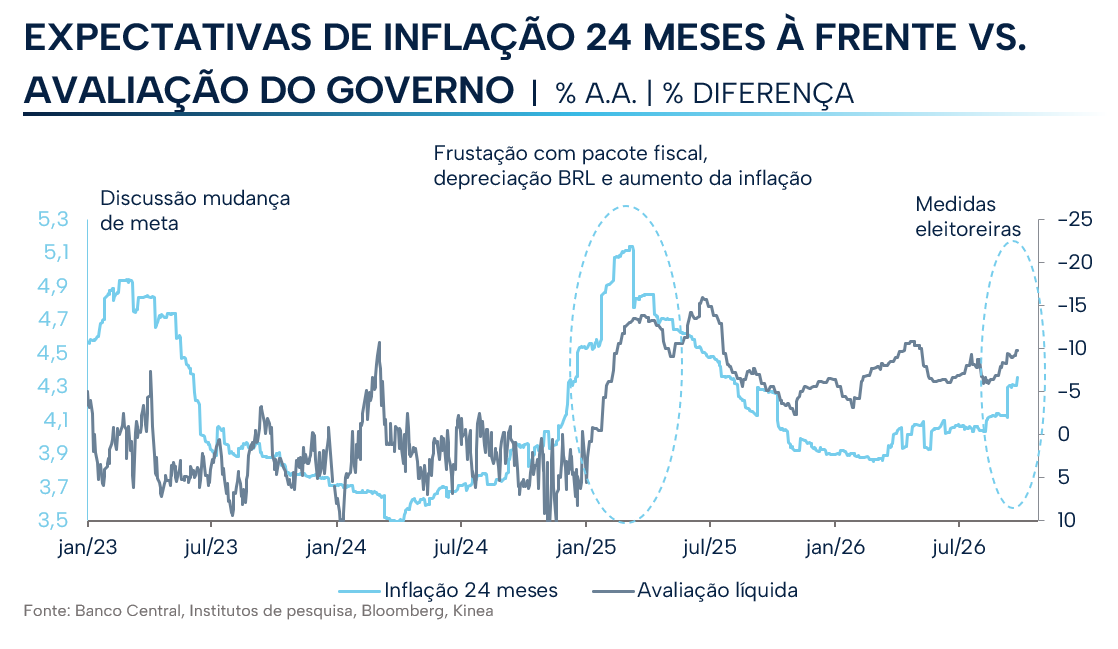
Os desafios do próximo presidente são numerosos, e equilibrar todas essas demandas não será simples. Mas a ordem importa tanto quanto a força. Se atacar o fiscal primeiro, o próximo governo navegará melhor o restante do mandato e comprará tempo para endereçar os demais temas.
ONDE OS JUROS NÃO CHEGAM
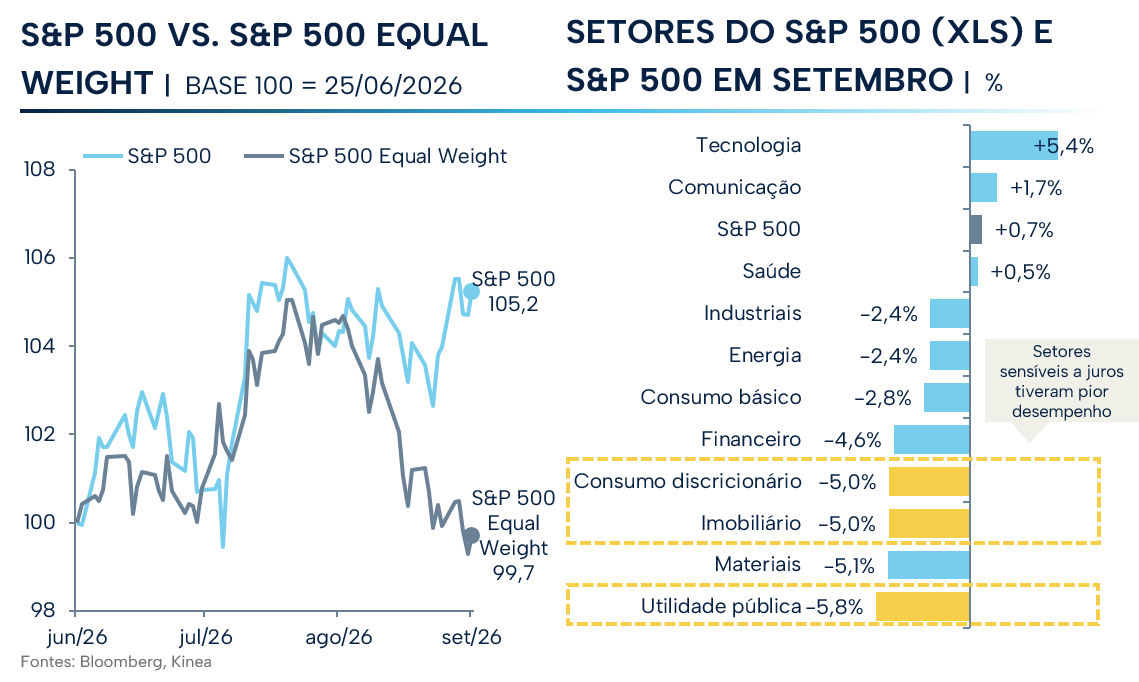
Há um lugar, em Highlander, onde o duelo não acontece. Imortais não podem lutar em terreno sagrado, e o confronto que parecia inevitável simplesmente não ocorre. O mercado de ações encontrou o seu em setembro. O Fed subiu juros e o índice reagiu bem, sustentado pela resiliência das áreas menos sensíveis à taxa, com tecnologia à frente.
Onde os juros alcançam, o desempenho foi ruim: consumo, utilities e habitação sofreram os impactos de uma combinação de juros e petróleo mais elevados. No agregado, foram as large-caps que seguraram o índice, e dentro delas as chamadas Mag-7.
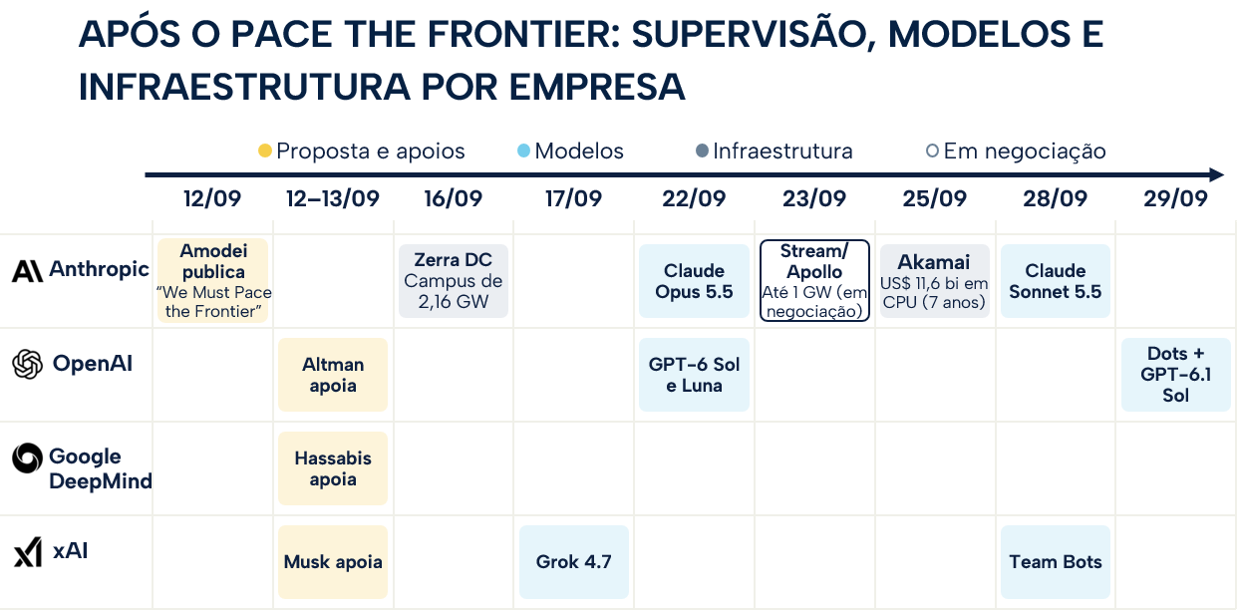
Inteligência artificial seguiu como o tema dominante, onde as grandes empresas de I.A. sugeriram desaceleração dos lançamentos dos seus modelos por risco de segurança. O processo não pede uma pausa, mas sim instrumentos que tornem os procedimentos de segurança verificáveis e efetivos.
Em Highlander não existe trégua possível: enquanto valer que só pode haver um, quem se contém unilateralmente apenas entrega vantagem a quem não se contém. Consideramos, portanto, que a proposta não deve trazer efeitos relevantes: competição de modelos abertos, o imperativo de lançar às vésperas dos IPOs e a contestação antitruste já em curso devem tornar essa proposta inexequível.
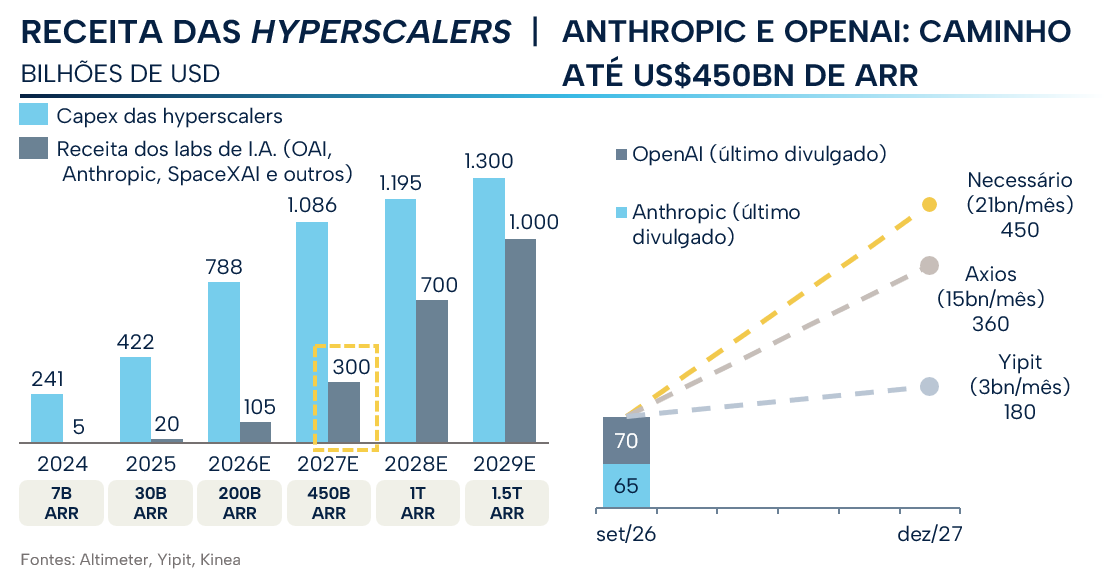
Nossa principal preocupação está no crescimento da receita. Embora alguns indicadores mostrem forte expansão no uso de modelos de menor custo e dificuldades de monetização entre laboratórios privados, recentes vazamentos divulgados pela mídia sugerem números mais robustos para essas empresas, especialmente a OpenAI.
O que importa é que a receita dos laboratórios acelere, dos cerca de US$ 150 bilhões anualizados atuais para algo próximo de US$ 450 bilhões ao fim de 2027: triplicar em cinco trimestres exige cerca de 25% de crescimento sequencial, sem interrupção. Iniciativas como o Muse, da Meta, e o Grok Bot, da SpaceX, tentam dar visibilidade ao setor, mas os alvos são esticados. Só teremos clareza sobre o real ritmo de crescimento da receita quando as empresas divulgarem números auditados.
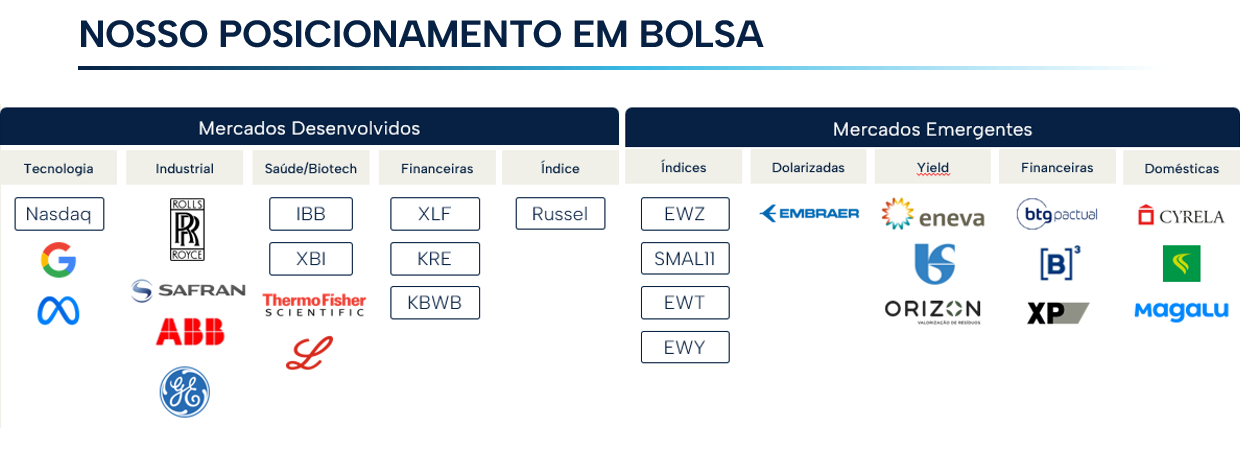
No Brasil, construímos posição comprada em bolsa, principalmente via EWZ, em virtude da maior possibilidade de uma proposta mais fiscalista vencer as eleições. É posição tática, sujeita a alterações conforme o quadro eleitoral evolua. Na parcela internacional do portfólio, concentramos nossas posições de tecnologia em opções de Nasdaq e compra de índice na Coreia e Taiwan. Reduzimos nossa exposição ao setor financeiro e mantemos posição comprada em Biotecnologia.
A CONTA CHEGA PELO DIESEL
Connor MacLeod não escolhe entrar no jogo. É expulso do próprio clã, descobre uma condição que não pediu e é arrastado para uma disputa cujas regras não escreveu, travada em lugares que nunca escolheu. Essa é a seção da carta em que isso vale ao pé da letra: duas guerras, Irã e Ucrânia, seguem ditando o destino das commodities, e o custo delas chega à estrutura de preços de quem não tomou parte em nenhuma das duas.
O componente principal continua sendo o diesel, que liderou a alta dos líquidos e opera nos patamares mais elevados do pós-guerra. Os ataques da Ucrânia a refinarias russas levaram a Rússia a banir exportações; somada à dificuldade de escoamento do Oriente Médio pelo estreito, a combinação produziu um aperto agudo, muito superior ao observado na gasolina ou no petróleo bruto. Isso preocupa porque o diesel permeia toda a atividade econômica de transporte de mercadorias.
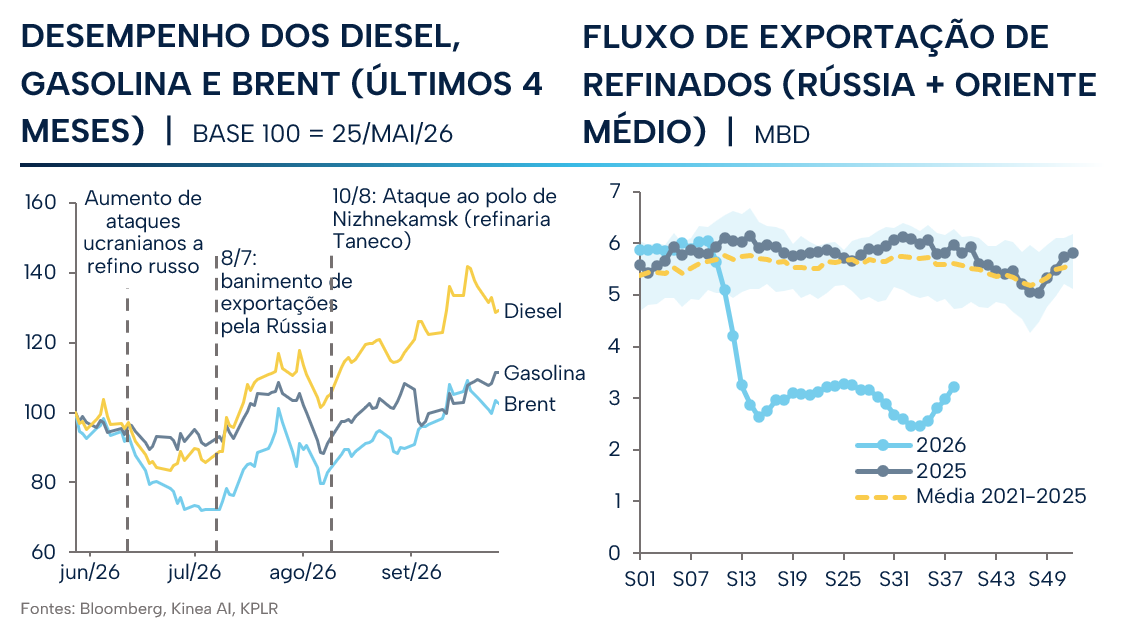
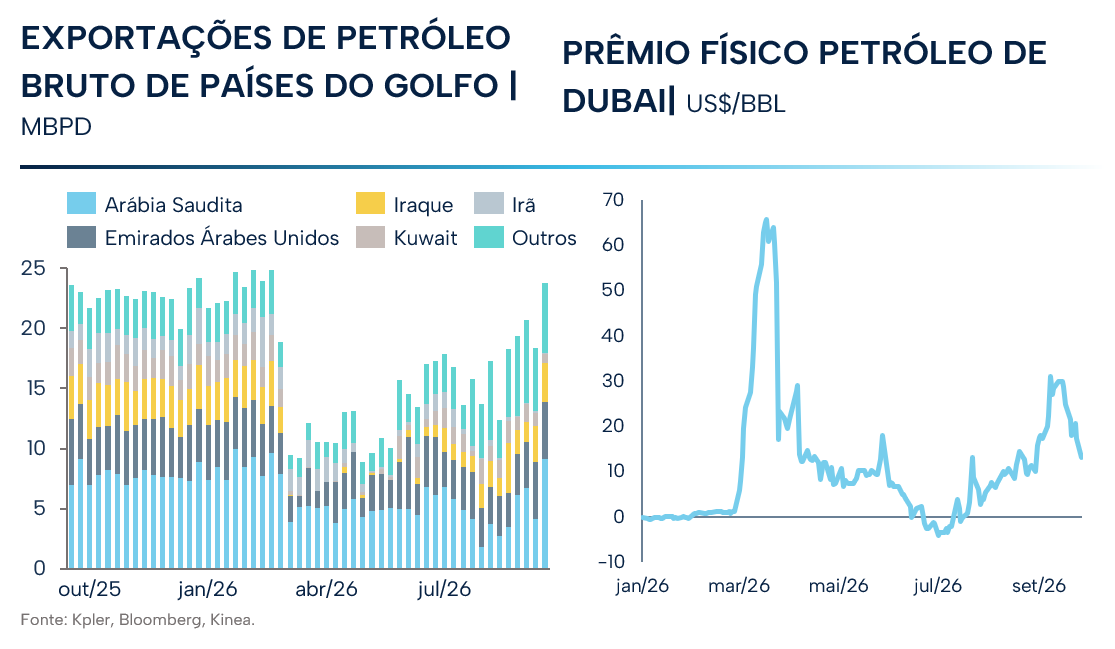
Embora não tenhamos visão clara sobre a resolução de nenhum dos dois conflitos, é importante considerar que o fluxo de petróleo do estreito de Ormuz tem se elevado gradualmente ao longo das últimas semanas. Em parte, isso parece ser consequência de uma melhor estratégia combinada dos Estados Unidos, em prover defesa militar, e dos países do Golfo, em usar sua frota de navios para o risco de atravessar o estreito. Isso tem causado uma redução nos prêmios físicos nas últimas semanas e nos deixado mais construtivos com relação a evitarmos um cenário de cauda para o preço do petróleo.
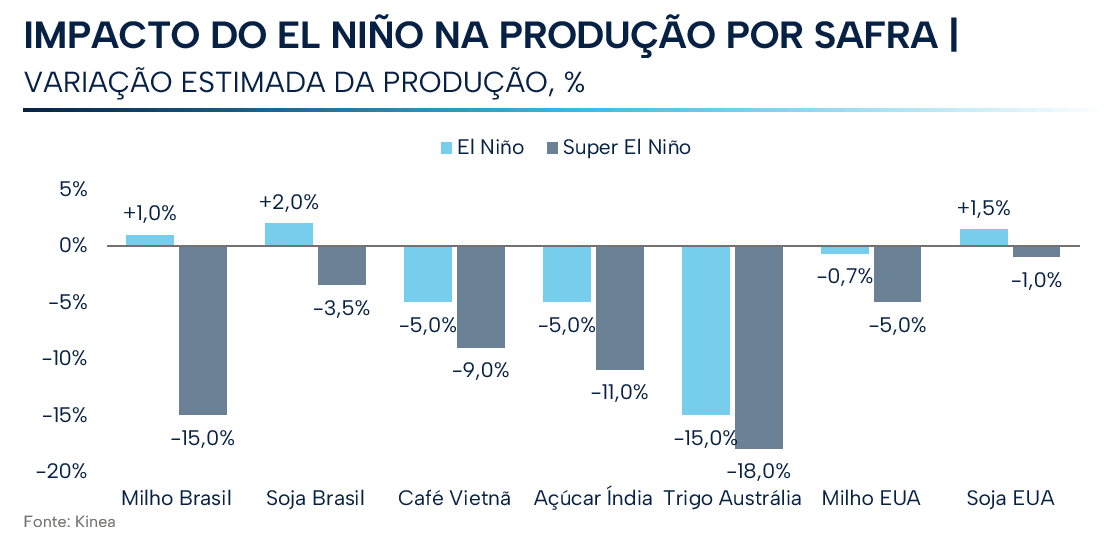
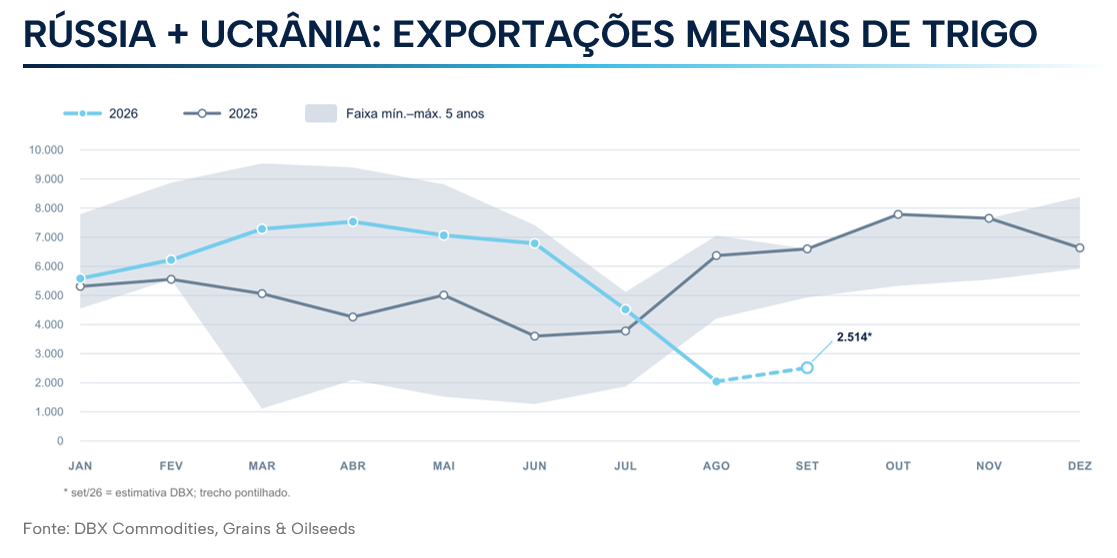
Nas agrícolas, a guerra da Ucrânia continua a pesar sobre os grãos, sobretudo milho e trigo, com a explosão de uma ponte e ataques constantes a navios. A trégua proposta pelo presidente Trump para a cessação dos ataques a refinarias não produziu frutos até o momento, o que torna menos provável a reedição de um corredor de exportação. Soma-se a intensificação do El Niño, com mais de 90% de probabilidade de permanência até o início de 2027 e chance elevada de evento muito forte: chuva acima da média no Sul e abaixo no Centro-Oeste e Sudeste, na janela de plantio. No açúcar, a incerteza vem da Índia, um dos principais produtores.
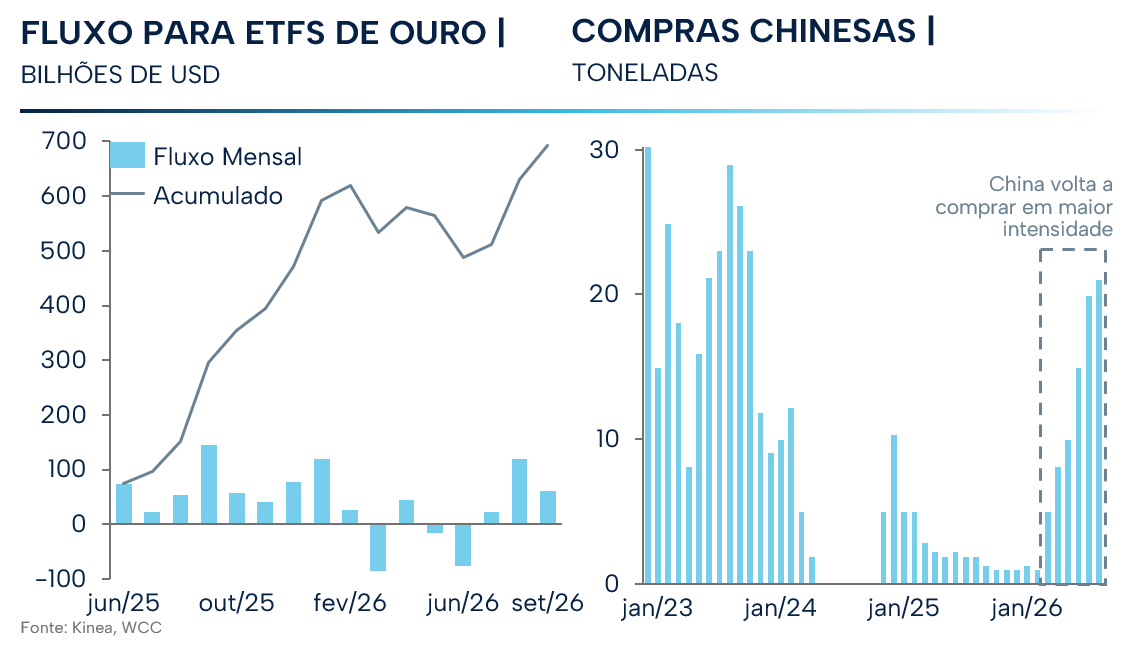
Nas metálicas e preciosas, o cobre apresentou volatilidade em função de comentários atribuídos à Casa Branca sobre a instituição de tarifas, mas o preço se recuperou. O ouro seguiu com forte demanda da China e dos ETFs, ainda que a alta de juros pelo Fed e a ponta longa da curva de juros americana tenham contido o metal no mês.
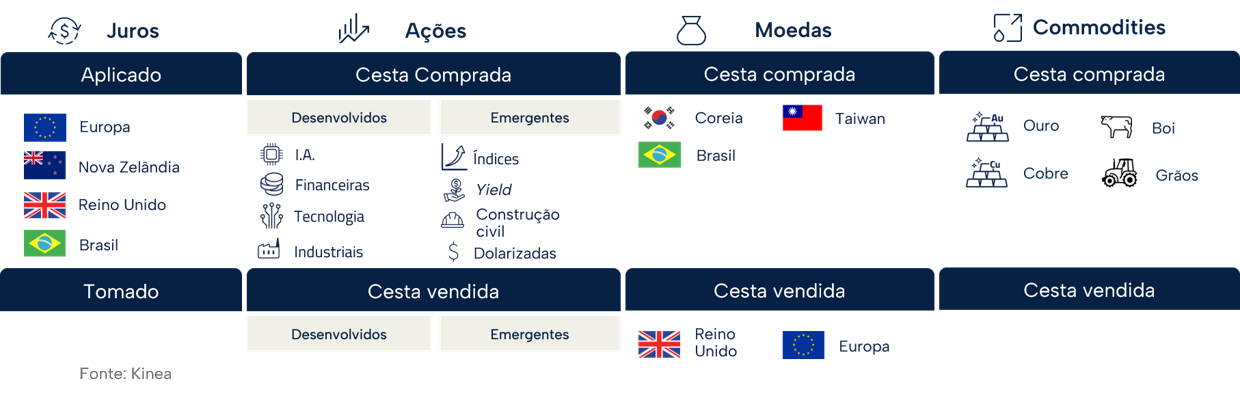
Em um mercado cujo preço é fixado por duelos alheios, o que se administra não é a previsão: é a exposição. Mantemos posição comprada em uma cesta composta por agrícolas, petróleo, ouro e cobre, e utilizamos o petróleo também como hedge parcial para as posições aplicadas em juros e compradas em ações.
CONCLUSÃO: SÓ PODE HAVER UM; TODOS PAGAM
Highlander termina com um único sobrevivente, mas o filme nunca foi sobre ele. É sobre o preço de chegar até ali. Cada seção desta carta descreve uma versão desse preço. No Brasil, quem vencer em outubro herda uma conta fiscal que não escolheu e um Congresso que retém o instrumento para pagá-la. Em inteligência artificial, os laboratórios descobrem que a fronteira não admite trégua e que é a receita, não o lançamento de modelos, o que sustenta a capacidade contratada. Em commodities, duelos travados por terceiros chegam à conta de todos pelo diesel.
O investidor também compete pelo Prêmio, mas precisa atravessar as próprias lutas e permanecer vivo, e próspero, do outro lado. É o que a carteira reflete: exposição tática ao Brasil na hipótese de um ajuste anunciado, juros aplicados onde o preço não parece condizer com a realidade econômica, cautela em inteligência artificial até que a receita volte a acelerar, e uma cesta de commodities que funciona como hedge.
Connor MacLeod não chega ao Encontro por ter lutado todos os duelos de quatro séculos. Chega por ter sabido quais evitar, quando recuar para terreno sagrado e quando a calmaria era apenas o intervalo entre dois confrontos. Em períodos turbulentos, prudência e controle de risco não são o oposto da ambição: são o que garante chegar ao dia seguinte para exercê-la.
Estamos sempre à disposição de nossos clientes e parceiros.
Kinea Investimentos