Risco do fundo
Risco do fundo A Pontuação de Risco Kinea é feita com base nos riscos de mercado, crédito e liquidez.
Início do Fundo
10/11/2023
Taxa de Administração ¹
0.75% a.a.
Taxa de Performance ²
20% do que exceder CDI
Público Alvo
Geral
Patrimônio Líquido Atual
R$ 1.6 Mi
PL Médio (12m)
R$ 1.3 Mi


Por Que Investir?

Escala e relevância no mercado de crédito
Gerimos mais de R$ 70 bi em crédito, o que nos proporciona escala nas negociações tanto no mercado primário, quanto no secundário. Essa relevância permite acesso a melhores condições comerciais e oportunidades exclusivas.

Alternância tática entre o mercado de crédito local e offshore
Exploramos de forma dinâmica oportunidades no mercado local e em bonds offshore. Historicamente, o mercado internacional pode oferecer prêmios de juros mais atrativos, ainda que com o mesmo risco de crédito.

Acesso a transações privadas com retorno elevado
Estruturamos operações privadas exclusivas para os fundos da Kinea, que em geral oferecem melhores condições em termos de juros e garantias reais e também tendem a ser menos voláteis que as debentures distribuídas publicamente.

Curadoria criteriosa e comitê de crédito altamente qualificado
Nossa carteira equilibra ativos high grade e créditos com maior retorno, sempre com elevado rigor na análise. Todas as operações passam por um Comitê de Crédito composto pelos profissionais mais seniores da casa – gestor do fundo, CFO, CIO, CEO e diretor de risco – garantindo alinhamento com a cultura da Kinea, diligência e robustez no processo de investimento.
Histórico de Rentabilidade
Histórico de Rentabilidade
Data de referência: Agosto 2026
| Total | 2023 | 2024 | 2025 | 2026 | INíCIO | |||||||
| Fundo | 2,02% | 10,30% | 14,72% | 8,51% | 40,07% | |||||||
| CDI | 1,49% | 10,87% | 14,31% | 9,33% | 40,64% | |||||||
| % CDI | 134,99% | 94,69% | 102,84% | 91,22% | 98,60% | |||||||
| 2026 | JAN. | FEV. | MAR. | ABR. | MAI. | JUN. | JUL. | AGO. | ||||
| Fundo | 1,41% | 0,57% | 0,15% | 1,11% | 1,45% | 1,21% | 1,27% | 1,05% | ||||
| CDI | 1,16% | 1,00% | 1,21% | 1,09% | 1,07% | 1,12% | 1,22% | 1,09% | ||||
| % CDI | 120,74% | 57,21% | 12,53% | 101,63% | 134,78% | 107,94% | 104,78% | 95,87% | ||||
| 2025 | JAN. | FEV. | MAR. | ABR. | MAI. | JUN. | JUL. | AGO. | SET. | OUT. | NOV. | DEZ. |
| Fundo | 1,26% | 0,98% | 0,72% | 1,34% | 1,30% | 1,15% | 1,30% | 1,08% | 1,35% | 1,22% | 1,05% | 1,06% |
| CDI | 1,01% | 0,99% | 0,96% | 1,06% | 1,14% | 1,10% | 1,28% | 1,16% | 1,22% | 1,28% | 1,05% | 1,22% |
| % CDI | 124,47% | 99,22% | 75,41% | 126,52% | 114,36% | 104,71% | 102,07% | 93,15% | 111,03% | 95,41% | 99,97% | 86,88% |
| 2024 | JAN. | FEV. | MAR. | ABR. | MAI. | JUN. | JUL. | AGO. | SET. | OUT. | NOV. | DEZ. |
| Fundo | 0,96% | 0,93% | 1,10% | 0,21% | 0,69% | 0,71% | 1,25% | 0,92% | 0,94% | 0,77% | 1,10% | 0,27% |
| CDI | 0,97% | 0,80% | 0,83% | 0,89% | 0,83% | 0,79% | 0,91% | 0,87% | 0,83% | 0,93% | 0,79% | 0,93% |
| % CDI | 99,05% | 115,35% | 132,00% | 23,32% | 83,19% | 89,98% | 137,98% | 106,13% | 112,34% | 82,88% | 139,46% | 29,24% |
| 2023 | DEZ. | |||||||||||
| Fundo | 1,41% | |||||||||||
| CDI | 0,90% | |||||||||||
| % CDI | 156,87% |
Palavra do Gestor
Data de referência: 08/2026
Para mais informações, confira na íntegra a Carta do Gestor.
Kinea Nepal
Nos EUA, a novidade do mês foi a inquietação do Tesouro Americano frente ao aumento dos juros longos, com anúncio de recompras da parte longa da curva. Mas a abertura encaixa bem com os fundamentos em ambiente de crescimento elevado, juros globais mais altos e muitas emissões de títulos corporativos relacionadas à inteligência artificial, cuja demanda tem competido de forma relevante com os títulos emitidos pelo governo americano. Na ponta mais curta dos juros, o banco central continua ganhando algum tempo diante de dados mais benignos que não demandam altas iminentes, embora a economia siga sólida e a inflação acima da meta. Assim, os juros terminam o mês em queda, com o dólar se enfraquecendo, enquanto a bolsa teve alta relevante. Na Europa, julgamos que o banco central vai optar pela calma e entregar apenas mais uma alta de juros este ano. Um risco é a aceleração nos preços de gás natural, à medida que o inverno se aproxima, o que tem trazido aumento de juros de mercado no continente. Além disso, o risco fiscal-político na França volta a ser discutido no contexto das eleições de 2027, pesando também na parte longa da curva de juros. Já na China, dados mais fracos de atividade trouxeram um discurso governamental mais estimulativo, mas as eventuais medidas práticas devem se limitar a evitar desaceleração muito abaixo da meta de PIB.
No Brasil, no campo econômico, seguimos tendo surpresas baixistas tanto para atividade quanto para inflação, com o impulso fiscal do governo se mostrando menor que o esperado e o endividamento das famílias pesando no consumo. No campo fiscal, o governo surpreendeu positivamente com medidas de economia para 2027. No campo político, o principal candidato da oposição melhorou nas pesquisas e, diferente do que costuma acontecer após inícios de campanhas, a popularidade do governo ainda não subiu. Reiteramos que acreditamos que a eleição deve ser mais disputada do que vinha aparentando. Neste ambiente de sinais divergentes, o real se desvalorizou frente a pares emergentes, enquanto os juros nominais ficaram de lado e a bolsa teve uma leve queda.
Em crédito privado local, o Índice de Debêntures da Anbima (IDA-DI) terminou o mês com abertura de 2 bps, mas com fechamento de 1 bp em seu subcomponente High-Grade e 2 bps em Mid-Yield, de forma que toda a abertura se concentrou no subíndice High-Yield, que abriu +18 bps. O aumento de spreads em HY foi essencialmente causado pela abertura dos spreads dos papéis de Hapvida. Observamos que HG e MY já retornaram aos patamares de spread pré-crise, portanto não esperamos movimentos muito relevantes de fechamento adicional. Entretanto, em HY os spreads ainda estão bastante deslocados, com retracement de apenas 31% desde o pico de spreads em abril deste ano, e acreditamos que há várias oportunidades para seleção criteriosa de emissores deste subíndice. Olhando para frente, apesar dos spreads médios mais baixos, seguimos otimistas com a classe de ativos por alguns motivos: apesar de resgates leves nos últimos dois meses, a indústria de fundos de crédito privado se desalocou recentemente devido ao descasamento entre volume de amortizações de papéis em carteira e a emissão de novas debêntures, a qualidade de crédito dos emissores segue na média histórica dos últimos 15 anos, apesar das dificuldades da economia brasileira, e o valuation ainda segue bastante atrativo na porção HY do mercado. Em crédito offshore, o mês foi de estabilidade de spreads para a média dos emissores da América Latina, apesar de vários nomes High-Yield brasileiros terem sofrido em conjunto, e nossa carteira teve performance positiva no período.
No mês, os principais destaques de performance foram as debêntures de Viveo e Localiza. Em termos de movimentação da carteira, realizamos compras de títulos de Smartfit e Cielo, aproveitando oportunidades de investimento compatíveis com a estratégia e horizonte de longo prazo do fundo.
 Data ref. 08/26
Informações básicas

Administrador
INTRAG DTVM LTDA.

Início do Fundo
10/11/2023

Taxa de administração ¹
0.75% a.a.
Taxa de performance ²
20% do que exceder CDI

Gestor
KINEA INVESTIMENTOS LTDA.

Tipo de Investidor
Geral
Benchmark
CDI

Cota Resgate
D+9
Pagamento Resgate
D+1

CNPJ
52.241.587/0001-24
ID Subclasse
LNWHJ1741729291
Equipe
Aline Soares
Analista de Crédito Privado
André Diniz
Sócio e Economista-Chefe
Caio Montes
Ciência de Dados
Daniela Lima
Economia Brasil
Guilherme Bassani
Trader
Gustavo Utsunomiya Muniz
Co-gestor de Crédito Privado
Henrique Pires
Inteligência Artificial e Machine Learning
João Vitor Melo
Analista de Crédito Privado
Ligia Schwarz
Head de Research de Crédito Privado
Moises Goes
Analista de Crédito Privado
Pedro Mesquita
Analista de Crédito Privado
Rafael Koji
Analista de Crédito Privado
Rodrigo Zobaran
Sócio e Head de Pesquisa Quantitativa
Yasmin Brandão
Analista de Crédito Privado
Ivan Fernandes
Head de Crédito Privado
Ivan Fernandes juntou-se a Kinea em Janeiro de 2021 para gerir a área de credito corporativo nos fundos liquidos, com um portfolio inicial de BRL3.2bn. Ivan fez carreira focada em investimentos em instrumentos corporativos na America Latina (credito e acoes), com overlay de macro. Ele foi Head de Latam Credit Research na Pictet Asset Management em Londres nos últimos 7 anos, após 10 anos divididos entre Latam Investment Banking no JPMorgan (M&A+DCM), acoes long/short Latam na Bassini+Co (NY), e Latam credit research no Barclays (NY). Ivan é formado em Engenharia Eletrica pela Poli-USP, tem MBA em Yale, e CFA.
Aline Soares
Analista de Crédito Privado
Aline ingressou na Kinea em março de 2025 para atuar no time de Credito Privado.
André Diniz
Sócio e Economista-Chefe
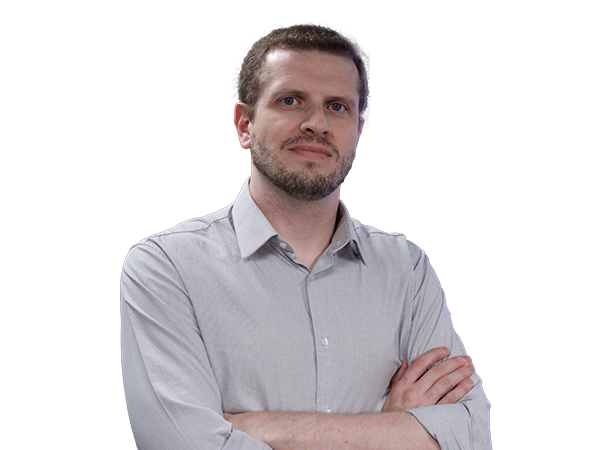
André é economista-chefe e sócio e se juntou à Kinea em 2017. É graduado em economia pela Universidade Federal de Minas Gerais, com mestrado e doutorado pela Escola de Economia de São Paulo da Fundação Getúlio Vargas (FGV) e período de pesquisador visitante na Universitat Pompeu Fabra em Barcelona.
Caio Montes
Ciência de Dados
Caio ingressou na Kinea em junho de 2023 para atuar no time de Ciência de Dados e migrou para o time de Crédito Privado, onde atua hoje.
Daniela Lima
Economia Brasil
Daniela é economista responsável pela cobertura de Brasil. Tem graduação, mestrado e doutorado pela Escola de Economia de São Paulo da Fundação Getúlio Vargas (FGV) e período de pesquisadora visitante em Harvard. Se juntou à Kinea em 2018. Anteriormente, trabalhou como economista no Bradesco BBI e no Departamento de Pesquisa Economia do Bradesco.
Guilherme Bassani
Trader
Ingressou na Kinea em 2017 atuando na área de Middle Office, em 2021 foi integrado ao time de gestão de renda fixa, e no ano seguinte entrou na área gestão de crédito privado como analista de portfólio. Guilherme Ali é formado em bacharelado em Ciência e Tecnologia e é discente em engenharia de Instrumentação, Automação e Robótica, ambos cursados na Universidade Federal do ABC.
Gustavo Utsunomiya Muniz
Co-gestor de Crédito Privado
Henrique Pires
Inteligência Artificial e Machine Learning
João Vitor Melo
Analista de Crédito Privado
João ingressou na Kinea em março de 2024 para atuar no time de Credito Privado.
Ligia Schwarz
Head de Research de Crédito Privado
Ligia juntou-se à equipe da Kinea em janeiro de 2025 como Head de Research da Mesa de Crédito dos fundos líquidos. Anteriormente, era Head de Research da Mesa de Crédito da Itaú Asset. Ela tem 20 anos de experiência, tendo atuado nas áreas de riscos, sell side, crédito proprietário do banco e crédito gestão de recursos de terceiros. Trabalhou no Bank of America Merrill Lynch, Itaú e Itaú Asset. Lígia é graduada em Administração de Empresas pela FEA USP e possui as certificações CFA, CNPI e CGA.
Moises Goes
Analista de Crédito Privado
Pedro Mesquita
Analista de Crédito Privado
Rafael Koji
Analista de Crédito Privado
Rafael ingressou na Kinea em março de 2024 para atuar no time de Credito Privado.
Rodrigo Zobaran
Sócio e Head de Pesquisa Quantitativa
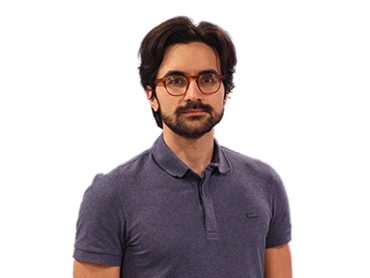
Rodrigo é Engenheiro Elétrico pela Escola Politécnica da USP. Entrou na Kinea em 2018, e hoje coordena as iniciativas de infraestrutura de inteligência artificial da empresa. É CFA Charterholder, e certificado como Financial Data Professional pela CAIA.
Yasmin Brandão
Analista de Crédito Privado
Juntou-se à equipe da Kinea em abril de 2026 como analista de crédito privado. Anteriormente, acumulou cerca de 8 anos de experiência no mercado financeiro, com passagens pelo buy-side na Oceana Investimentos e XP Asset, e pelo sell-side no Credit Suisse e Banco Santander, atuando em equity research com cobertura de setores como Saúde, Farmacêutico, Bebidas e Aluguel de Veículos.
Onde investir

BTG
Invista agora
Documentos
Fique atento sempre as novas atualizações, características, regulamentos e outros documentos relevantes do fundo.
One Page
8/2026
 Baixar documento
Carta do Gestor
8/2026
Baixar documentoSumário
5/2026
Baixar documentoRegulamento
8/2025
Baixar documentoDisclaimers
Disclaimer
1. Trata-se da taxa de administração máxima, considerando as taxas dos fundos investidos
2. Trata-se da taxa de performance considerando todos os fundos investidos.