Um guia para o investidor da bolsa brasileira
Em O Guia do Mochileiro das Galáxias, de Douglas Adams, a Terra é demolida nos primeiros capítulos e o inglês Arthur Dent atravessa o universo com duas posses: uma toalha e um guia eletrônico. O guia existe por um motivo simples, a galáxia é confusa e cheia de armadilhas para quem viaja sem preparo.
Por que usamos o Guia do Mochileiro das Galáxias como analogia para esse Kinea Insights?
A bolsa brasileira é assim: parece barata em quase toda métrica conhecida, e é essa aparência simples que desorienta, assim como o viajante que entra na galáxia sem entender suas regras. Quem embarca só pelo múltiplo baixo, se perde num mundo de juros reais altíssimos e crescimento incerto, o equivalente a atravessar o universo sem toalha nem guia.
O ponto de partida é a cena mais famosa do livro. Uma civilização constrói o maior computador já feito, o Pensador Profundo, para responder à Grande Questão da Vida, do Universo e de Tudo Mais. A máquina pensa por sete milhões e meio de anos e anuncia “42” como resposta. Não há erro de cálculo, o número está certo. O problema é que ninguém jamais soube qual era a pergunta correta a ser feita.
“A bolsa brasileira está barata” é o nosso “42”. O Ibovespa negocia perto de 8x os lucros projetados, contra uma média histórica próxima de 10x. A conta está certa. Mas ela está barata há tempo suficiente para que a resposta tenha perdido sentido. Por um momento, nada acontece; e então, ano após ano, nada continua a acontecer.
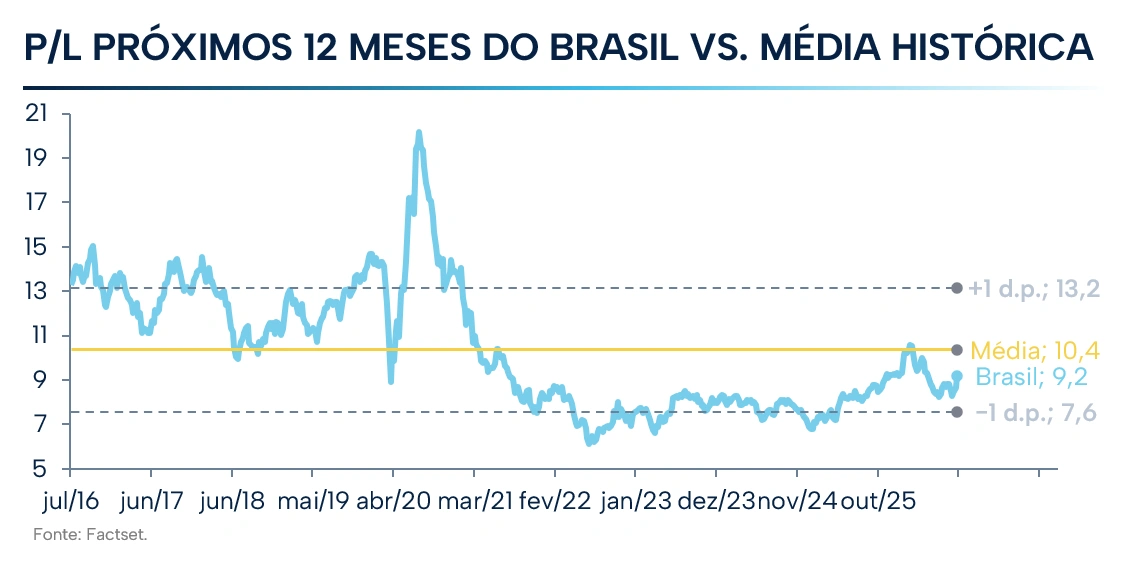
A bolsa está barata em relação a quê? Ao passado, quando o custo de capital era outro? A países que crescem lucros a taxas que não entregamos há uma década? Ou ao que o cliente tem na outra ponta da mesa: um título público que paga mais de 7% acima da inflação por 30 anos, sem precisar acertar um setor, uma empresa ou um trimestre?
Nas próximas páginas, tentaremos reconstruir a pergunta a ser feita. O Ibovespa está longe de ser homogêneo, são quatro bolsas dentro de uma, e a pergunta só faz sentido quando feita a cada uma delas separadamente.
Commodities representam cerca de um terço do índice e têm preços definidos no mercado internacional; bancos e serviços financeiros formam o segundo maior bloco e refletem o ciclo de crédito doméstico; utilities e concessões oferecem fluxos contratados e indexados, mais próximos da renda fixa; e varejo e demais setores domésticos dependem diretamente de um consumidor ainda endividado.
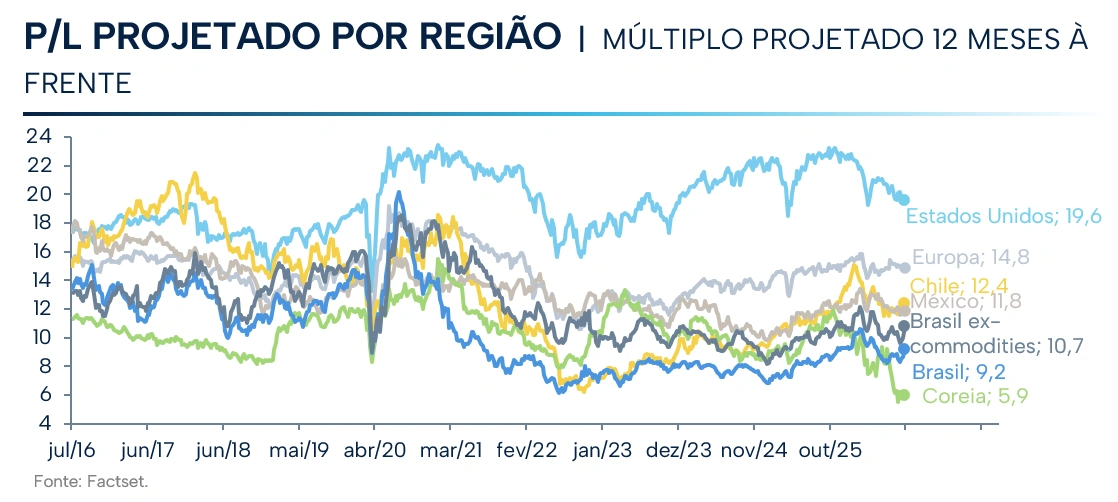
É por esses blocos que vamos passar, para finalmente chegar à pergunta que de fato importa: vale a pena comprar a bolsa brasileira no momento?
Por isso escrevemos este Kinea Insights: para ser o guia do investidor na bolsa brasileira, explicando o que significam os números citados frequentemente, o que eles escondem, e onde estão as armadilhas do caminho.
O PAÍS DA RENDA FIXA
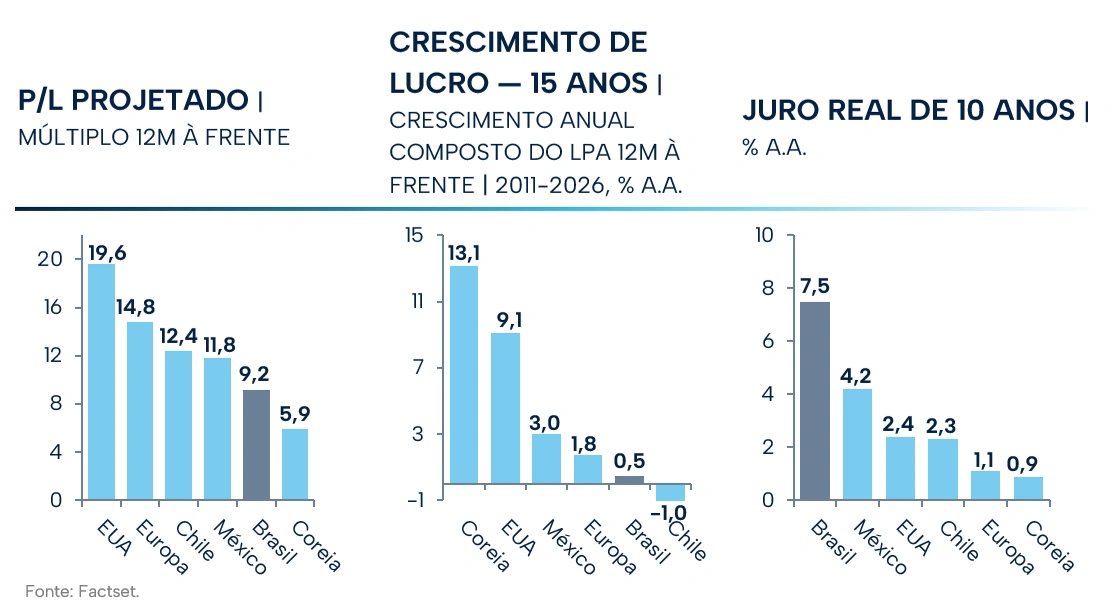
O Brasil é o país da renda fixa. Com o juro real longo perto de oito por cento, o investidor tem, sem correr risco, um retorno que pouquíssimas atividades econômicas conseguem sustentar por muito tempo. A economia brasileira cresce cerca de dois por cento ao ano acima da inflação, enquanto a taxa livre de risco paga quase quatro vezes isso.
Uma empresa pode superar esse patamar por alguns anos, num ciclo bom ou num nicho protegido. Poucas superam por uma década. Praticamente nenhuma sustenta esse ritmo pelo prazo do título que existe na mesa.
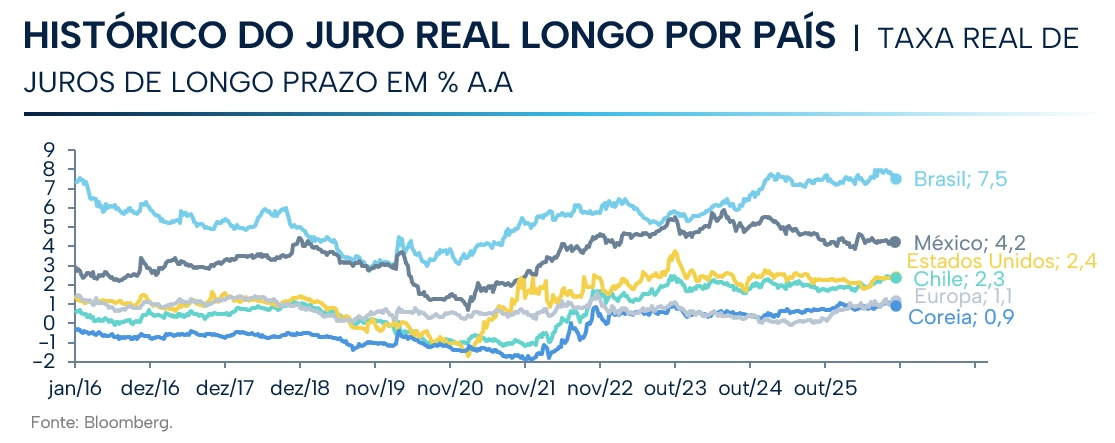
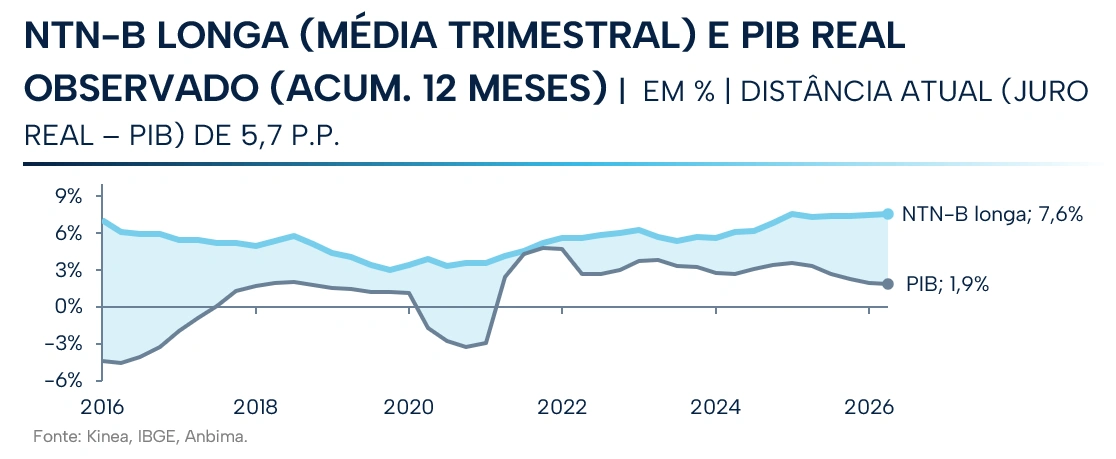
O resto é aritmética. Quando a taxa que traz o futuro para o presente é tão alta, tudo o que está lá na frente vale menos hoje e o múltiplo encolhe na mesma proporção. O valuation comprimido, portanto, não é um veredito sobre a qualidade das empresas brasileiras: é a simples resultante matemática de uma taxa de desconto elevada.
O DESCONTO ESTÁ NOS JUROS
Existe uma forma simples de saber se uma bolsa está mesmo barata ou apenas descontada a uma taxa de juros mais alta: chama-se prêmio de risco, o quanto o investidor ganha a mais por trocar a segurança de um título público pela incerteza de uma empresa. Se a bolsa estivesse de fato descontada, esse “a mais” estaria alto.
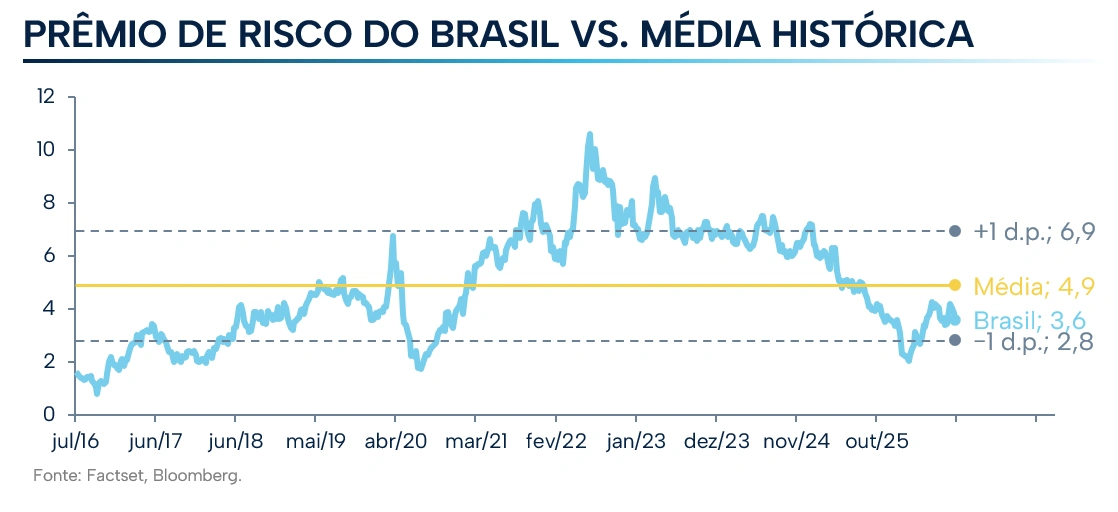
Não é o caso. O prêmio de risco brasileiro está, inclusive, abaixo de sua média histórica. Tirando empresas de commodities, que distorcem o cálculo, por peso e natureza cíclica, o prêmio do resto da bolsa é um dos mais baixos do mundo.
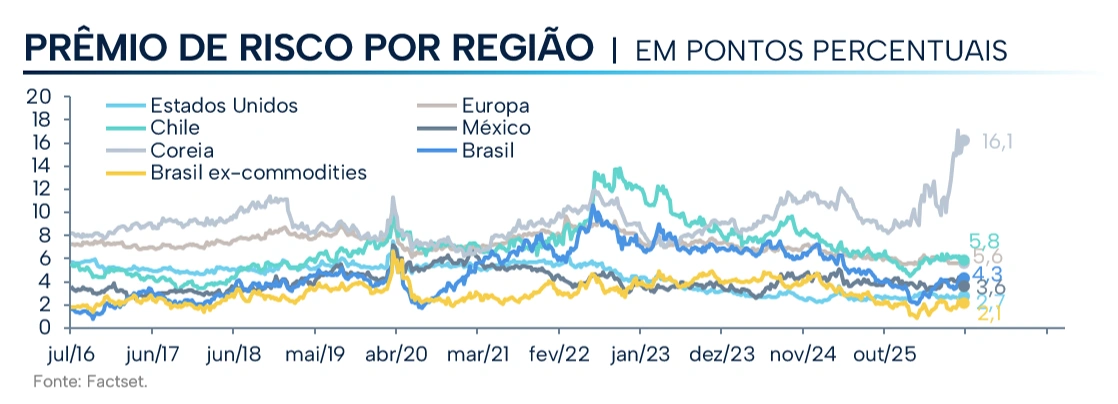
A conclusão é incômoda, mas organiza o resto. O investidor não está recebendo um prêmio extraordinário para correr risco de bolsa: está recebendo um prêmio baixo sobre uma taxa extraordinária de um título soberano. O desconto não está nas ações, está nos juros.
O LUCRO QUE NÃO CHEGA
Há um segundo problema, e esse não se resolve com uma canetada. Múltiplo baixo com crescimento alto é oportunidade; múltiplo baixo com crescimento baixo é só preço justo.
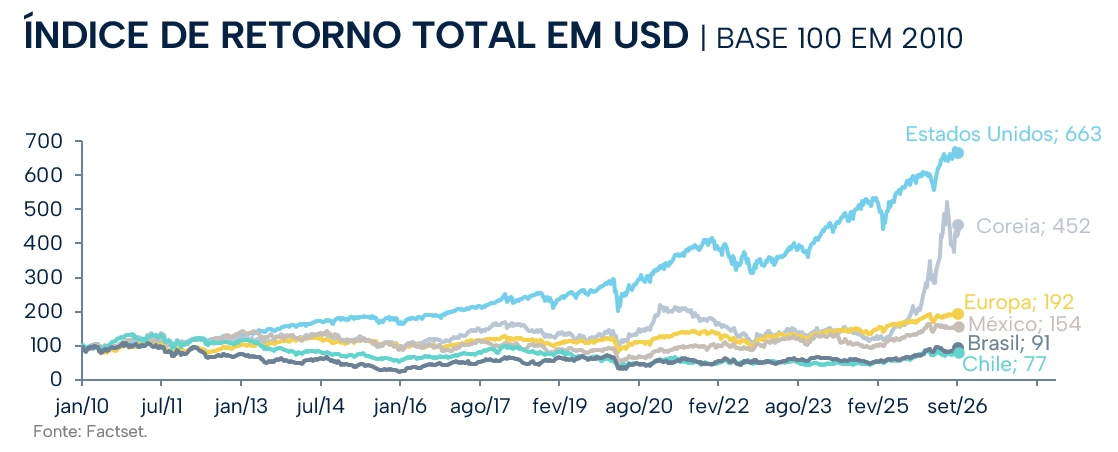
E o Brasil tem um problema de crescimento já há vários anos. Desde 2010, o crescimento anual médio do lucro do Ibovespa em dólar é de apenas 2,6% ao ano. No mesmo período os EUA quintuplicaram.
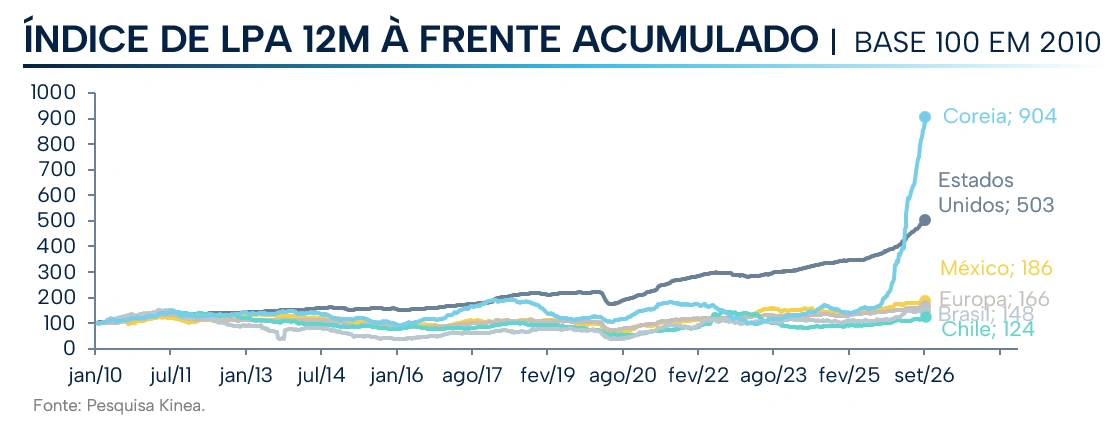
Quem comprou Brasil pelo lucro nunca foi remunerado por crescimentos compostos, foi remunerado por acertar o momento de entrada e saída. É um ativo de timing, e o múltiplo precifica isso.
Pior: o pouco que cresce está mal distribuído. O crescimento da última década veio concentrado em commodities: 16,5% ao ano nominais, 11 pontos acima do IPCA (5,0% a.a. no período), contra apenas 3,5% ao ano nas domésticas, ou seja, lucro real encolhendo 1,4% ao ano por uma década inteira.
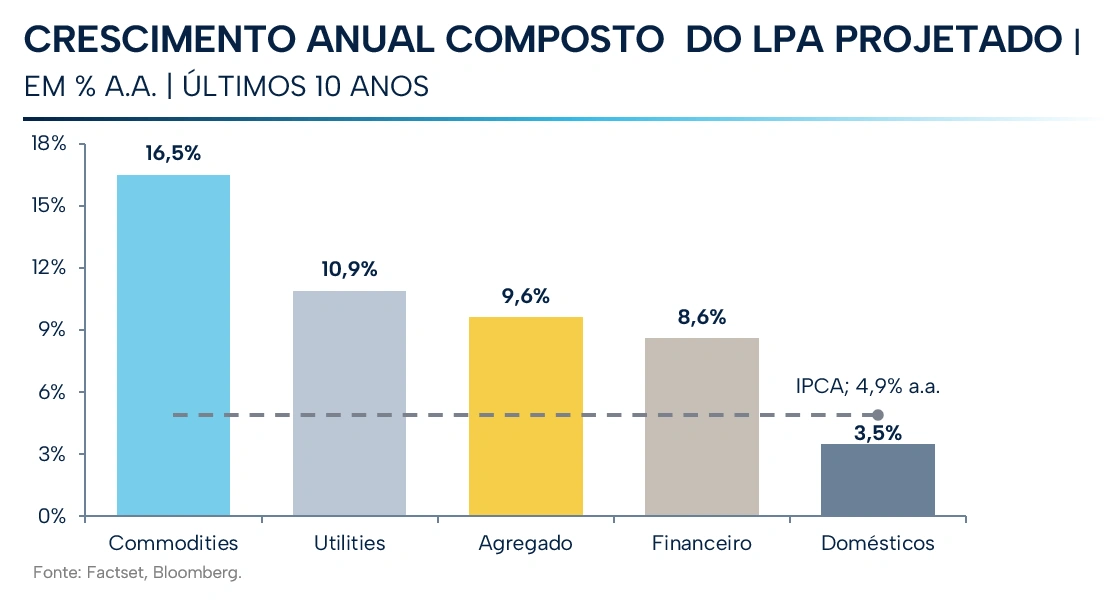
E esse número já é um piso otimista: a cesta carrega sobrevivência embutida, pois só inclui as 40 empresas que continuaram existindo, líquidas e relevantes o suficiente para seguir no índice. Várias outras empresas quebraram ou fecharam capital no meio do caminho. O índice esconde duas economias com trajetórias opostas: uma que depende de preço internacional e câmbio, e não de decisão local, e outra que responde ao ciclo doméstico e vem perdendo há dez anos.
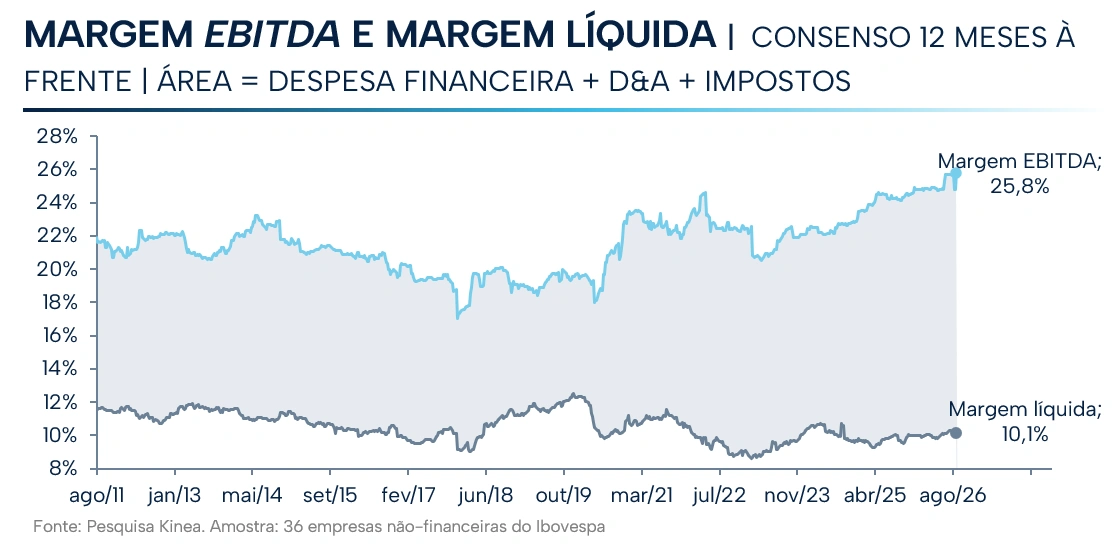
O caso das domésticas fecha o argumento. Muitas entregam crescimento razoável de receita e resultado operacional e, mesmo assim, o lucro final não sai do lugar. A diferença está, em boa parte, na linha de despesa financeira. É o mesmo juro cobrado duas vezes, uma no múltiplo e outra no lucro, e nas duas o acionista paga.
O PONTO DE IMPROBABILIDADE: A ELEIÇÃO COMO DIVISOR DE ÁGUAS
No livro, quando o Gerador de Improbabilidade Infinita é acionado, a nave não viaja: passa a ocupar todos os pontos do universo ao mesmo tempo. Só quando o motor desliga é que um desses pontos vira o destino e então tudo em volta se reorganiza em função dele.
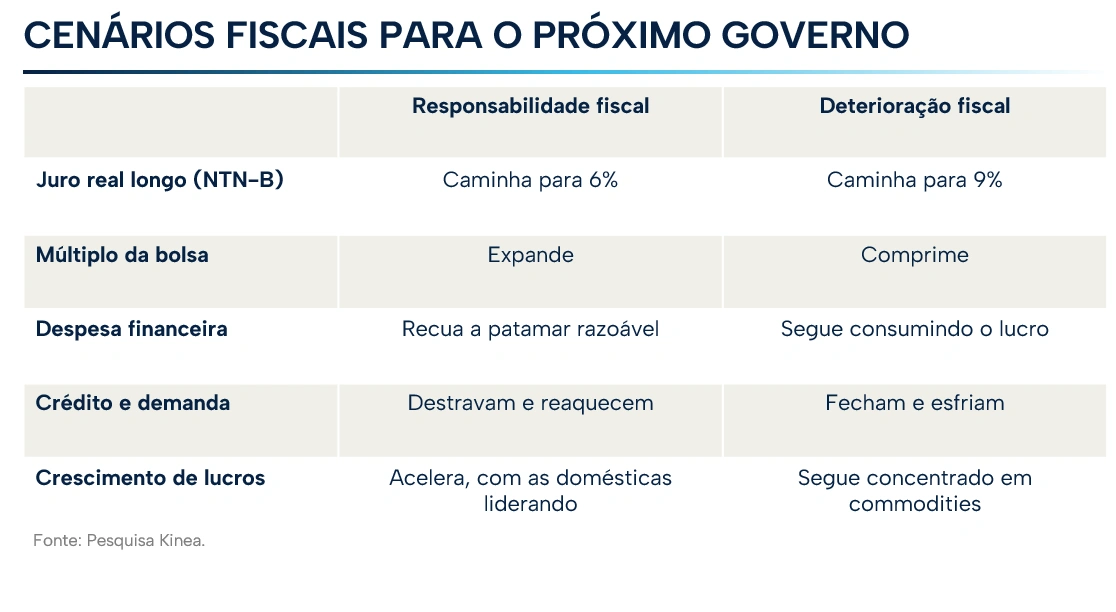
O Brasil está com o motor ligado. A eleição não muda a bolsa por decreto, mas define qual das duas trajetórias fiscais o país vai seguir. A trajetória fiscal, por sua vez, define o juro longo, que define todo o resto. É um divisor de águas: até a definição, os dois futuros convivem no mesmo preço; depois dela, só um existe.
De um lado, a trajetória da responsabilidade fiscal. O próximo governo entrega uma agenda crível de controle de gastos, o mercado volta a acreditar na trajetória da dívida e o juro real longo se acomoda. A partir daí, três coisas acontecem ao mesmo tempo: (i) a taxa de desconto cai, e o múltiplo sobe sem que nenhuma empresa tenha feito nada diferente; (ii) a despesa financeira volta a um patamar razoável, e o lucro que hoje se perde entre o resultado operacional e a última linha reaparece; e, (iii) o crédito destrava, o consumo reacelera, melhorando a própria receita que está comprimida.
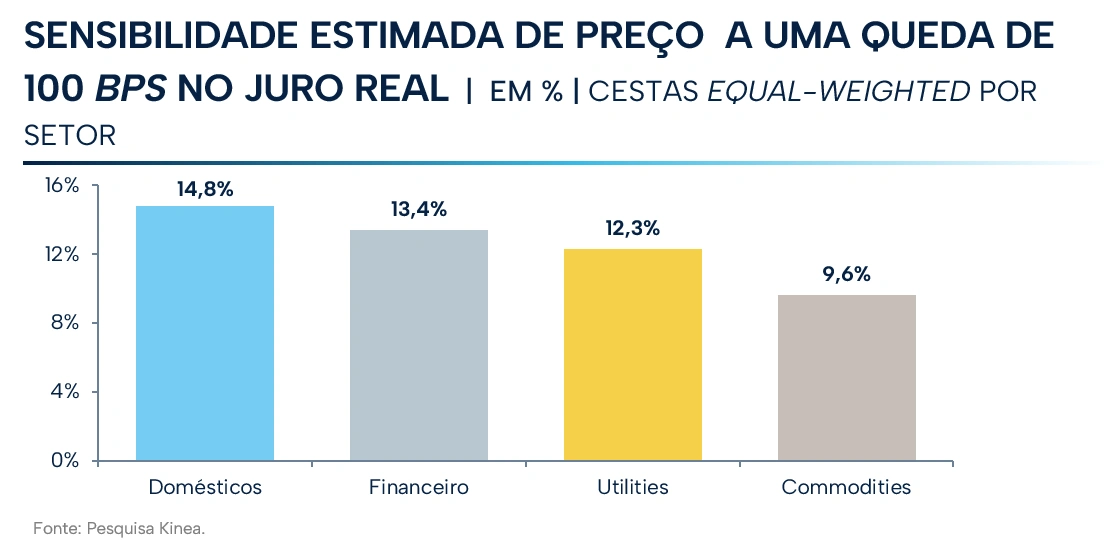
Do outro lado, a trajetória oposta. O gasto segue sem âncora, o mercado continua a duvidar da dívida e a NTN-B longa caminha para 9%. As mesmas três alavancas operam invertidas: o múltiplo comprime, a despesa financeira continua comendo o resultado das endividadas e o crédito fecha, esfriando ainda mais a demanda. Não é catástrofe. É o cenário em que o Brasil segue sendo o que tem sido.
NÃO ENTRE EM PÂNICO: COMO SE POSICIONAR?
Na capa do Guia, em letras grandes e amigáveis, estão as palavras mais importantes do livro: NÃO ENTRE EM PÂNICO.
Não sabemos qual política econômica o país vai adotar, e ninguém sabe. A tentação natural é esperar a definição para então montar a carteira, mas essa é a única alternativa que sabemos estar errada. O mercado não precifica o fato consumado: precifica a percepção, e ela começa a se formar muito antes de qualquer apuração.
É preciso, portanto, se posicionar antes. E posicionar-se antes não significa apostar em um dos desfechos, o que seria trocar análise de empresas por palpite político. Significa montar uma carteira que faça sentido nos dois.
Nossa resposta tem duas frentes. A primeira é investir em empresas que se sustentem por seus próprios fundamentos: geração de caixa robusta e crescimento previsível de lucros. Se o título público oferece quase 8% reais ao ano, a bolsa só se justifica quando a empresa é capaz de entregar um retorno superior sem depender de decisões em Brasília.
A segunda frente é capturar a assimetria dos setores mais penalizados pelo ciclo prolongado de juros altos. Com valuations comprimidos, eles têm potencial relevante de valorização se o país recuperar uma agenda econômica crível.
São duas cestas com funções diferentes. Uma paga para esperar. A outra paga se a espera terminar bem.
MILLIWAYS: A CESTA DE ALTO CARREGO E ALTO CRESCIMENTO
No Milliways, o restaurante mais caro do universo, a conta é paga antes mesmo de o jantar começar. Basta depositar uma pequena quantia no presente e deixá-la render por bilhões de anos. No fim dos tempos, os juros compostos terão pago a refeição.
É a melhor descrição da primeira cesta: negócios em que o retorno não depende de acertar o ciclo, e sim deixar o fluxo contratado compor ao longo do tempo.
Utilities. O mecanismo tem nome: base de remuneração regulatória, ou RAB. O regulador conta quanto a empresa investiu na rede, reconhece esse valor numa conta oficial e garante que a tarifa devolva um juro real sobre essa base e o próprio capital. A empresa não ganha somente vendendo mais água ou mais energia; ganha por ter mais ativos reconhecidos na base, que cresce com o capex que entra, a inflação que corrige e a revisão tarifária que revalida.
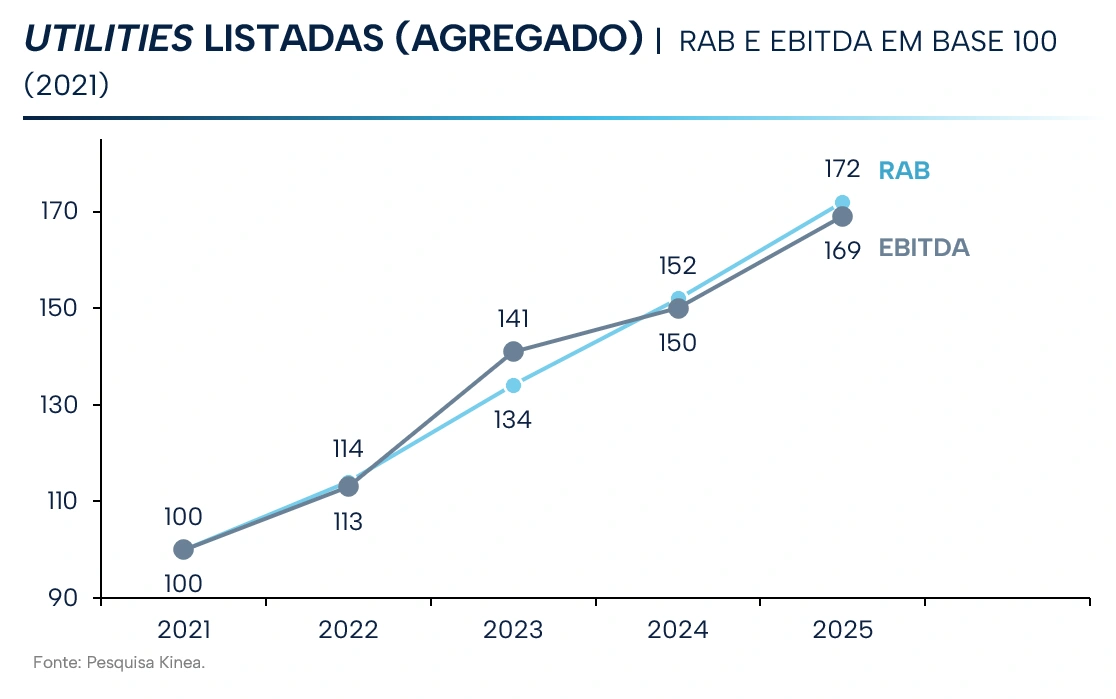
São negócios defensivos, sustentados por concessões longas, monopólios naturais e receitas indexadas. Por isso, sua atratividade depende menos do múltiplo de lucro e mais do retorno real implícito em relação à NTN-B. Hoje, esse prêmio é elevado, mesmo diante de um título público que já paga quase 8% ao ano acima da inflação.
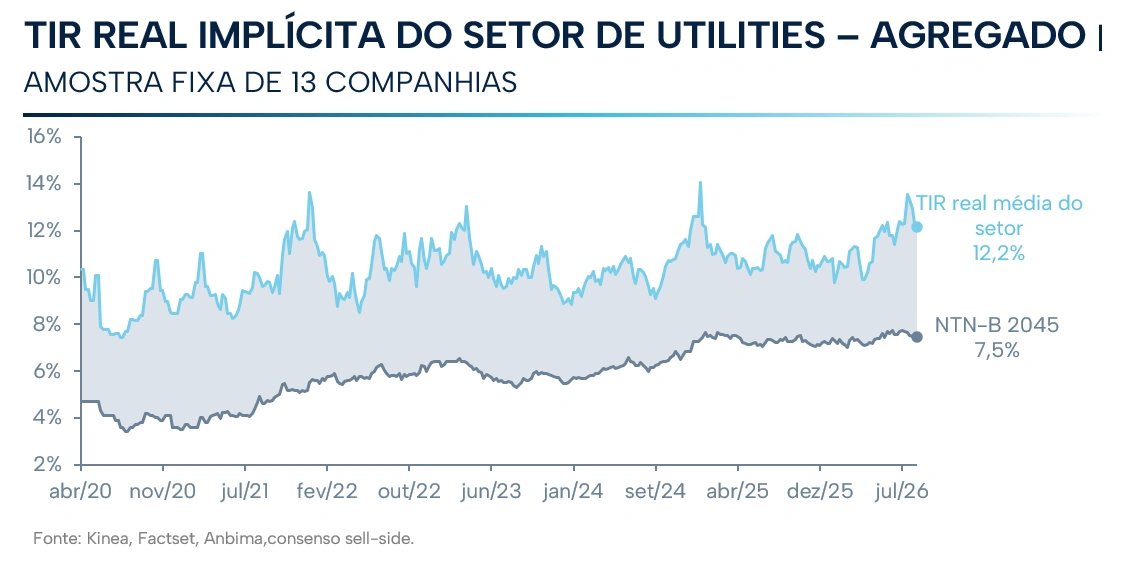
E aqui está o ponto que costuma passar despercebido: num cenário fiscalista o setor ganha duas vezes. A NTN-B cede, e o prêmio de risco cede junto. As duas pernas se movem na mesma direção.
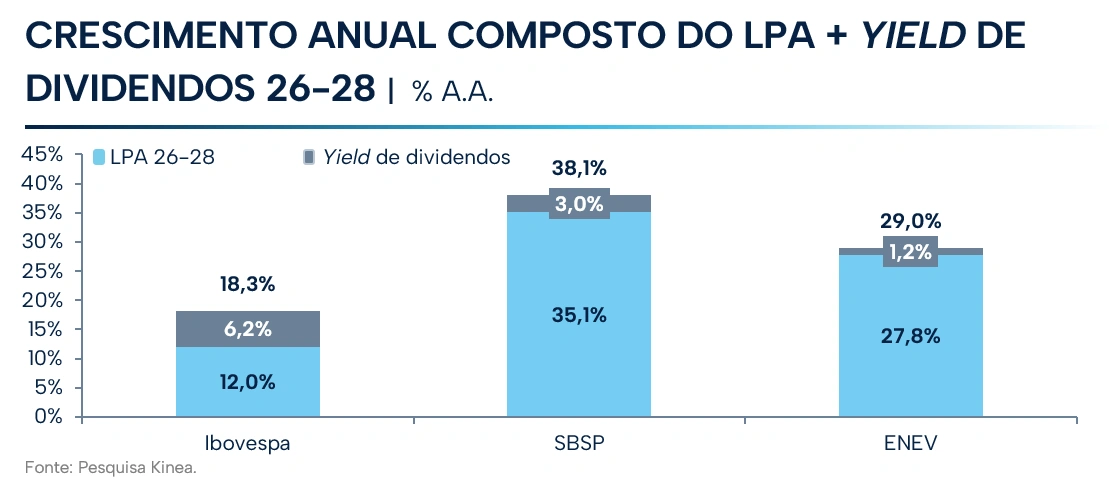
Mas seria um erro tratar o setor apenas como renda fixa. Na Sabesp, por exemplo, a privatização abriu espaço para uma redução expressiva de custos, enquanto a base regulatória deve quase dobrar até o fim da década. A Eneva, por sua vez, terá cerca de 80% da receita fixa e contratada após os leilões de reserva de capacidade, e, ao mesmo tempo, mantém uma avenida relevante de crescimento, já que o avanço das fontes renováveis aumenta a necessidade de potência e flexibilidade no sistema elétrico brasileiro.
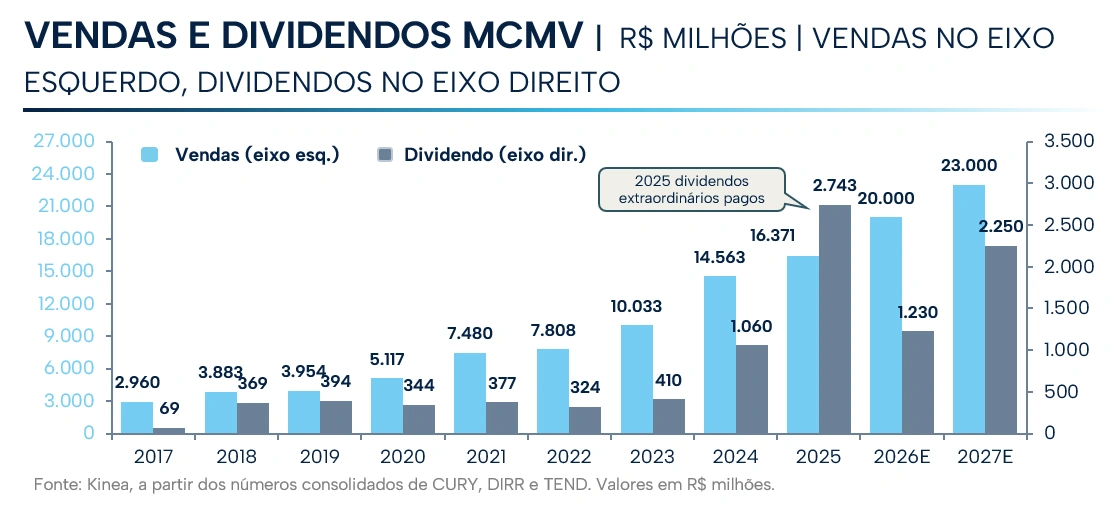
Minha Casa Minha Vida. O segundo bloco desta cesta é construção de baixa renda. As empresas do setor geram caixa de forma consistente, distribuem uma parcela relevante aos acionistas e ainda conseguem crescer, uma combinação rara na bolsa brasileira. Esse crescimento é sustentado pelo programa Minha Casa, Minha Vida, cujas taxas são fixadas por faixa de renda e subsidiadas pelo FGTS, reduzindo a exposição da demanda aos juros de mercado.
Criado em 2009, o programa habitacional atravessou diferentes governos e se consolidou como uma política de Estado. Essa continuidade reduz o risco de mudanças abruptas e dá sustentação à demanda por moradias populares.
MARVIN: A CESTA DAS OPORTUNIDADES COMPRIMIDAS
Marvin, o andróide paranóide, tem um cérebro do tamanho de um planeta, mas vive muito aquém de seu potencial. O mesmo ocorre com os setores da segunda cesta: os juros altos comprimiram seus resultados e seus valuations a níveis que tratam um cenário transitório como permanente.
Bancos. Seguem entregando retorno alto sobre o patrimônio, mas a dispersão interna é a maior em anos e o crescimento de carteira dá sinais de cansaço. Na pessoa física, endividamento e comprometimento de renda estão nos maiores níveis da série histórica. Na jurídica, recuperações judiciais recordes são consequência do efeito acumulado de anos de juros altos.
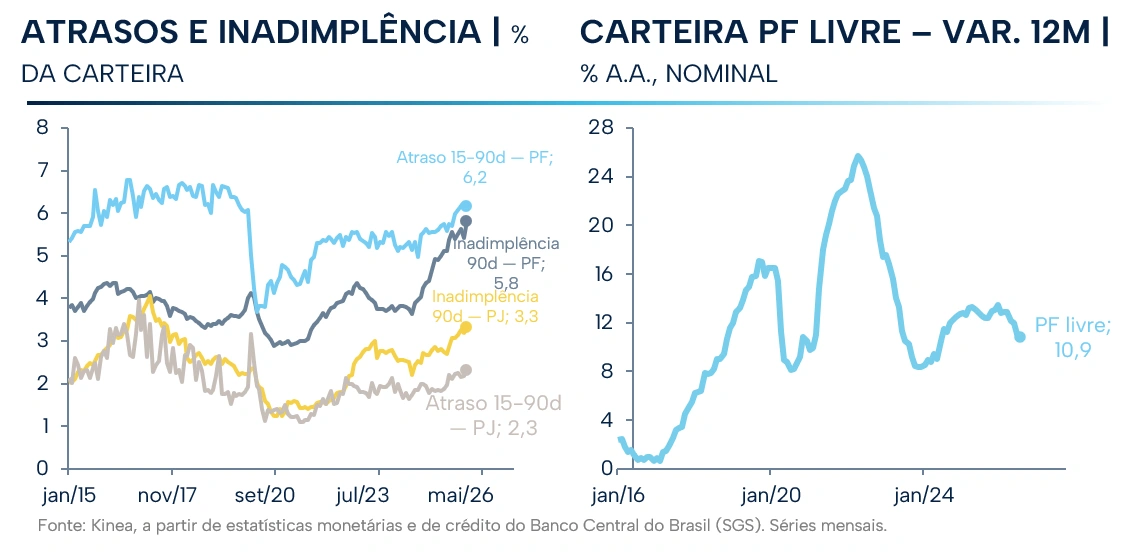
É justamente essa sensibilidade ao ciclo que torna os bancos a principal alavanca da segunda cesta. Com a queda dos juros e a retomada da atividade, os vetores que hoje pressionam o setor mudam de direção: o crédito volta a crescer, a inadimplência recua e o mercado de capitais reaquece.
Varejo. É o pior setor do ano, pressionado por uma combinação particularmente adversa: consumidor endividado, avanço da competição asiática e migração de dezenas de bilhões de reais para apostas online. O golpe mais duro, porém, veio da alavancagem. Em um setor de margens estreitas, juros altos por tempo prolongado não apenas comprimem o lucro, mas colocam em risco a sobrevivência das empresas.
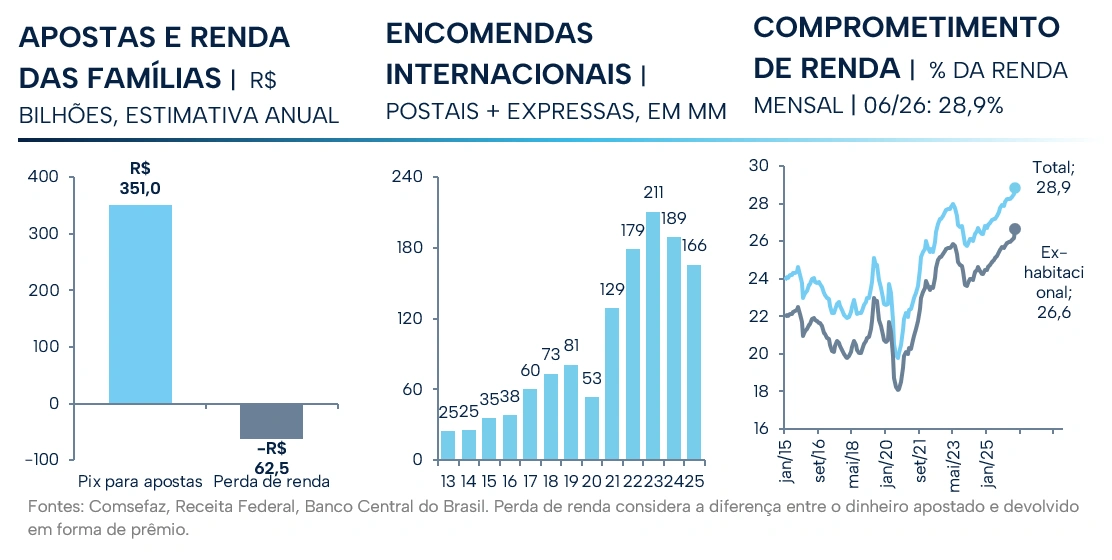
E é exatamente isso que o torna interessante. Se os juros caírem de verdade, o varejo é o que tem mais alavancagem operacional e financeira ao ciclo, partindo de uma base de comparação deprimida por vários anos.
Industriais. Na indústria, os juros altos tiveram um efeito ainda mais amplo: além de conter o consumo, paralisaram os investimentos. Hoje, várias empresas negociam abaixo de suas médias históricas porque seus preços pressupõem que essa estagnação continuará por tempo indeterminado.
Dentro desse bloco, a Embraer é a exceção. Sua tese independe do ciclo de juros brasileiro e se apoia em uma dinâmica global. No Guia, quem sabe onde está sua toalha demonstra ter tudo sob controle. A Embraer sabe onde está a sua. A indústria aeronáutica opera com uma fila de pedidos que supera uma década, enquanto a frota mundial nunca foi tão velha. Nesse ambiente, a companhia cresce simultaneamente em aviação comercial, executiva e defesa.
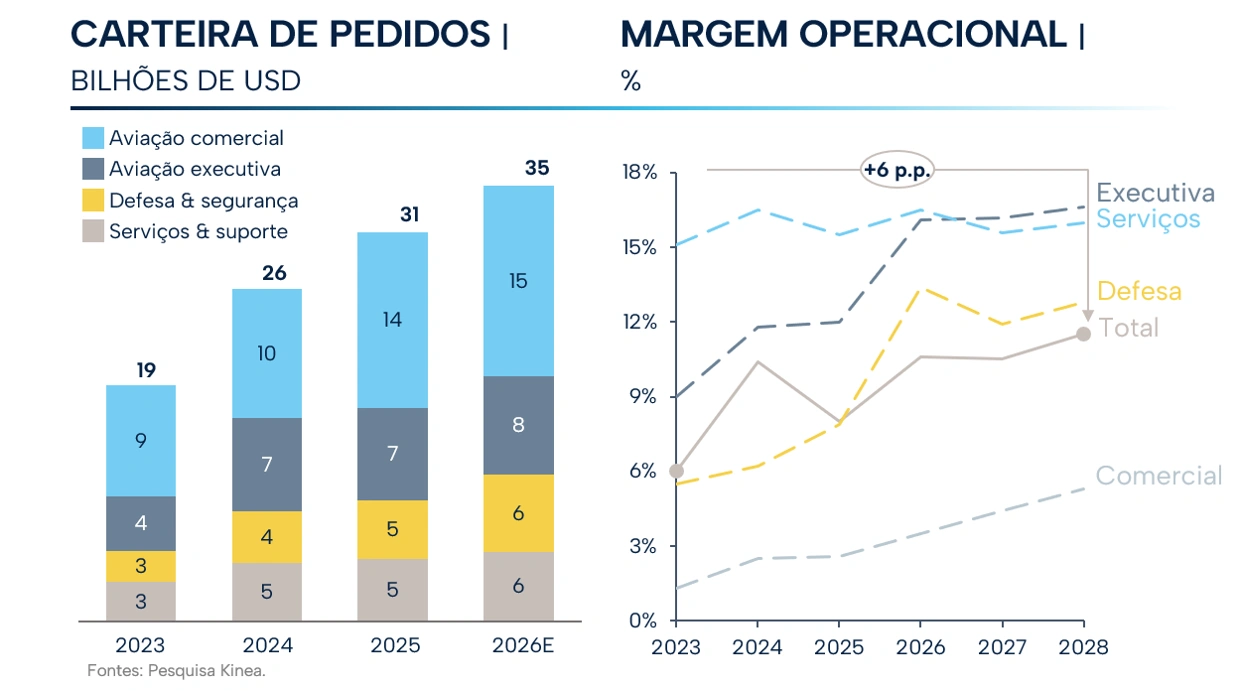
Numa bolsa em que quase todas as teses dependem dos juros, não depender deles vale um prêmio.
CONCLUSÃO: A PERGUNTA, NÃO A RESPOSTA
No livro, a Terra é demolida cinco minutos antes de revelar a Grande Questão. A resposta permanece “42”, permanece correta e permanece inútil, porque a pergunta se perdeu junto com o planeta.
O Brasil vive o mesmo problema: uma resposta certa — a bolsa negocia com desconto — e uma pergunta malfeita. A pergunta certa não é se a bolsa está barata. É se o próximo governo vai transformar o Brasil num país que não precisa pagar mais de 7% acima da inflação para financiar a própria dívida.
Se a resposta for sim, a queda do juro longo eleva múltiplos, alivia balanços, destrava crédito e devolve crescimento aos lucros. Se for não, o desconto de hoje não é oportunidade: é preço justo para um país que decidiu conviver com um custo de capital que quase nenhum outro aceitaria.
“A bolsa está barata” tornou-se o nosso “42”: a resposta certa para a pergunta errada. A pergunta decisiva é se o próximo governo enfrentará o problema fiscal e abrirá espaço para a queda dos juros. Sem isso, a bolsa pode continuar barata por muito tempo.
Estamos sempre à disposição de nossos clientes e parceiros.
Kinea Investimentos