As dificuldades práticas de um ajuste fiscal ambicioso
Em A Bela Adormecida, a princesa é amaldiçoada e mergulha num sono profundo de cem anos. Na versão dos irmãos Grimm, ao redor do castelo cresce uma cerca de espinhos que se fecha como se tivesse mãos, aprisionando os príncipes que tentam atravessá-la para quebrar o feitiço.
Por que usamos “A Bela Adormecida” como analogia para esse Kinea Insights?
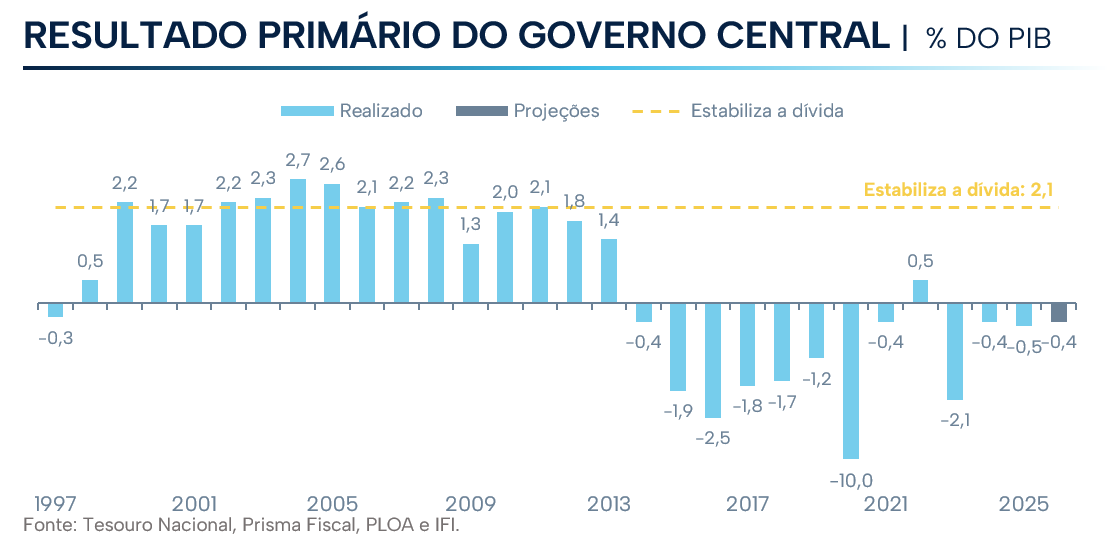
O país dorme há mais de uma década: desde 2014, o governo central só fechou um ano com as contas públicas no azul. O novo presidente eleito, independentemente do partido, terá o desafio de quebrar esse feitiço.
O poder dessa maldição está numa burocracia empenhada em preservar a si mesma. O resultado é um espinheiro cada vez mais alto: os gastos obrigatórios já passam de 90% do orçamento e devem crescer R$ 131,4 bilhões somente em 2027.
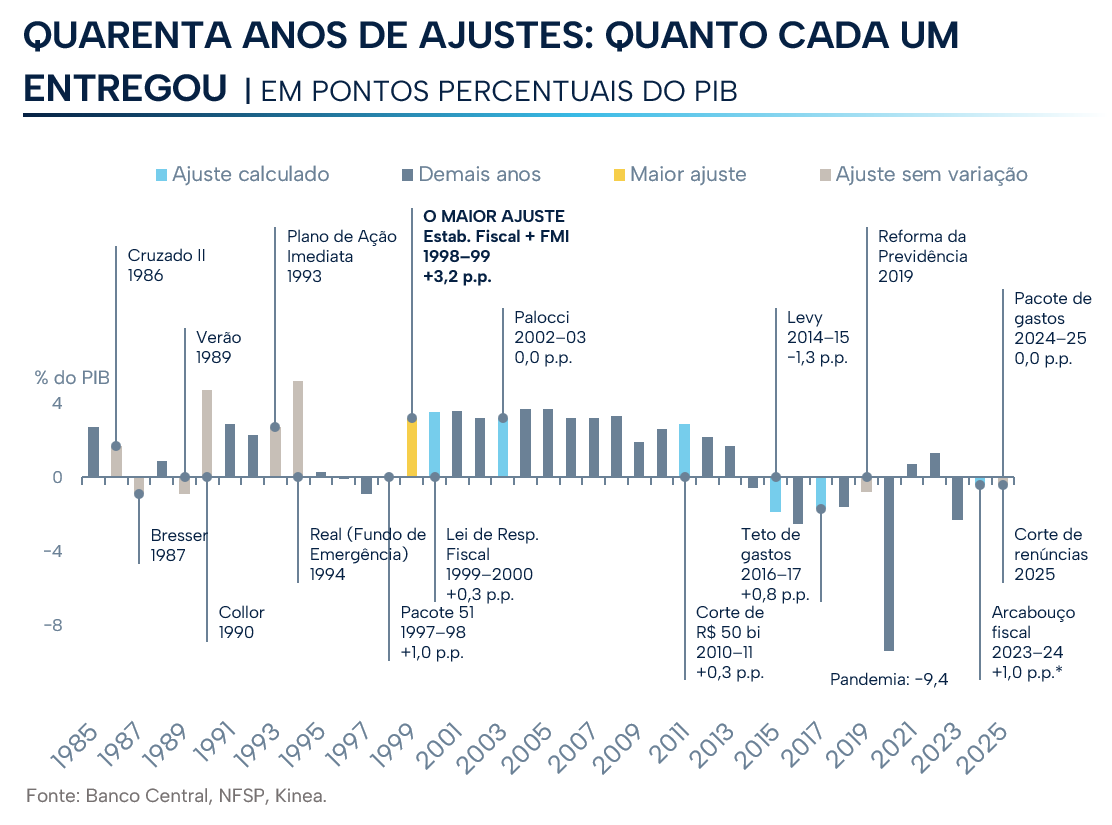
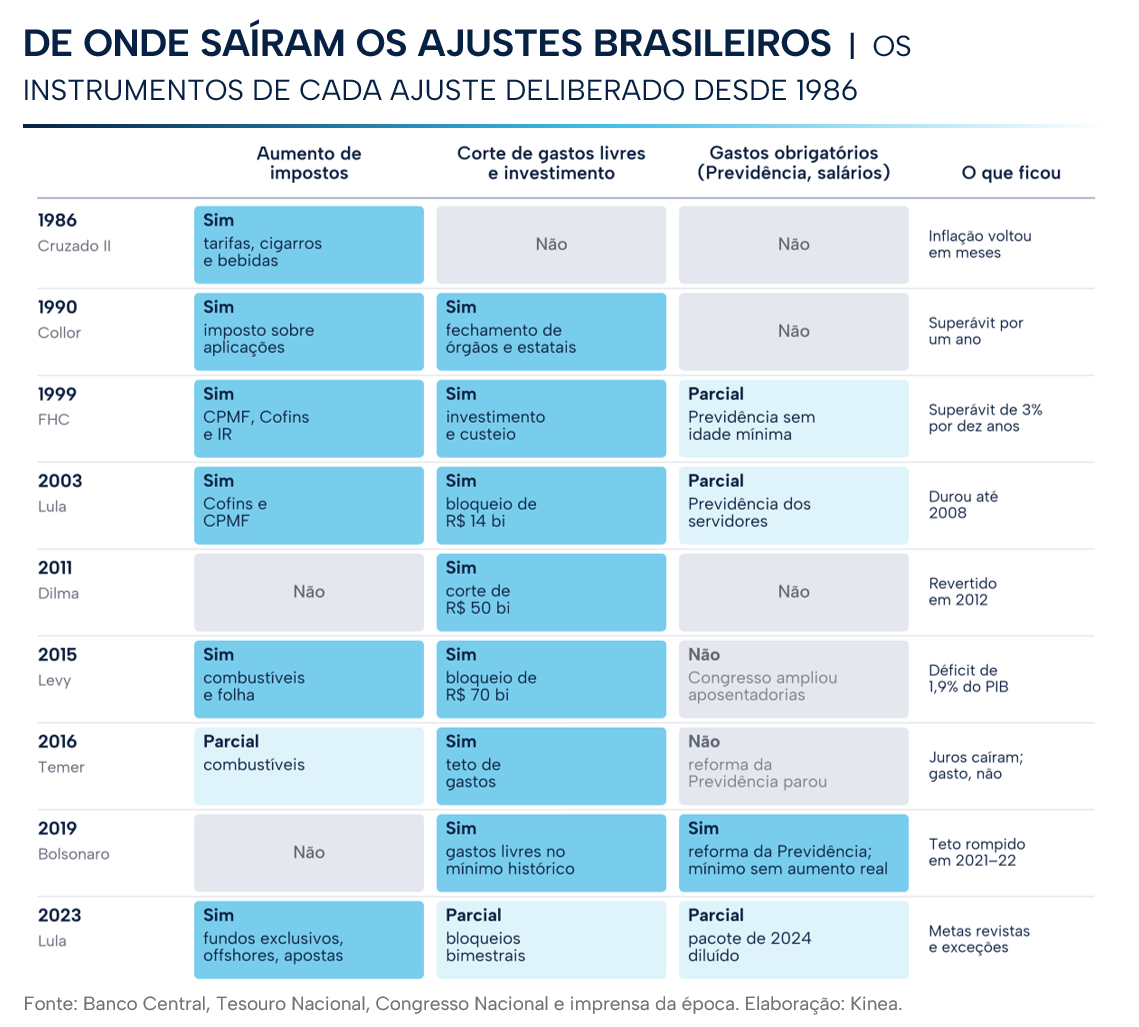
A história mostra o quão difícil é a travessia. Desde a redemocratização, só um ajuste foi grande e duradouro: o de 1999, que levou o superávit primário de perto de zero para cerca de 3% do PIB. Mas exigiu uma crise cambial, um acordo com o FMI e aumento de impostos. Os demais ficaram presos nos espinhos: a meta de 2015 virou déficit e o teto de gastos durou seis dos vinte anos previstos.
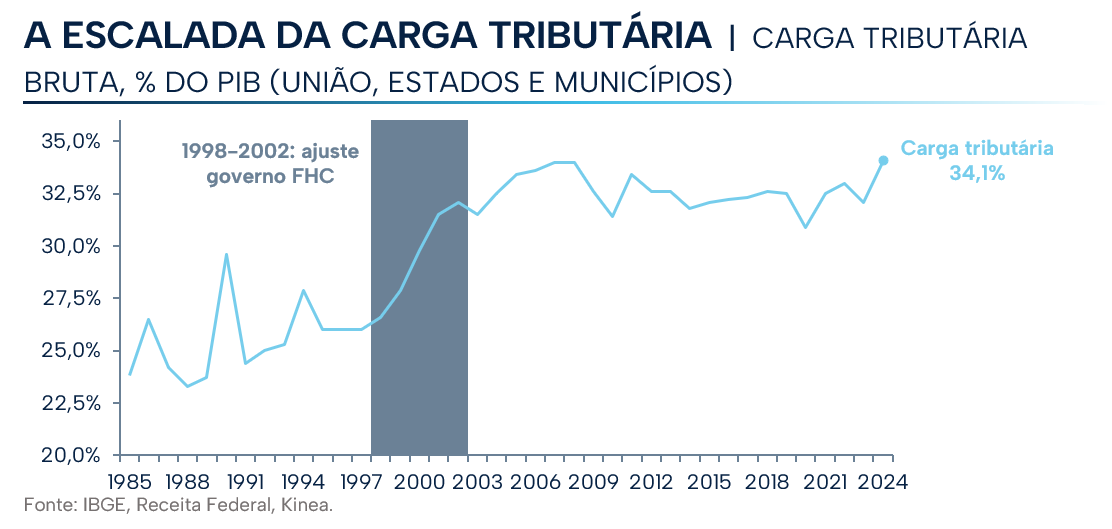
O desafio agora é ainda maior. Estabilizar a dívida, que chegou a 82,5% do PIB, exige superávit primário de pelo menos 2% do PIB. O orçamento de 2027 projeta 0,1%, e a IFI, déficit de 0,6%. É um ajuste de 2 a 3 pontos do PIB, semelhante ao feito em 1999, mas partindo de uma carga tributária já perto de 34% do PIB. Nas próximas páginas, revisitamos os ajustes desde a redemocratização, medimos o espinheiro e mostramos, na prática, como atravessá-lo.
O BATIZADO: DA INFLAÇÃO AO REAL (1985–2002)
No conto, a maldição é lançada no batizado da princesa. A nossa foi lançada nos primeiros anos da Nova República, quando o país tentou conter a inflação sem pôr ordem nas contas públicas. Cruzado, Bresser, Verão e Collor seguiram o mesmo roteiro: congelaram os preços, prometiam cortar gastos e, quando a conta chegava ao Congresso, o corte ficava pelo caminho.
Entre um plano e outro, quem fazia o ajuste era a inflação. A receita era indexada e acompanhava os preços, mas as despesas, fixadas em valores nominais, perdiam valor real. Era o “Efeito Bacha”, um ajuste que dispensava votação.
Foi também nessa época que nasceu o espinheiro. A Constituição de 1988 ampliou as transferências a estados e municípios, atrelou o piso previdenciário e assistencial ao salário-mínimo e criou vinculações de receita. Cada medida era legítima, mas juntas engessaram o orçamento.
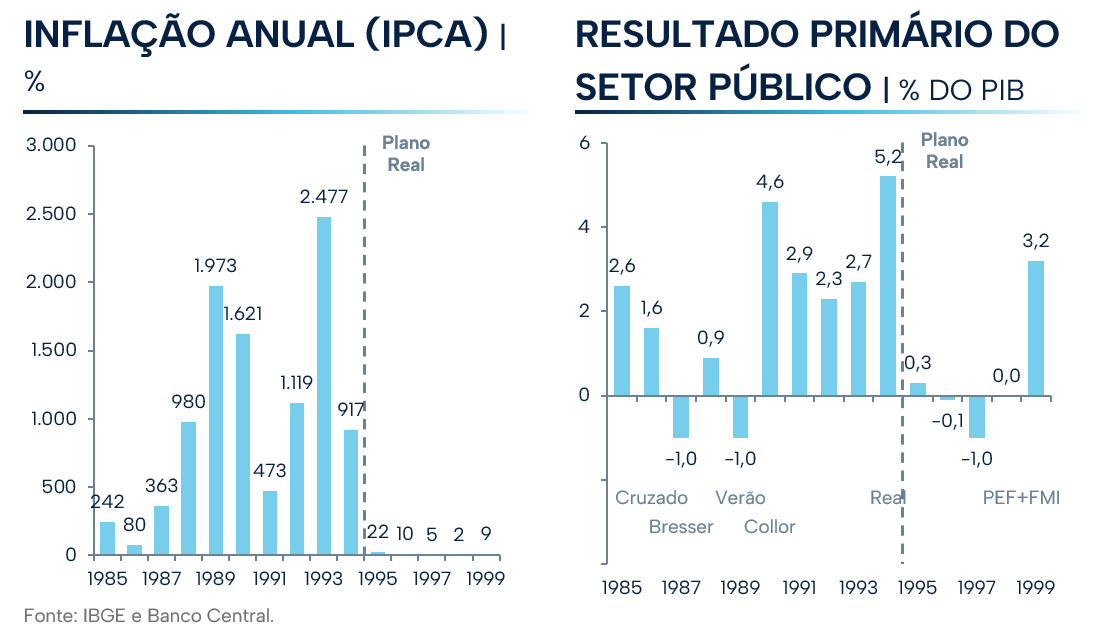
O Plano Real acabou com a hiperinflação: o primário caiu de quase 5% do PIB em 1994 para perto de zero entre 1995 e 1998. O ajuste de verdade só veio com a crise. Em outubro de 1998, logo após a reeleição, e com apoio do FMI, o governo subiu tributos e cortou gastos. Como resultado o primário foi para cerca de 3% do PIB.
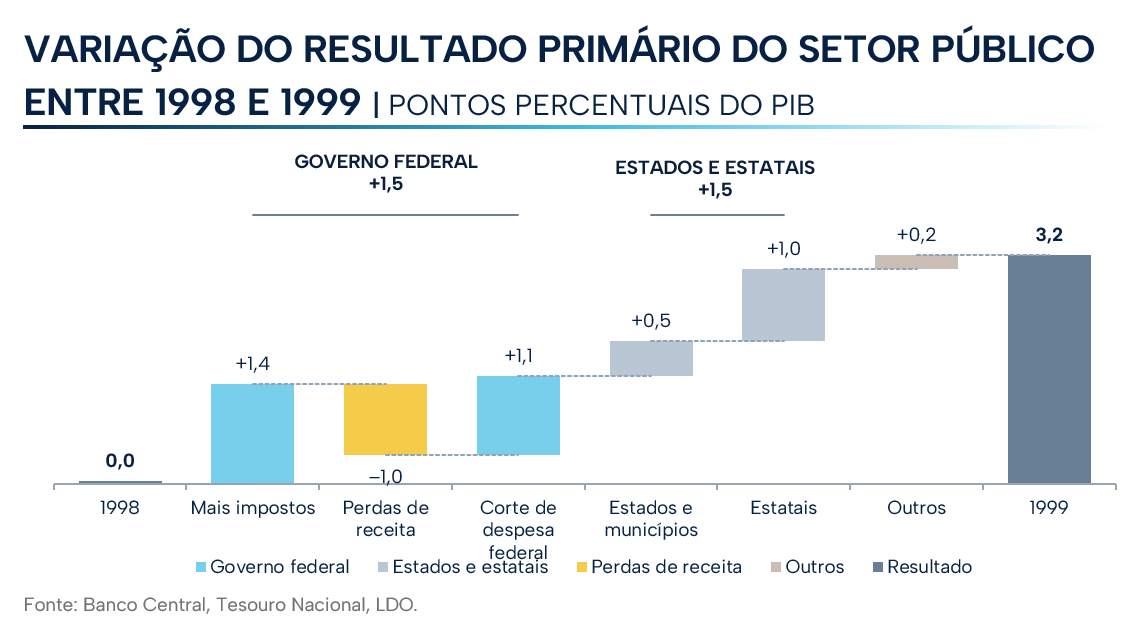
No pacote do Plano Real, dois terços das medidas eram de receita, sobretudo contribuições não partilhadas com estados e municípios, o que elevou a carga tributária de 25% para 33% do PIB. No primeiro ano, o congelamento de pessoal, custeio e investimento fez a outra parte. Já as despesas obrigatórias, raiz do déficit, ficaram quase intactas.
A principal tentativa de mexer nelas falhou: a reforma da Previdência de 1998 previa uma idade mínima para a aposentadoria, mas foi derrubada na Câmara. Desde a redemocratização, há quase quarenta anos, o padrão se repete. Os ajustes rápidos sempre vieram do aumento de impostos e do corte de despesas discricionárias, que são o caminho mais fácil. As obrigatórias só foram atingidas pelas reformas da Previdência de 1998, 2003 e 2019.
O ESPINHEIRO CRESCE: DA NOVA MATRIZ AO TETO (2011–2018)
O superávit de 1999 durou até 2008, mas o espinheiro continuou lá: o boom das commodities inflava a receita e pagava o aumento das despesas obrigatórias. De 1997 a 2014, a despesa primária da União cresceu mais de 6% ao ano acima da inflação.
Quando o mercado de commodities virou, o governo reagiu com a “nova matriz econômica”: cortou impostos de vários setores e ampliou os subsídios ao crédito do BNDES. A receita perdeu força, a despesa continuou subindo e, em 2014, veio o primeiro déficit primário desde 1997.
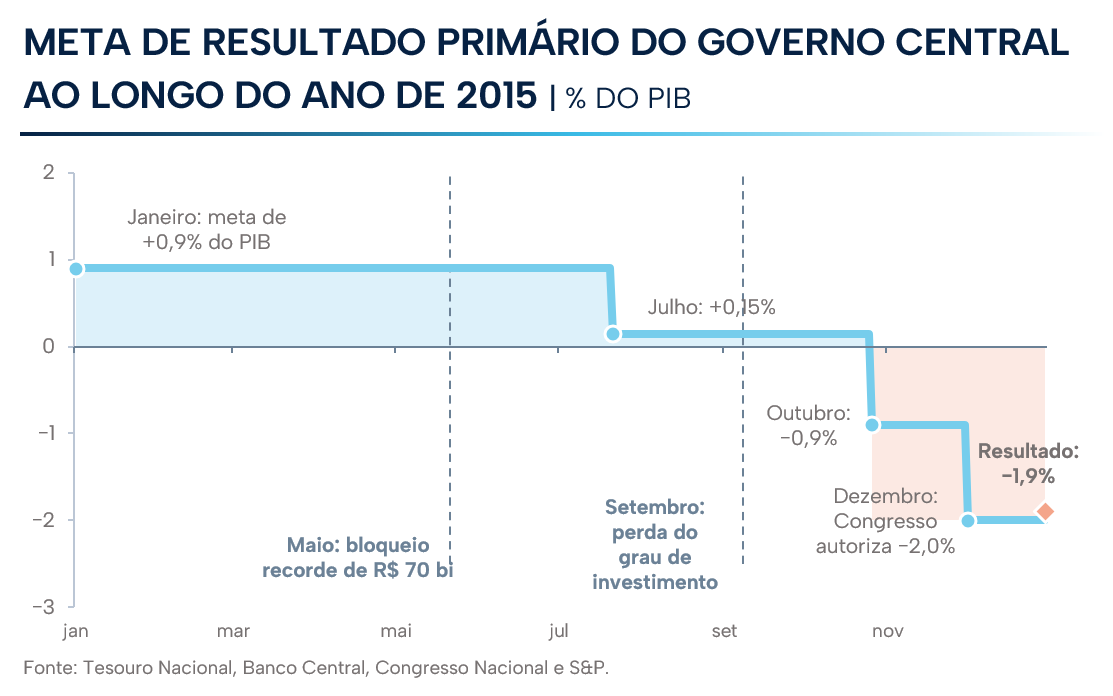
Em 2015, o governo tentou repetir 1999, mas não tinha a crise nem o FMI como aliados. Joaquim Levy assumiu com meta de 1,2% do PIB, mas, ainda em julho, a meta caiu para 0,15%. O país perdeu o grau de investimento e o ano fechou com déficit de quase 2%.
A resposta à crise veio em dezembro de 2016 com o teto de gastos, a primeira âncora de despesa do país. Com o teto, o crescimento real caiu para cerca de 1% ao ano entre 2017 e 2019, e a despesa parou de subir como proporção do PIB.
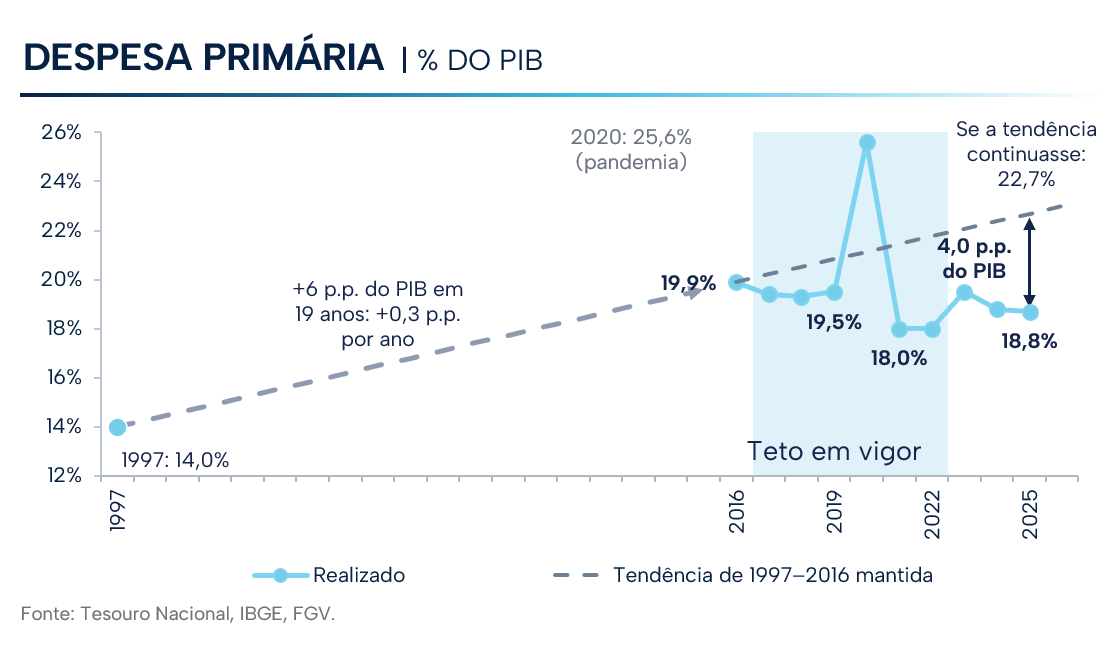
A âncora do teto de gastos, somada a desaceleração econômica, levou a Selic de 14,25% para 6,5% em 2018, e o déficit nominal caiu de cerca de 10% do PIB para perto de 7%.
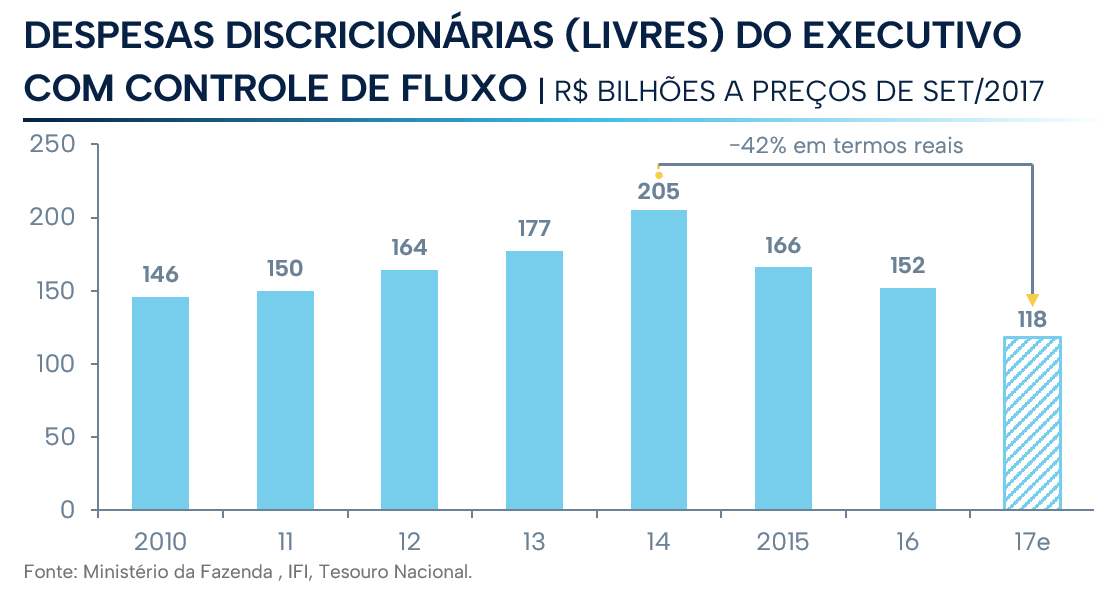
Mas o teto tinha um defeito de fábrica: não mexia na indexação das despesas obrigatórias. Entre 2014 e 2019, essas despesas cresceram R$ 91 bilhões e as discricionárias caíram R$ 66 bilhões, ao menor nível da história. Foi, de novo, o ajuste pelo lado mais fácil.
PRESOS NO ESPINHEIRO (2019–2026)
Os dois governos seguintes atravessaram parte do espinheiro, mas ficaram presos no meio do caminho. O governo Bolsonaro entregou a maior reforma de despesa desde 1988, a Previdência de 2019, com economia estimada em R$ 800 bilhões em dez anos, e três anos de salário-mínimo sem ganho real.
No entanto, os gastos obrigatórios continuaram crescendo, e o teto ficou apertado. Em vez de cortar despesas, governo e Congresso furaram o limite três vezes: adiaram o pagamento de dívidas judiciais da União em 2021, criaram benefícios eleitorais fora do teto em 2022 e, com a PEC da Transição, liberaram R$ 145 bilhões a mais para 2023. Previsto para durar vinte anos, o teto durou seis.
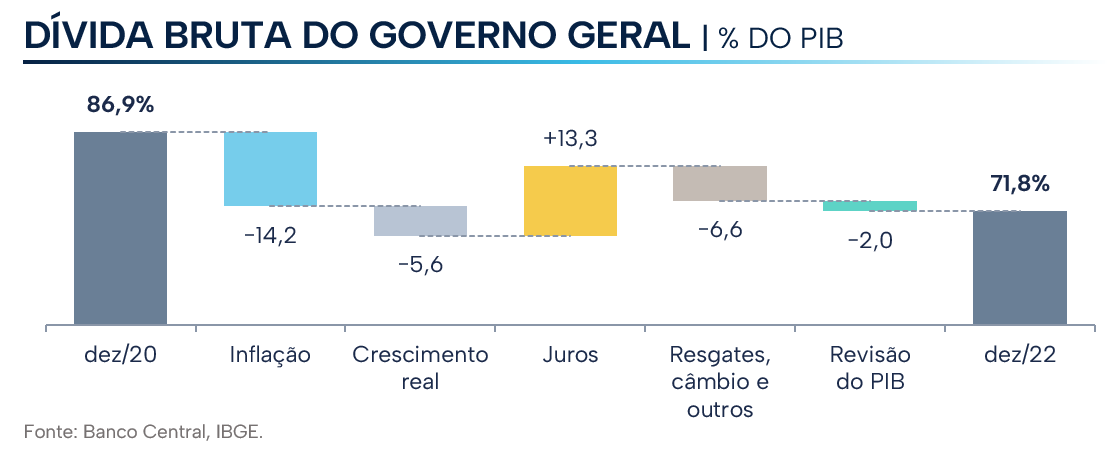
Mesmo com o teto furado, as contas melhoraram, e o país pareceu acordar. O primário saiu de um déficit de 9% do PIB na pandemia para um superávit em 2022, e a dívida bruta caiu cerca de quinze pontos, para 71,7% do PIB. Mas a melhora não veio de política fiscal. A inflação alta fez a arrecadação e o PIB nominal crescerem, os juros reais negativos diminuíram o peso da dívida, e as commodities e os dividendos das estatais ajudaram o caixa. Quem fez o ajuste, de novo, foi a inflação.
O custo inflacionário veio na eleição de 2022: com preços subindo acima de 10% no ano, Bolsonaro perdeu para Lula. Como o teto já tinha caído, o novo governo criou outra regra, o arcabouço fiscal, em que a despesa cresce menos que a receita.
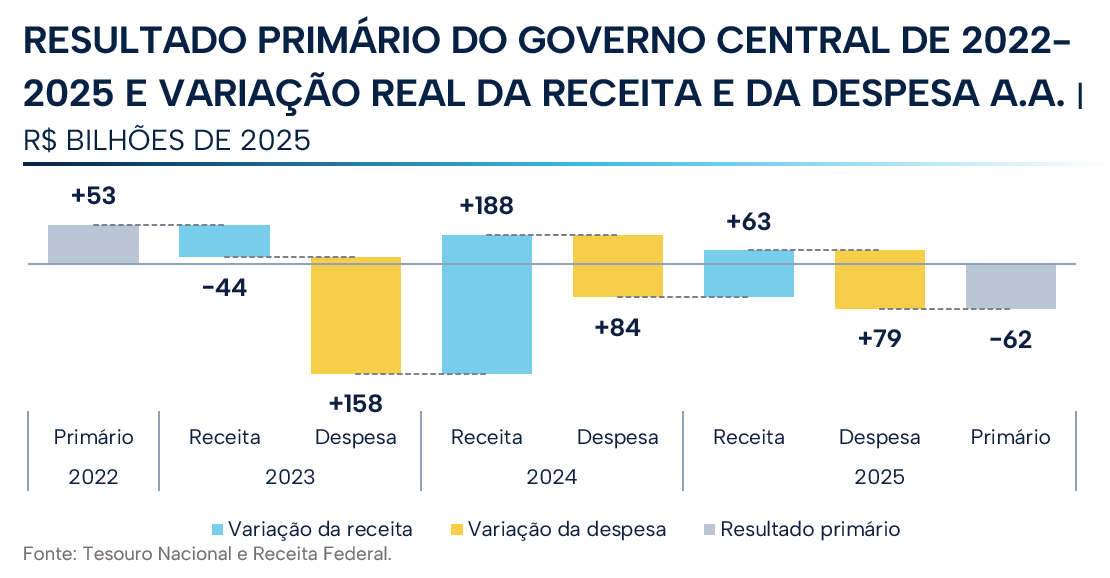
Para fechar a conta, o governo apostou em arrecadar mais e passou a tributar combustíveis, fundos exclusivos, offshores e apostas. Não bastou. As metas foram afrouxadas em 2024, e cada vez mais gastos ficaram fora da conta, resultando em uma dívida bruta de 82,5% do PIB em julho de 2026.
O SONO DE CEM ANOS: A ARITMÉTICA DA DÍVIDA
A conta para estabilizar a dívida é simples. O governo paga juros médios de cerca de 11,5% ao ano sobre essa dívida, enquanto a economia cresce 6,5% ao ano em termos nominais. Se não houver superávit, a dívida cresce no ritmo dos juros, mais rápido que o PIB. Só para mantê-la estável, seria preciso um superávit de cerca de 5% do PIB. O setor público, porém, deve fechar o ano com déficit de 0,7%. Se nada for feito, a dívida subirá de quatro a cinco pontos do PIB por ano.
A saída que costuma ser apontada é repetir 2016, quando o teto de gastos ajudou a derrubar os juros e a Selic caiu de 14,25% para 6,5%. Com os juros de hoje, um ajuste de dois pontos no primário, que levaria o setor público a um superávit de 1,3% do PIB, não basta: a dívida continuaria subindo de 2,5 a 3 pontos por ano.
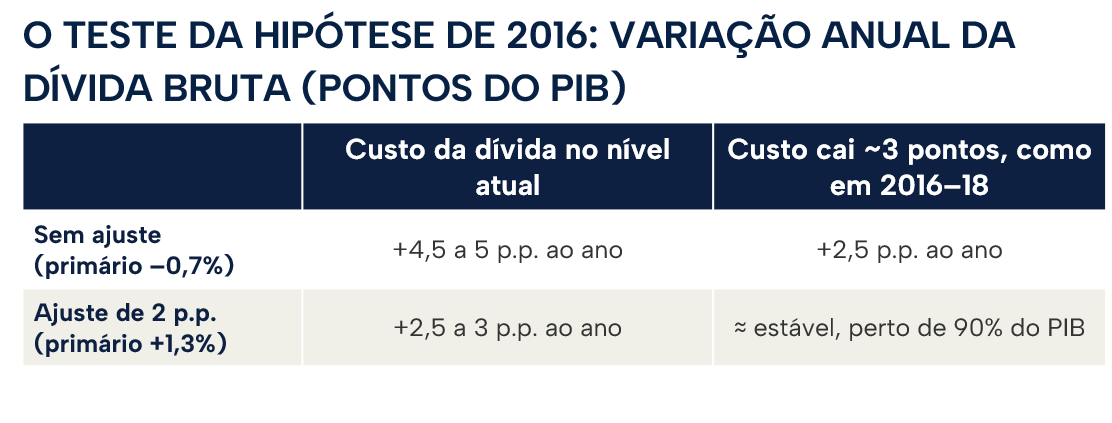
Os juros mais baixos, sozinhos, também não resolvem. Os dois precisam vir juntos. Se o ajuste ganhar credibilidade e derrubar o custo da dívida em cerca de três pontos, como em 2016–2018, a dívida para de subir. Mesmo assim, ela só se estabilizaria perto de 90% do PIB, porque os juros demoram a cair e a dívida continua crescendo nesse meio-tempo.
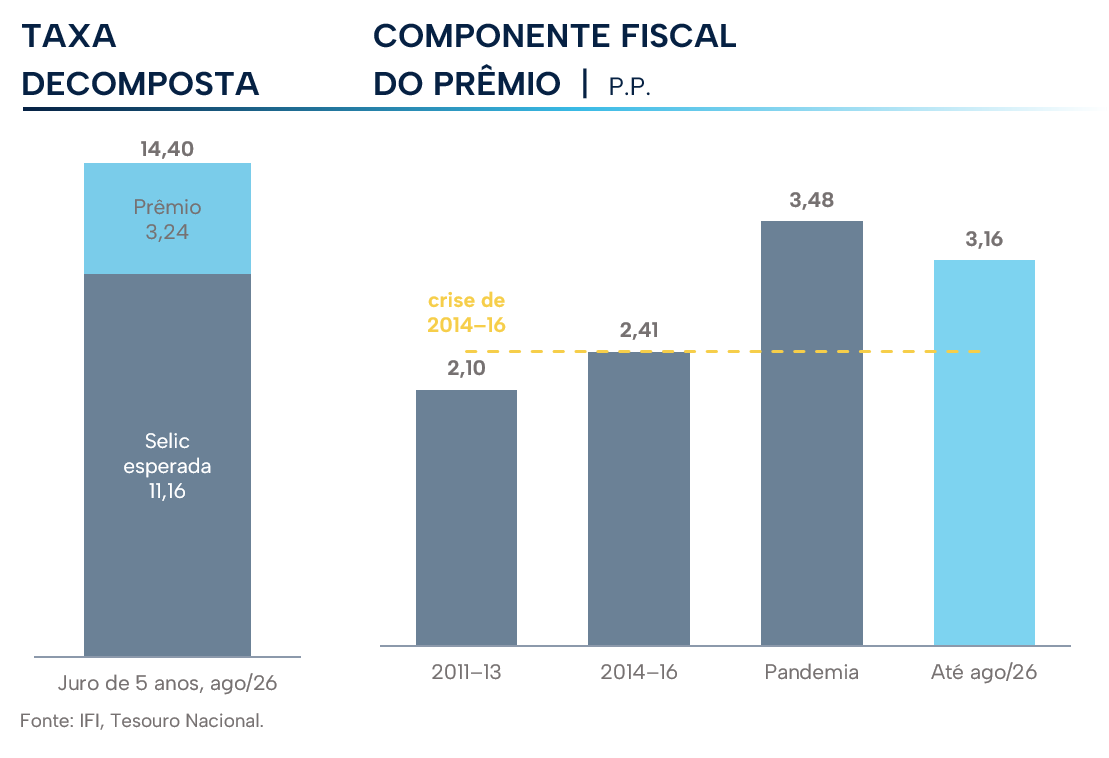
Segundo a IFI, cerca de 3,2 pontos dos 14,40% pagos pelos títulos públicos de cinco anos são prêmio de risco, e quase todo esse prêmio vem da desconfiança com as contas públicas.
Esse prêmio é o custo do sono, e um ajuste crível pode eliminá-lo. Mas há razões para cautela, 2016 teve ajudas que hoje não existem: a inflação estava em queda, o BNDES devolveu recursos ao Tesouro e os juros no mundo estavam perto de zero. Ou seja, o ajuste fiscal precisa vir junto com a queda no custo da dívida, caso contrário, o aperto necessário das contas públicas precisará ser ainda maior. A melhor forma de estabilizar a dívida é com um choque de credibilidade fiscal que seja capaz de derrubar os juros.
O DESPERTAR: COMO FAZER NA PRÁTICA
Para ser crível, o ajuste precisa atravessar o espinheiro, e o espinheiro é feito de despesa obrigatória. O orçamento de 2027 prevê R$ 2,83 trilhões de despesa primária, dos quais 90% são obrigatórias, como aposentadorias, salários de servidores e benefícios sociais.
Dos cerca de R$ 270 bilhões restantes, R$ 57,7 bilhões são emendas parlamentares, e outra parte só cumpre os gastos mínimos exigidos em saúde e educação. Sobram cerca de R$ 143 bilhões que o governo pode de fato cortar, 5% do total. Mesmo zerados, não pagariam nem metade do ajuste.
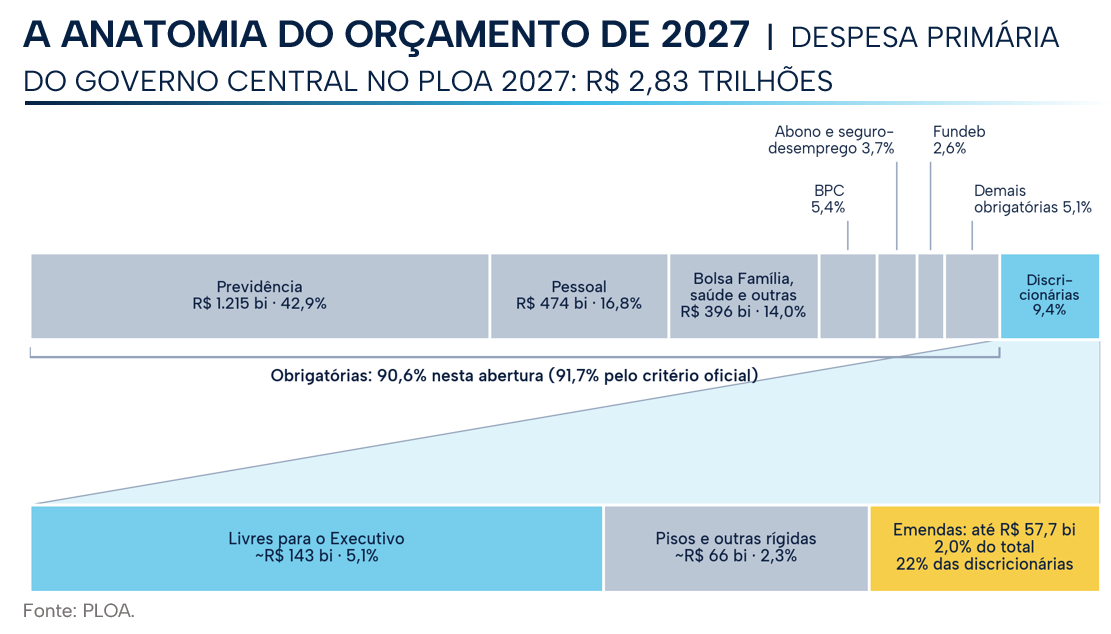
Por isso, pela primeira vez, o ajuste terá de vir das obrigatórias, e isso muda a natureza política do problema. Em 1999, o peso caiu sobre contribuintes e empresas. Agora, recai sobre aposentados, servidores, beneficiários de programas sociais e os próprios parlamentares, que perderiam emendas.
O salário-mínimo mostra o tamanho do desafio: como ele corrige aposentadorias e benefícios, cada R$ 1 de aumento acrescenta R$ 413,2 milhões à despesa. A seguir, organizamos as medidas em seis frentes de ação.
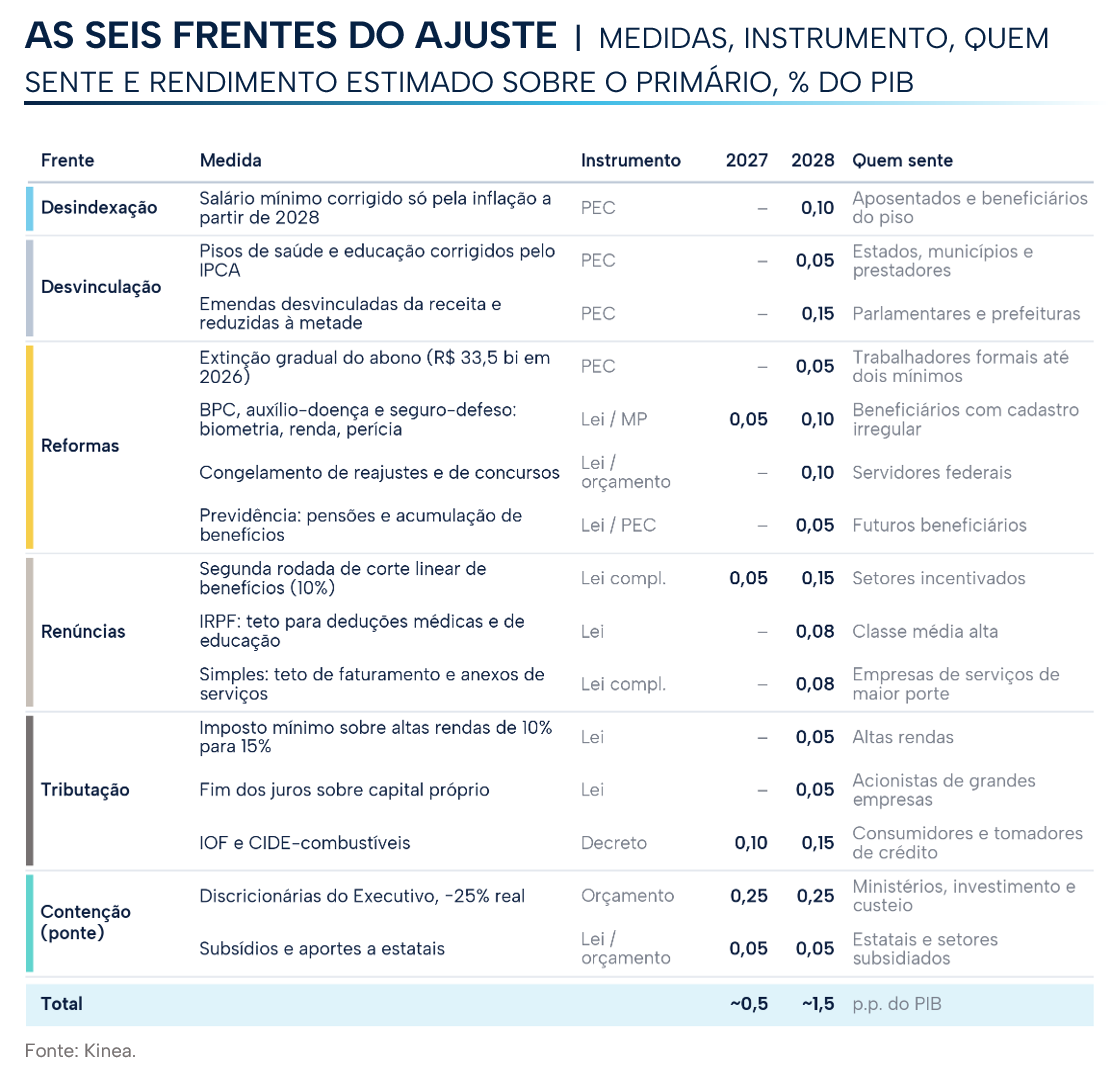
A desindexação é sozinha a medida que mais contribui para o ajuste: o salário-mínimo indexa quase metade das obrigatórias, e mantê-lo corrigido só pela inflação a partir de 2028 e exige emenda.
As outras frentes rendem menos ou são mais difíceis de aprovar. Gastos com saúde e educação sobem junto com a arrecadação. As emendas parlamentares seguem a mesma regra, mas mudá-la é mais difícil, porque precisa ser aprovada pelo próprio Congresso que recebe as emendas. Há ainda revisões no BPC, no auxílio-doença, no abono salarial e na folha de servidores.
Outra frente são os benefícios tributários, isenções e descontos de impostos dados a setores e pessoas (renúncias). Eles já custam 4,4% do PIB, mais que o dobro do limite de 2% que a Constituição mandou atingir em 2021.
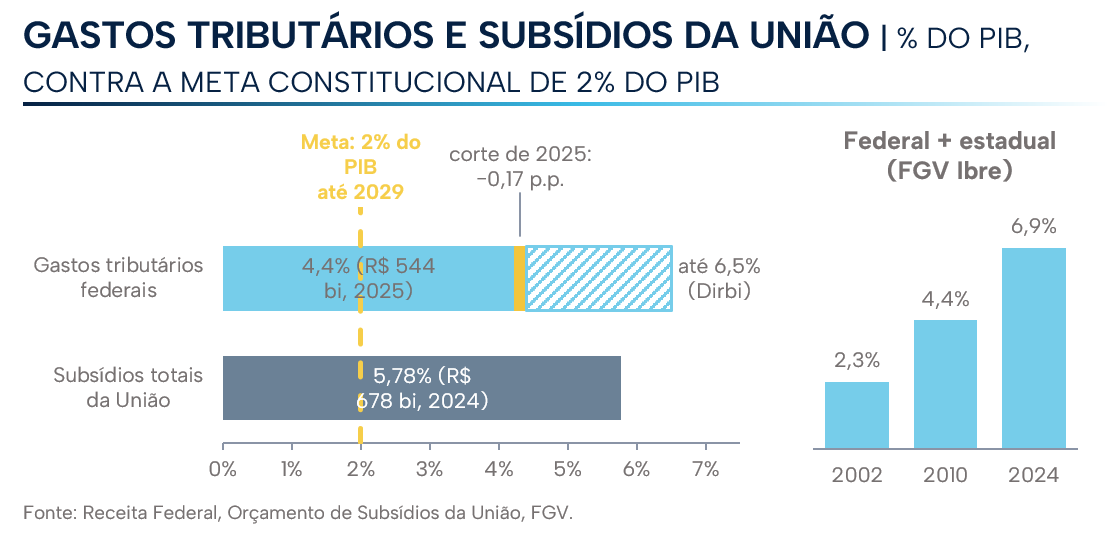
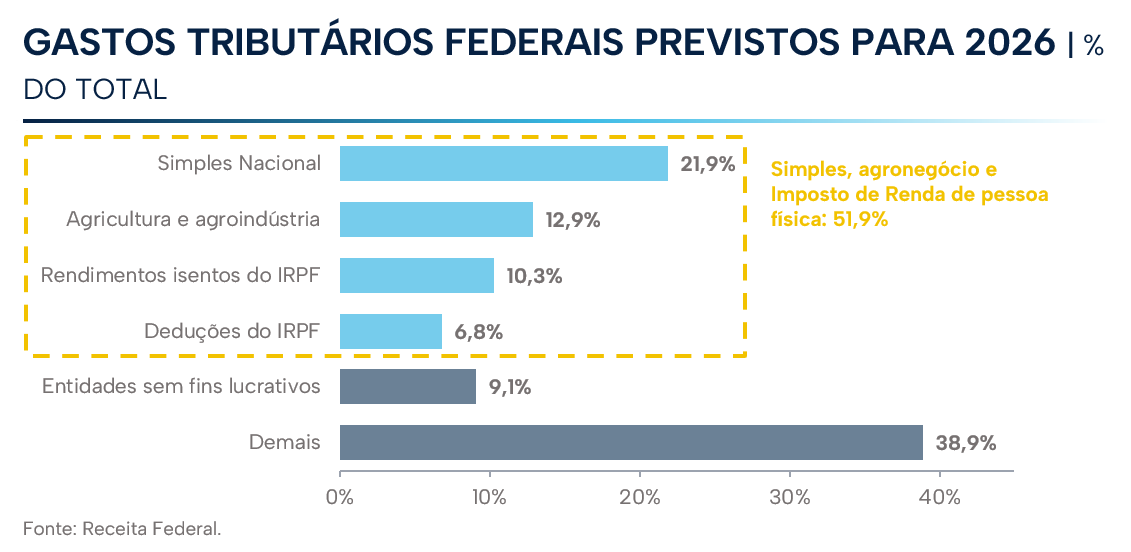
Cortar esses benefícios é possível. Em 2025, o Congresso aprovou uma redução de 10% em quase todos eles. O próximo corte precisa mirar onde está o dinheiro. Mais da metade do valor se concentra em três grupos: o Simples, que é o regime de impostos reduzidos das pequenas empresas, os incentivos ao agronegócio e os descontos no Imposto de Renda das pessoas físicas.
Na tributação, a via está mais estreita: a carga beira 33% do PIB, e, como a CBS foi desenhada para ser neutra, esta não pode ser usada para arrecadar mais. Além disso, no Imposto de Renda, metade de qualquer aumento do tributo deverá ir para estados e municípios. Sobram três frentes: o imposto mínimo sobre altas rendas, o fim dos juros sobre capital próprio e os tributos que podem ser alterados por decreto, como IOF e CIDE. Só esses últimos geram receita a tempo de ajudar em 2027.
Há ainda duas medidas que não melhoram o primário diretamente, mas sem elas o ajuste não se sustenta. A primeira é uma regra fiscal com âncora própria, com banda de 0% a 2%, gatilhos que de fato disparem e o fim das deduções que hoje esvaziam a meta. A segunda é a gestão da dívida: diminuir a parte indexada à Selic e usar ativos para reduzir o estoque, como foi feito com as devoluções do BNDES em 2016.
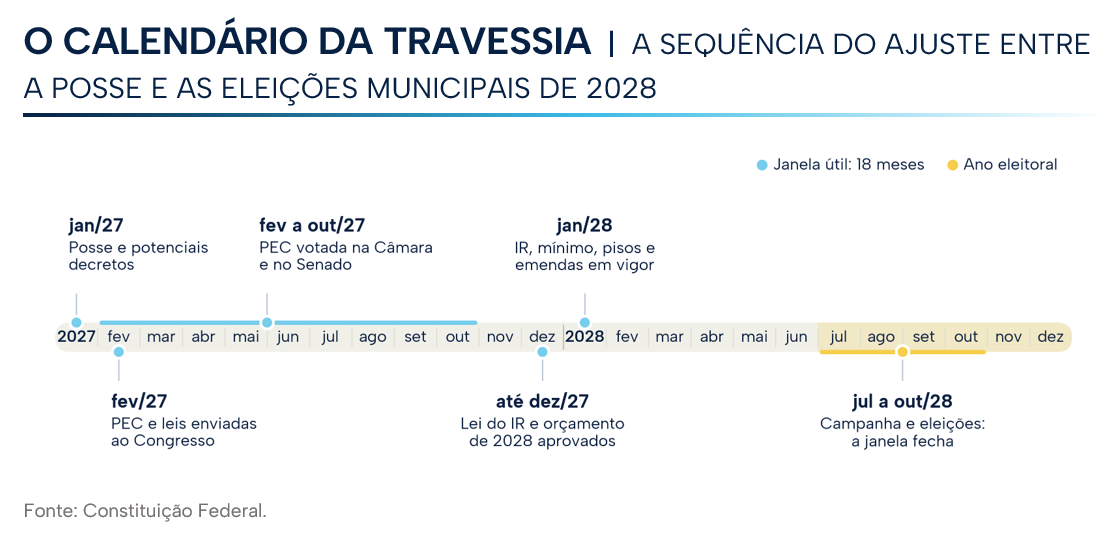
A ordem das medidas importa tanto quanto o conteúdo. O orçamento de 2027 será votado pelo Congresso atual, o mínimo de 2027 já está definido e mudanças no Imposto de Renda só valem no ano seguinte. Assim, 2027 é um ano de transição, sustentado por tributos via decreto, contenção de discricionárias, novo corte de renúncias e envio da PEC até fevereiro. A reforma fica para 2028, mas as eleições municipais de outubro encurtam o calendário: o que não for aprovado até meados de 2028 fica para 2029.
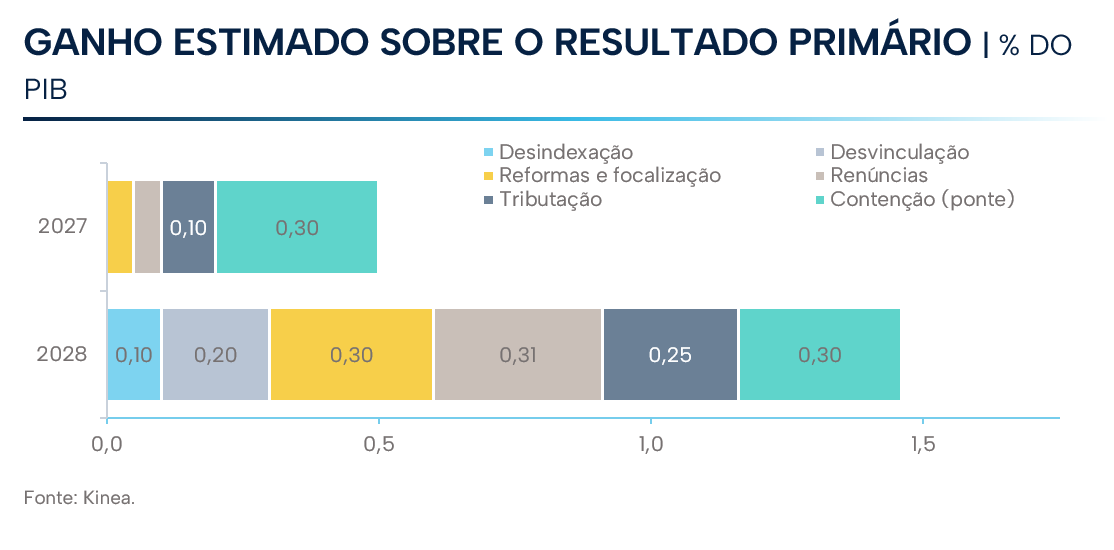
Somadas, as medidas rendem meio ponto do PIB em 2027 e 1,5 ponto em 2028; os dois pontos completos ficam para 2029, quando a desindexação começa a compor. É menos do que 1999 fez em um ano, e é o que se pode fazer sem crise, sem FMI e sem inflação.
TRÊS FINAIS POSSÍVEIS
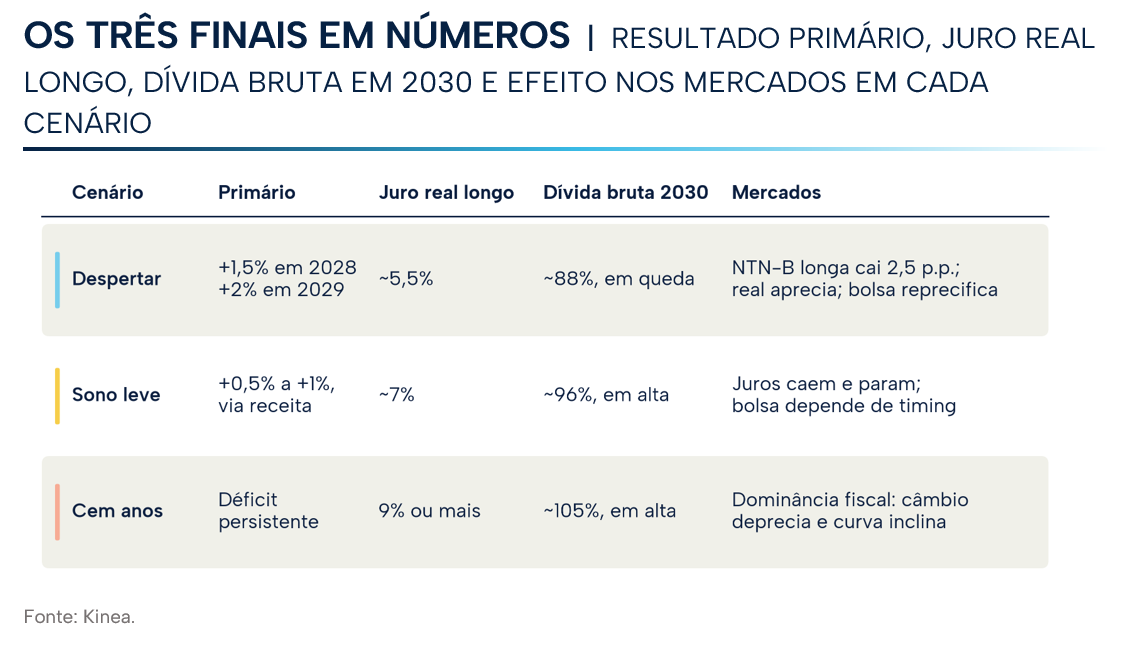
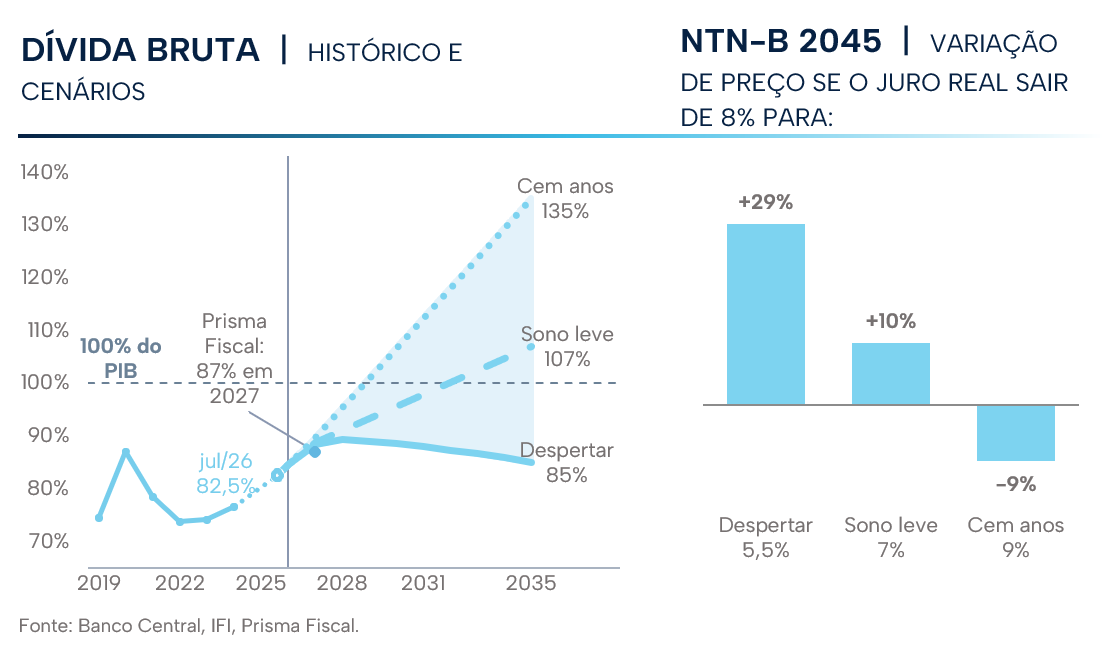
O despertar: A PEC é aprovada em 2027, o primário sai de –0,7% para +1,5% do PIB em 2028 e chega a +2% em 2029. O prêmio fiscal se comprime, a NTN-B longa cai para perto de 5,5% e a dívida estabiliza perto de 90% do PIB por volta de 2029. É o cenário em que a bolsa, como discutimos em O Guia do Mochileiro das Galáxias, deixa de ser um ativo de timing.
O sono leve: O ajuste vem pela receita e pelo contingenciamento, de 1 a 1,5 ponto, sem reforma das obrigatórias. Os juros caem 1 ponto e param. A dívida sobe cerca de 2 pontos por ano e ultrapassa 100% do PIB no início da próxima década. É o Brasil de sempre: cumpre a meta e não estabiliza a dívida.
Os cem anos: Não há ajuste. A meta é revista, o primário segue negativo e a dívida avança de 4 a 5 pontos por ano, cruzando 100% do PIB por volta de 2030. A NTN-B permanece elevada, o câmbio deprecia e o Banco Central enfrenta o dilema de 2015: subir juros que alimentam a dívida. É o cenário de dominância fiscal.
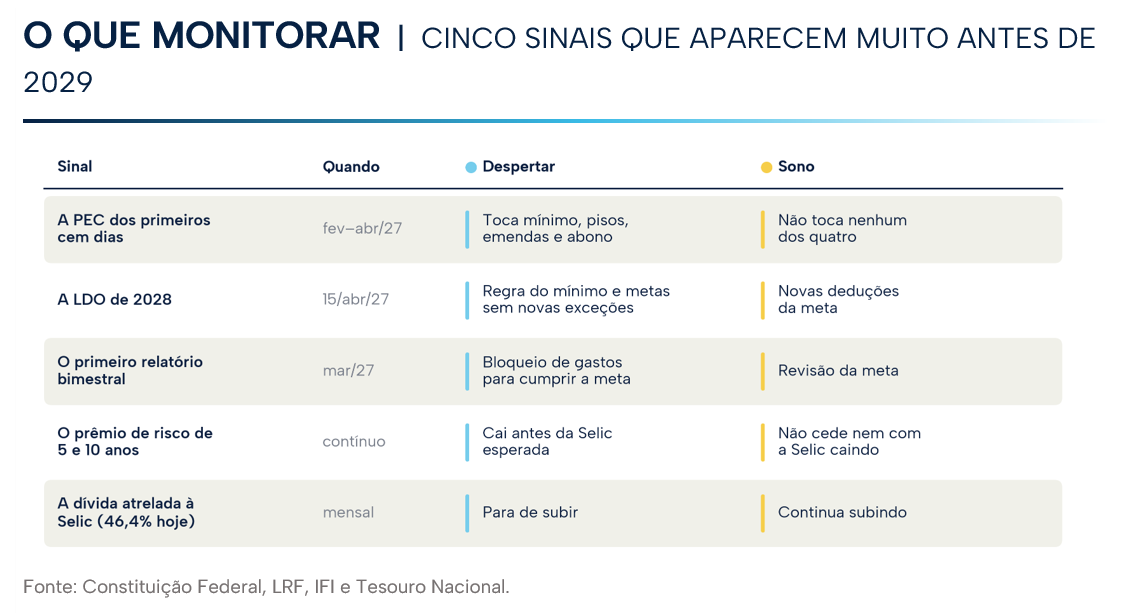
O mercado não precisa esperar 2029. Os sinais aparecem antes, e são poucos.
CONCLUSÃO: FELIZES PARA SEMPRE?
Pela primeira vez, o Brasil tentará um ajuste desse porte sem a ajuda da crise, do FMI ou da inflação. Em 1999 contou com os três; em 2016, com a recessão e a desinflação; em 2021 e 2022, só a inflação bastou. Agora, cada medida terá de passar por um Congresso que controla, via emendas, cerca de um quinto das discricionárias e não quer abrir mão disso. E o ajuste pode afetar milhões de pessoas cujos benefícios hoje sobem por indexação.
O calendário ajuda. Quase todo ajuste nasceu nos meses seguintes a uma eleição: o Cruzado II, o programa de 1998 e os ajustes de 2003, 2011, 2015, 2019 e 2023. É o ciclo eleitoral em sua versão virtuosa: corta-se no primeiro ano para ter espaço fiscal na reeleição ou na eleição do sucessor. O próximo presidente terá essa janela entre janeiro de 2027 e meados de 2028.
No conto dos Grimm, os espinhos se abrem sozinhos. No Brasil, a hora não chega sozinha: constrói-se com diagnóstico compartilhado e uma coalizão que aceite dividir o custo. O conto não termina no beijo: o difícil não é acordar, é não voltar a dormir.
Estamos sempre à disposição de nossos clientes e parceiros.
Kinea Investimentos